
永小作権とは?現代で激減した理由と地上権・賃借権との違いを徹底解剖

永小作権とは?現代で激減した理由と地上権・賃借権との違いを徹底解剖に関する基本知識を初心者にも親しみやすくまとめました。詳細を読もうことができます。
Q1:永小作権は現在でも新しく設定できるのですか?
A1:法律上、民法270条の規定は現行法として有効に存続しているため、地主と耕作者の双方が合意し、農業委員会の許可等を得れば新しく設定登記することは理論上可能です。しかし、地主のリスクが極めて高く、借り手側も農地バンク等の賃貸借で十分に権利保護されるため、実務上新規に設定される事例は全国的にもほぼ皆無です。
Q2:永小作権がついている農地を相続したら、相続税はどう計算されますか?
A2:国税庁の財産評価基本通達に基づき、更地としての自用地価額に残存期間に応じた永小作権割合(残存期間50年超で約50%、5年以下で約5%など)を乗じて権利価格を算出します。土地の所有者(地主)側は、自用地価額から永小作権の価額を差し引いた「底地」の評価額で相続税を計算することになります。
Q3:宅建試験で永小作権が出題された場合、絶対に落としてはいけないポイントは何ですか?
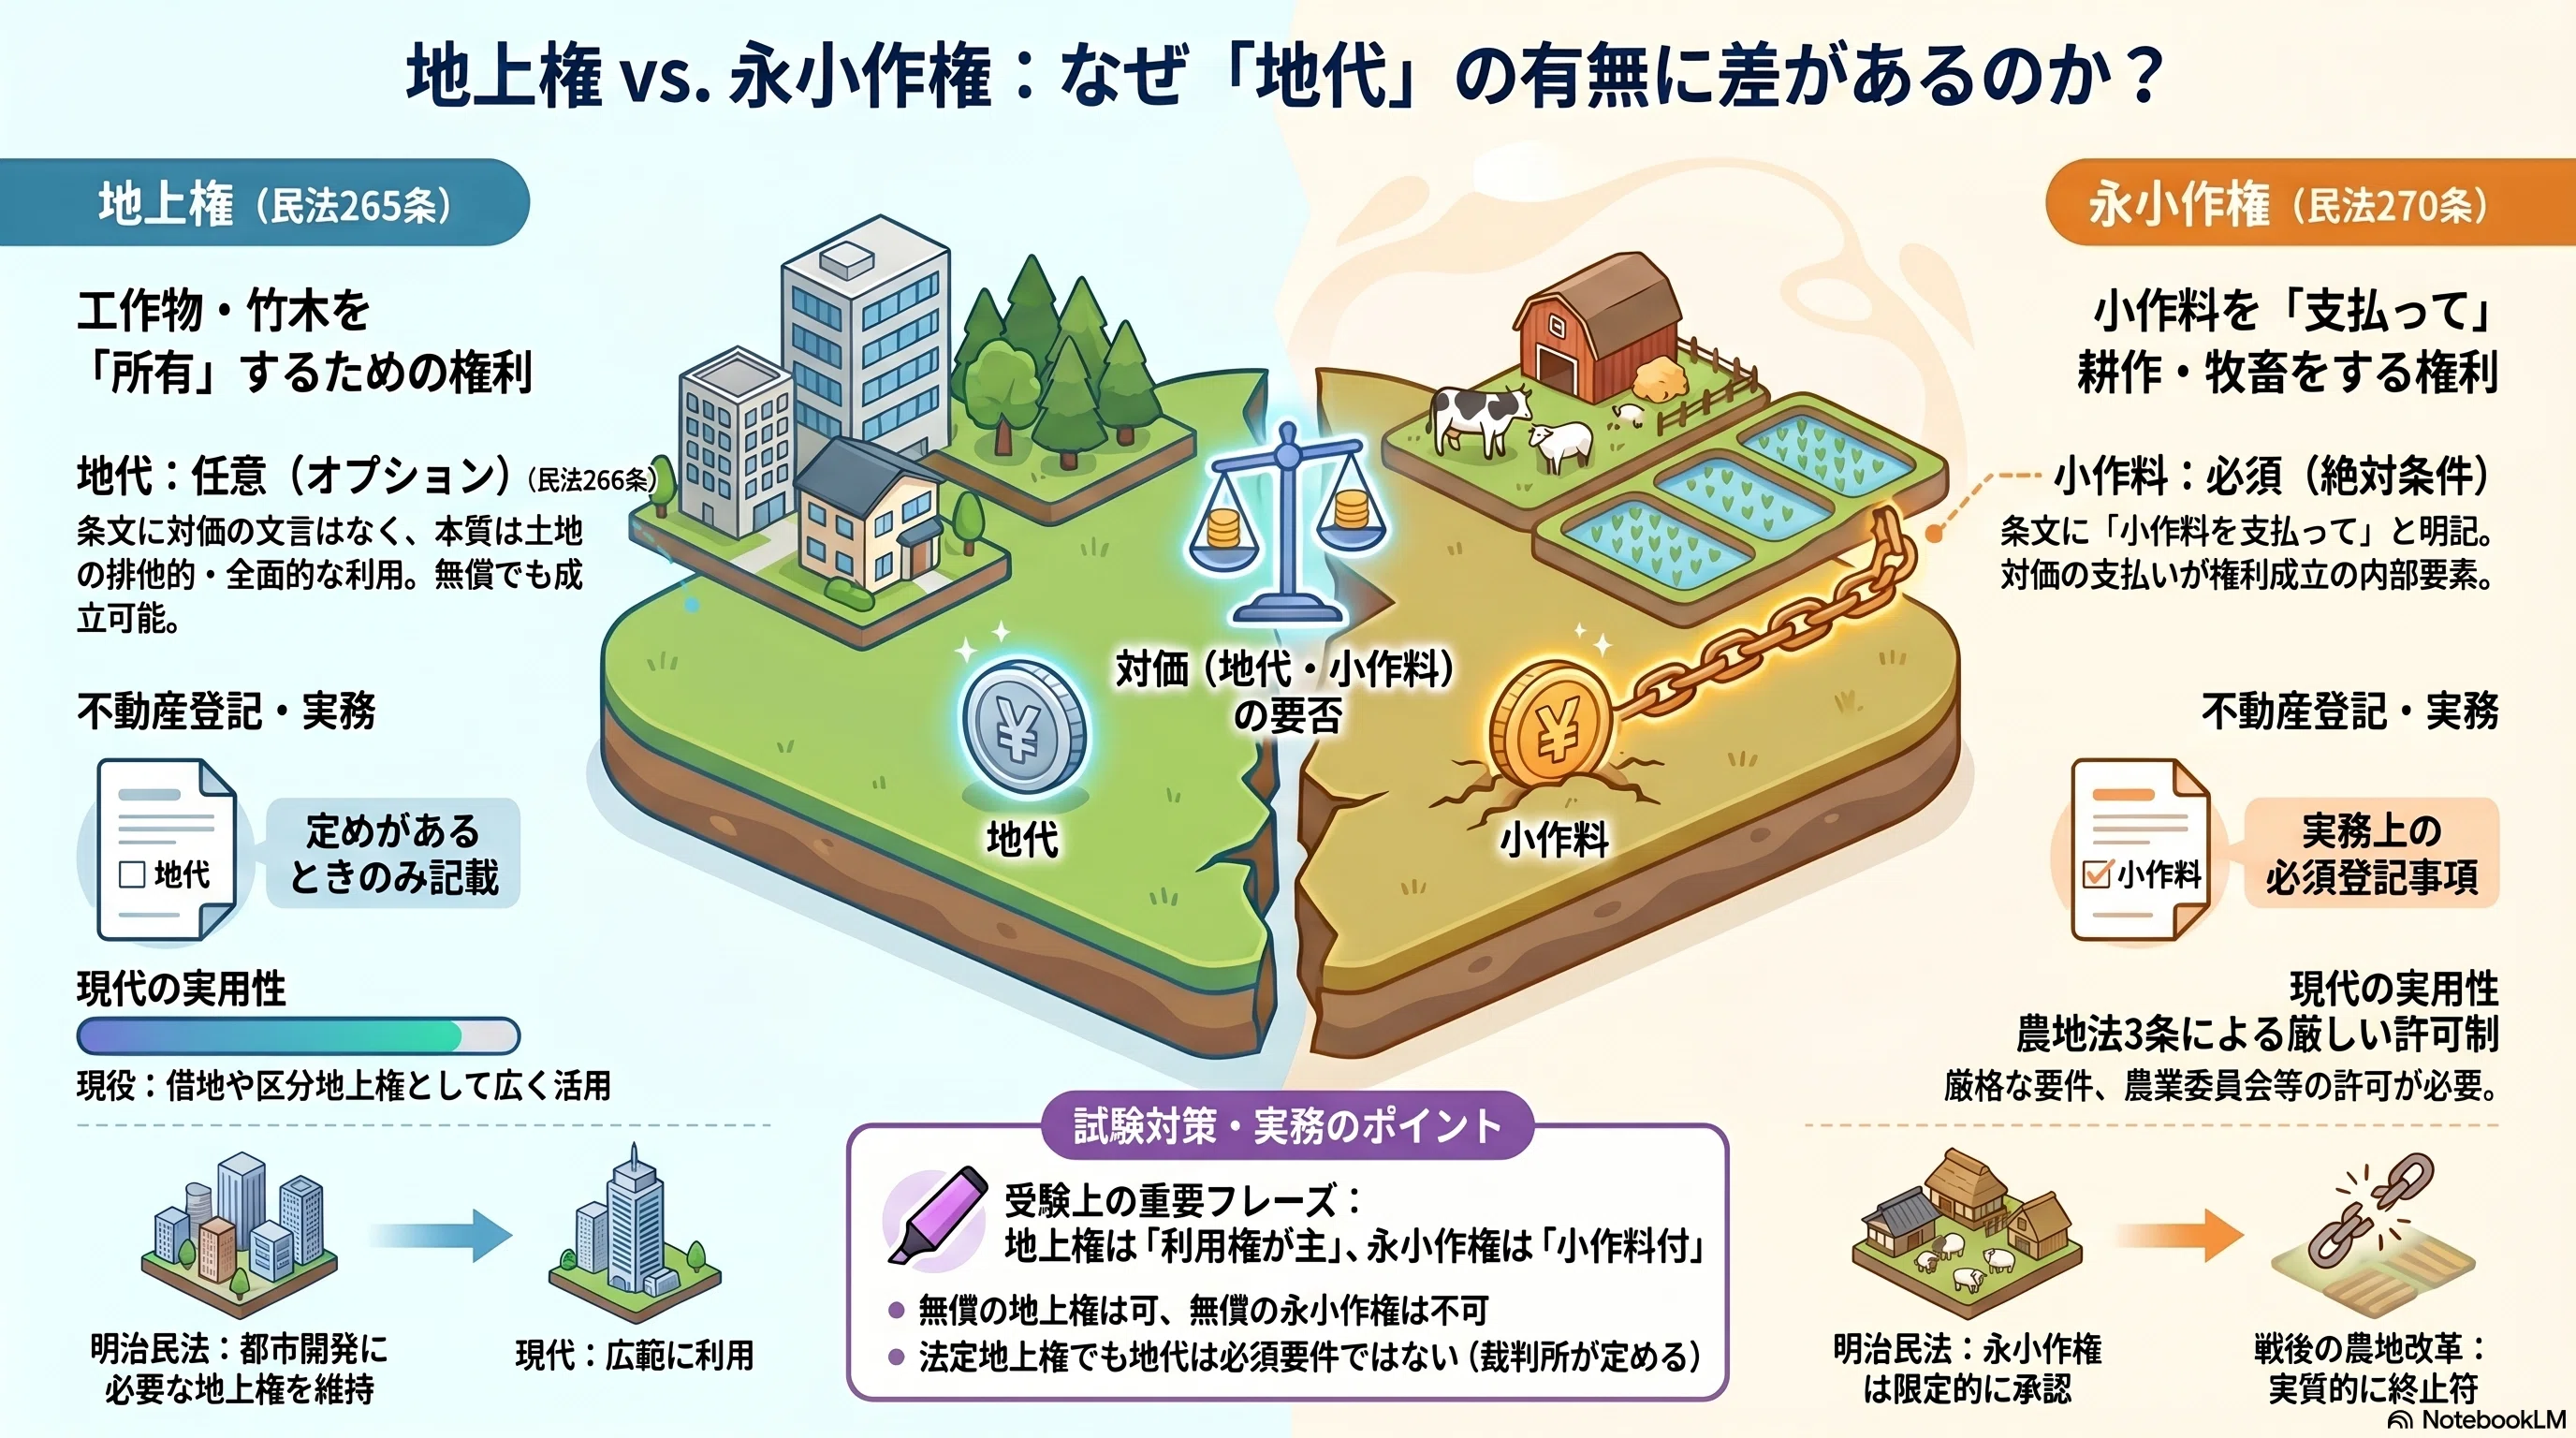
A3:存続期間の「20年以上50年以下(上限50年、下限20年)」という数字と、地上権との違い(地上権は工作物・竹木目的で無償も可能、永小作権は耕作・牧畜目的で小作料が必須)の2点です。過去問でもこの2つの基本要素を入れ替えた誤り肢が繰り返し出題されています。
Q4:大正時代の永小作権が残っている農地があります。相手が不明でも勝手に消せますか?
A4:勝手に消すことはできません。権利者が行方不明の場合でも、戸籍調査による相続人の特定を行うか、公示催告を経て除権決定を得る、あるいは不動産登記法第70条に基づく供託手続き(未払い小作料相当額を法務局へ供託して単独申請する)など、法律が定めた正式な抹消手続きを踏む必要があります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
