
銀行口座差し押さえの確認方法|誰がやったか特定する手順と対処法

銀行口座差し押さえの確認方法|誰がやったか特定する手順と対処法に取り組みたい方へ、迷わずに進められる 手順書をご紹介します。
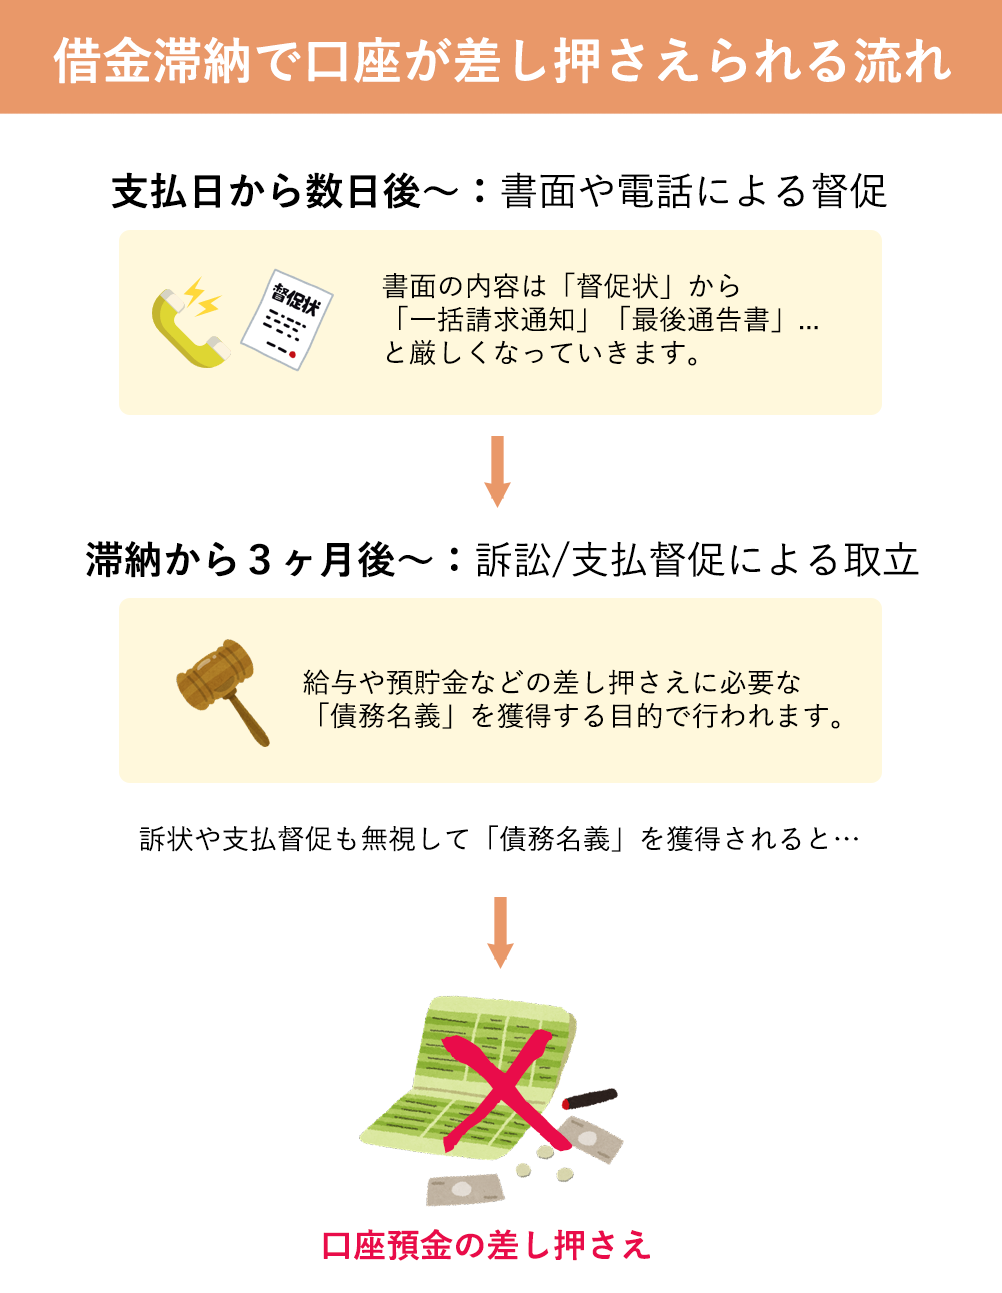
多くの債務者が抱く最大の誤解が、口座凍結 差し押さえ 違いを混同している点です。名義人が死亡した際や犯罪収益移転防止法に基づく不正利用疑いの場合に適用される「口座凍結」は、口座全体の機能が停止し、入金も出金も一切受け付けなくなります。これに対し、裁判所や行政による預金の差し押さえは、法律上「その瞬間に存在していた預金債権」のみを標的とする行為です。
日本の民事執行法および国税徴収法において、預金差し押さえの法的効力は「差押命令(差押調書)が銀行本店・支店に送達された時点で口座内にあった残高」にしか及びません。仮に100万円の滞納・借金があっても、銀行に命令が到達した瞬間の口座残高が3万円しかなかった場合、その3万円のみが差し引かれて手続きはいったん完結します。
したがって、差し押さえが完了した翌日以降に振り込まれた新たな金銭は、理論上差し押さえの対象外であり、引き出しも可能です。これが世に言われる預金差し押さえ 残高 復活の法理的な背景です。ネット上では「差し押さえられた口座は一生お金を預けられない」といった極端な言説が散見されますが、口座自体が強制解約されていない限り、新たな入金分は自由に出入金できます。
しかし、現場の実情はそう甘くありません。差し押さえられた口座が給料振込口座 差し押さえ 影響を強く受けるメインバンクであった場合、深刻な再被害が発生します。債権者は「この口座に給与が入る」とすでに知っているため、1回目の回収額が少額で債権全額に満たなかった場合、次の給与支給日を狙って2回目、3回目の差し押さえを仕掛けてくる可能性が極めて高いからです。残高が一時的に復活しても、根本的な債務を解決しない限り、給料日が来るたびに預金が蒸発する「無限ループ」に陥るのが差し押さえの過酷な現実です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
