
同居特別障害者控除の全貌|減税額と施設入所・入院時の盲点【2026年版】

同居特別障害者控除の全貌|減税額と施設入所・入院時の盲点【2026年版】に関する最新のニュースを速報でお届けします。最新情報を求める方は必見です。
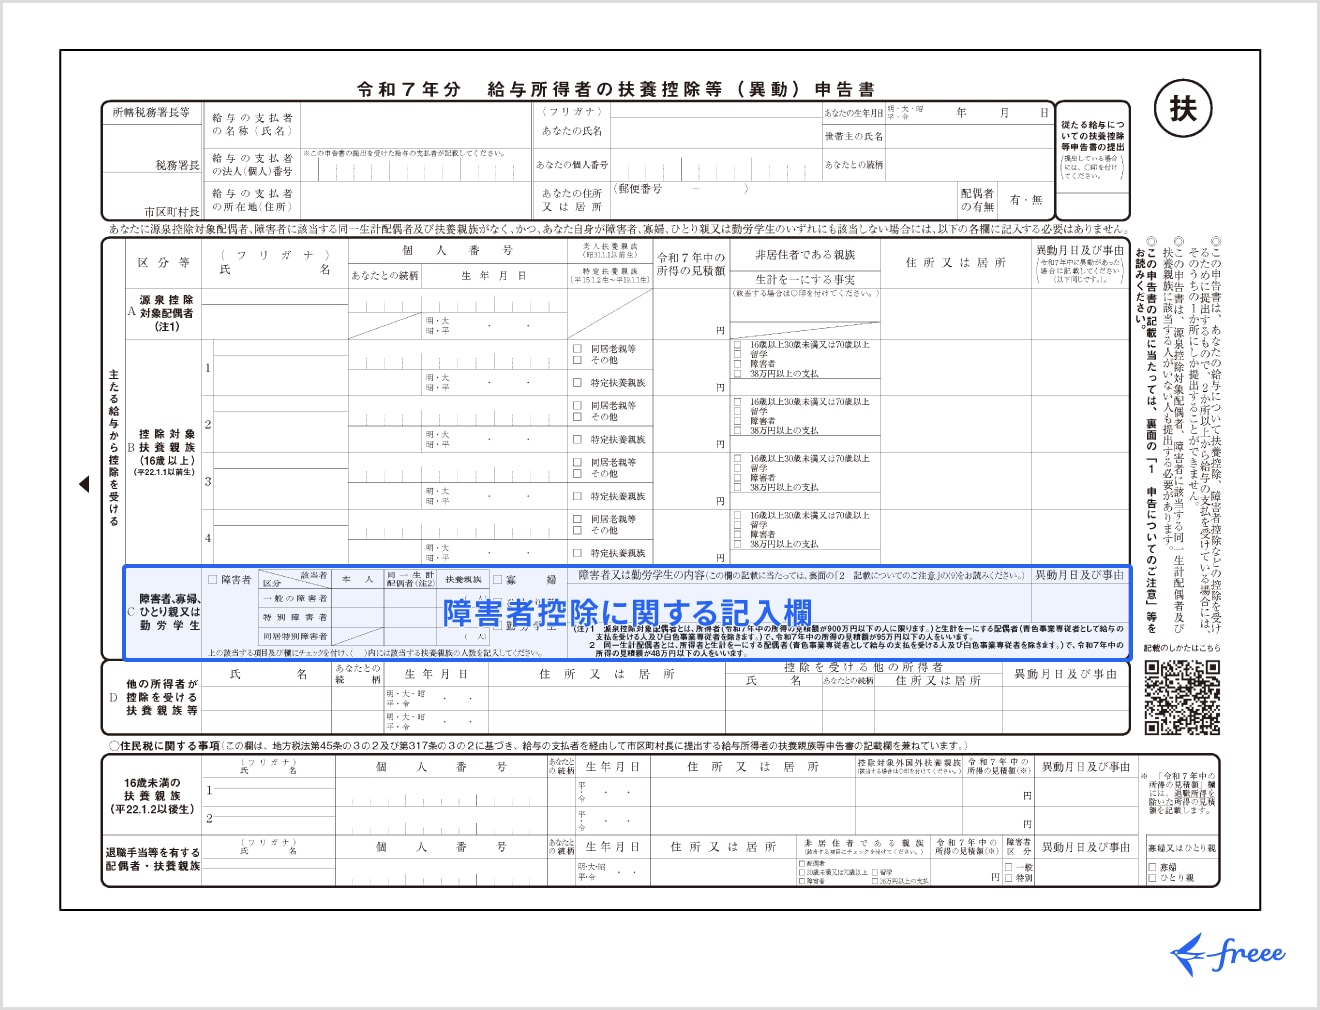
同居特別障害者控除の土台となる「特別障害者」とは、法的にどのような状態を指すのでしょうか。国税庁が定める判定基準は客観的な手帳等級や医師の診断に基づき厳密に定められています。
行政が定める特別障害者の主要な該当基準は以下の通りです。
- 身体障害者手帳:障害等級が1級または2級に記載されている方
- 精神障害者保健福祉手帳:障害等級が1級に記載されている方
- 療育手帳(愛の手帳等):判定が「重度」に区分される方(A、A1、A2など自治体基準の最重度・重度)
- 成年後見人等の対象者:精神上の障害により事理を弁識する能力を欠く常況にある方(成年被後見人など)
- 長期間の寝たきり状態:6ヶ月以上にわたり臥床(がしょう)し、複雑な介護を要する方
また、障害者控除が適用される本人自体の所得水準についても見逃せない特例が存在します。障害者(一般・特別を問わず)に該当する本人の前年中の合計所得金額が135万円以下(給与収入換算で204万3,999円以下)である場合、自治体の住民税(均等割・所得割)が非課税となります。
世帯主が同居特別障害者控除を適用して大幅な減税を受けつつ、障害を抱える家族本人も住民税非課税となることで、高額療養費制度の自己負担限度額引き下げや介護保険料の軽減など、行政サービスの自己負担抑制に連鎖的な好影響をもたらします。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
