
固定負債とは?流動負債との決定的な違いや倒産リスクを見抜く3つの見極め方

固定負債とは?流動負債との決定的な違いや倒産リスクを見抜く3つの見極め方について押さえておきたい ポイントを分かりやすく解説いたします。
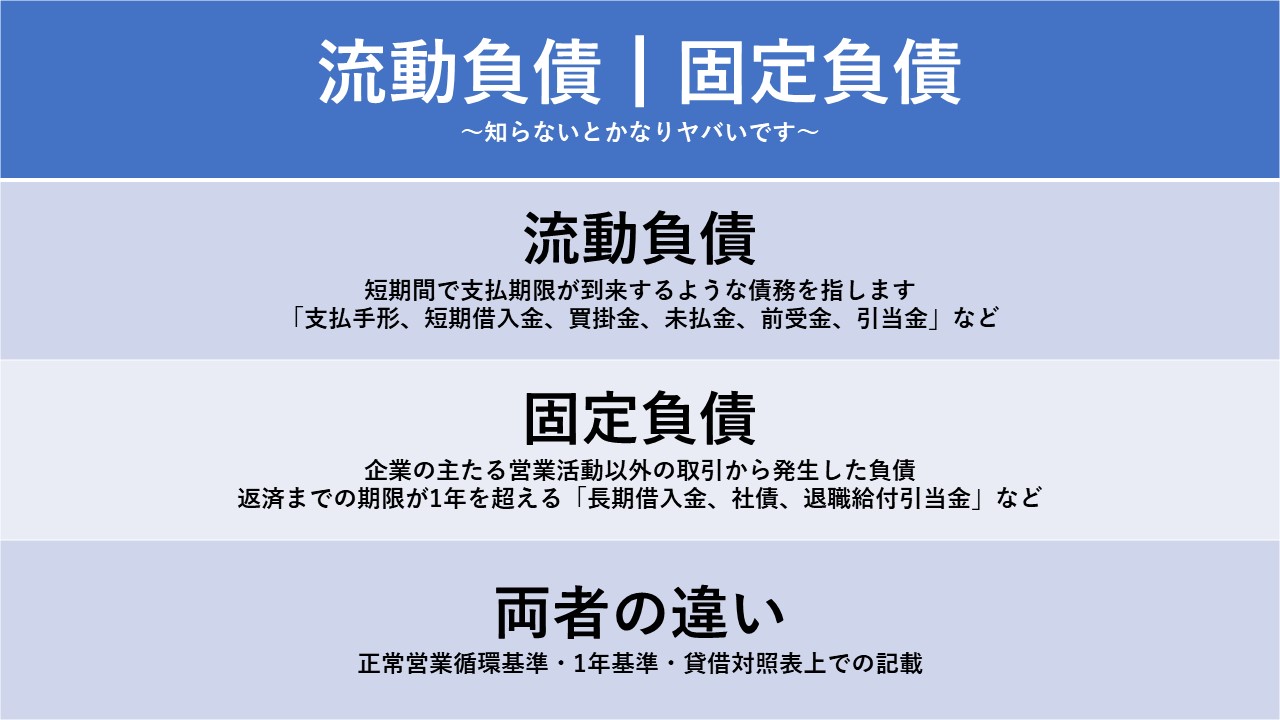
東京商工リサーチや帝国データバンクの調査資料を紐解くと、企業の倒産原因の多くは単なる赤字ではなく、返済期日と入金期日のタイムラグによる「資金ショート」に起因しています。現場の財務責任者が直面する生々しい実態を取材すると、固定負債の扱いを巡る苦悩が浮かび上がってきます。
製造業の財務部長(50代)は、近年の資金繰り現場について次のように証言します。
「低金利が長く続いた時期は、金融機関からの長期借入金に依存して設備投資を急拡大させる企業が目立ちました。しかし、金利改定の波が押し寄せた現在、毎期の利払い負担が営業利益を圧迫し始めています。とりわけ、返済期間が5〜7年の長期借入金が次々と『1年内返済予定長期借入金』に移行する局面で、借換(ロールオーバー)がすんなり承認されない場合、一気に資金繰りが逼迫します」
オンラインの投資コミュニティや経済フォーラムでも、「売上は好調なのにキャッシュが常にカツカツな企業」に対する警戒感が高まっています。流動資産と流動負債のバランスだけを見て安全だと錯覚し、翌期以降に待ち受ける固定負債の元本返済スケジュールを見落とした結果、突如として資金調達に行き詰まるケースは後を絶ちません。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
