
タトゥーで生命保険に入れない真相とは?2026年審査基準と加入法

タトゥーで生命保険に入れない真相とは?2026年審査基準と加入法の背景について、最新情報を詳しくお届けします。
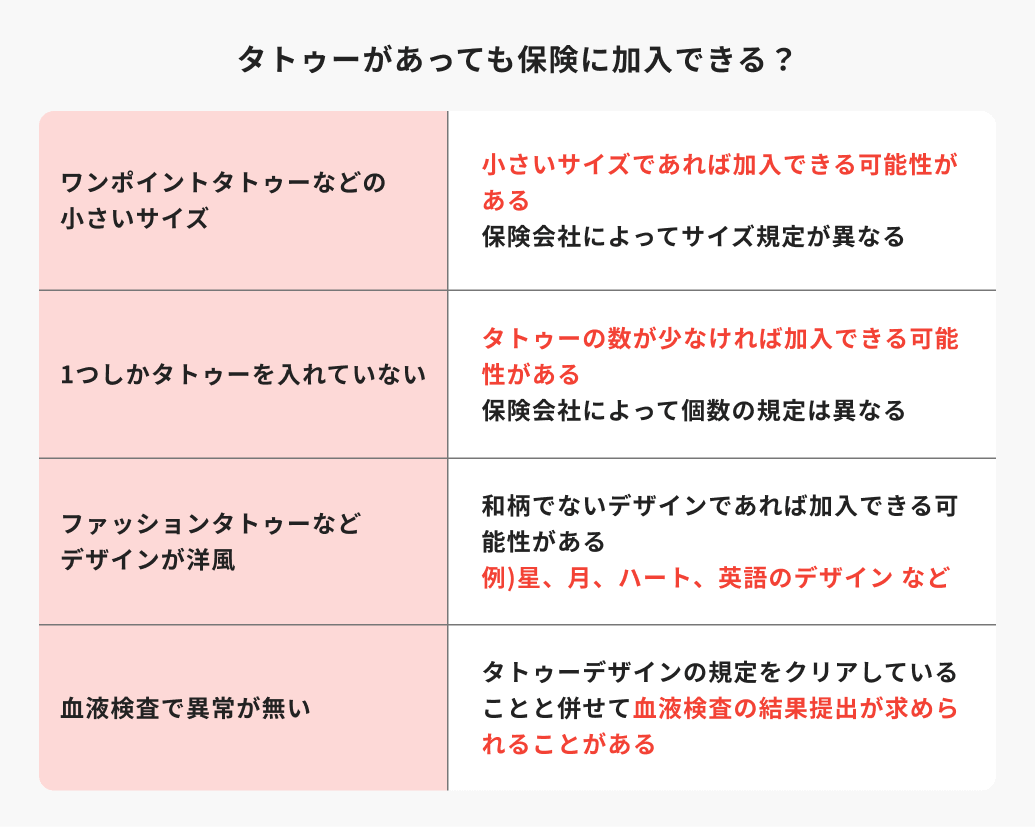
保障をあきらめる必要はありません。2026年現在、タトゥーのある方が適法かつ安全に保障を確保するための現実的なアプローチは、以下の3つのステップに集約されます。
第1の選択肢は、「個別査定に柔軟な一般保険への条件付き申込」です。タトゥーがあるからといって自動的に諦めるのではなく、独立系FPなどを通じて「タトゥーに関する詳細申告書」を用意している保険会社を選定します。その際、人間ドック等でB型・C型肝炎のウイルス抗原・抗体検査を受け、「完全な陰性」である診断書類を自主的に添付することが極めて有効です。これにより、保険会社側の最大の懸念である肝炎感染リスクを論理的に排除できるため、無条件承諾、あるいは一定期間の皮膚部位不担保での加入を勝ち取れる可能性が大幅に高まります。
第2の選択肢は、「引受基準緩和型(限定告知型)保険の活用」です。持病や服薬歴のある人向けに開発されたこの保険は、告知項目が通常3〜4項目程度に厳選されています。質問事項の多くは「過去3か月以内の入院・手術の勧め」「過去2年以内の入院・手術歴」「過去5年以内のがん・肝硬変などの診断歴」に限定されており、刺青やタトゥーの有無を問う項目は含まれていません。告知書に記載のない事項を申告する必要はないため、告知義務違反に問われるリスクなく、堂々と加入することができます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
タトゥーを所持している状況下での保険選びにおいて、後悔しないための明確な判断基準を提示します。
一般保険の個別審査に挑戦すべき人:
・施術からすでに数年が経過しており、定期的な健康診断で肝機能(AST/ALT等)に一切の異常がない方
・B型・C型肝炎の血液検査を受け、陰性証明書を速やかに提出できる方
・手のひらサイズ程度のワンポイントやレタータトゥーで、露出の少ない部位に施術している方
・保険料をできる限り抑え、標準的な料率で充実した死亡・医療保障を確保したい方
引受基準緩和型保険を最優先で選ぶべき人:
・背中一面や広範囲(スリーブ等)にタトゥーが及んでおり、一般査定での通過が極めて困難と予想される方
・過去に一般生保の審査でタトゥーを理由に引受謝絶となった履歴がある方
・感染症の検査結果提出や専用申告書のやり取りといった煩雑な手続きを避け、即座に保障を開始させたい方
・多少保険料が割り増し(月額数百円から数千円程度)になっても、万が一の際の確実な給付金支払いを最優先したい方
絶対に避けるべき人:
「どうせ分からないだろう」とタトゥーの存在を隠して一般保険に申し込もうとしている方。これは将来、家族へ残すはずだった保障を完全に無効化し、支払った保険料をドブに捨てる行為と同義です。告知を軽視する姿勢は、最大のリスク要因となります。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
