
会計士と税理士の違いを徹底比較!年収・難易度と2026年の将来性

会計士と税理士の違いを徹底比較!年収・難易度と2026年の将来性の特集記事を解説します。専門的な知識がチェックできます。
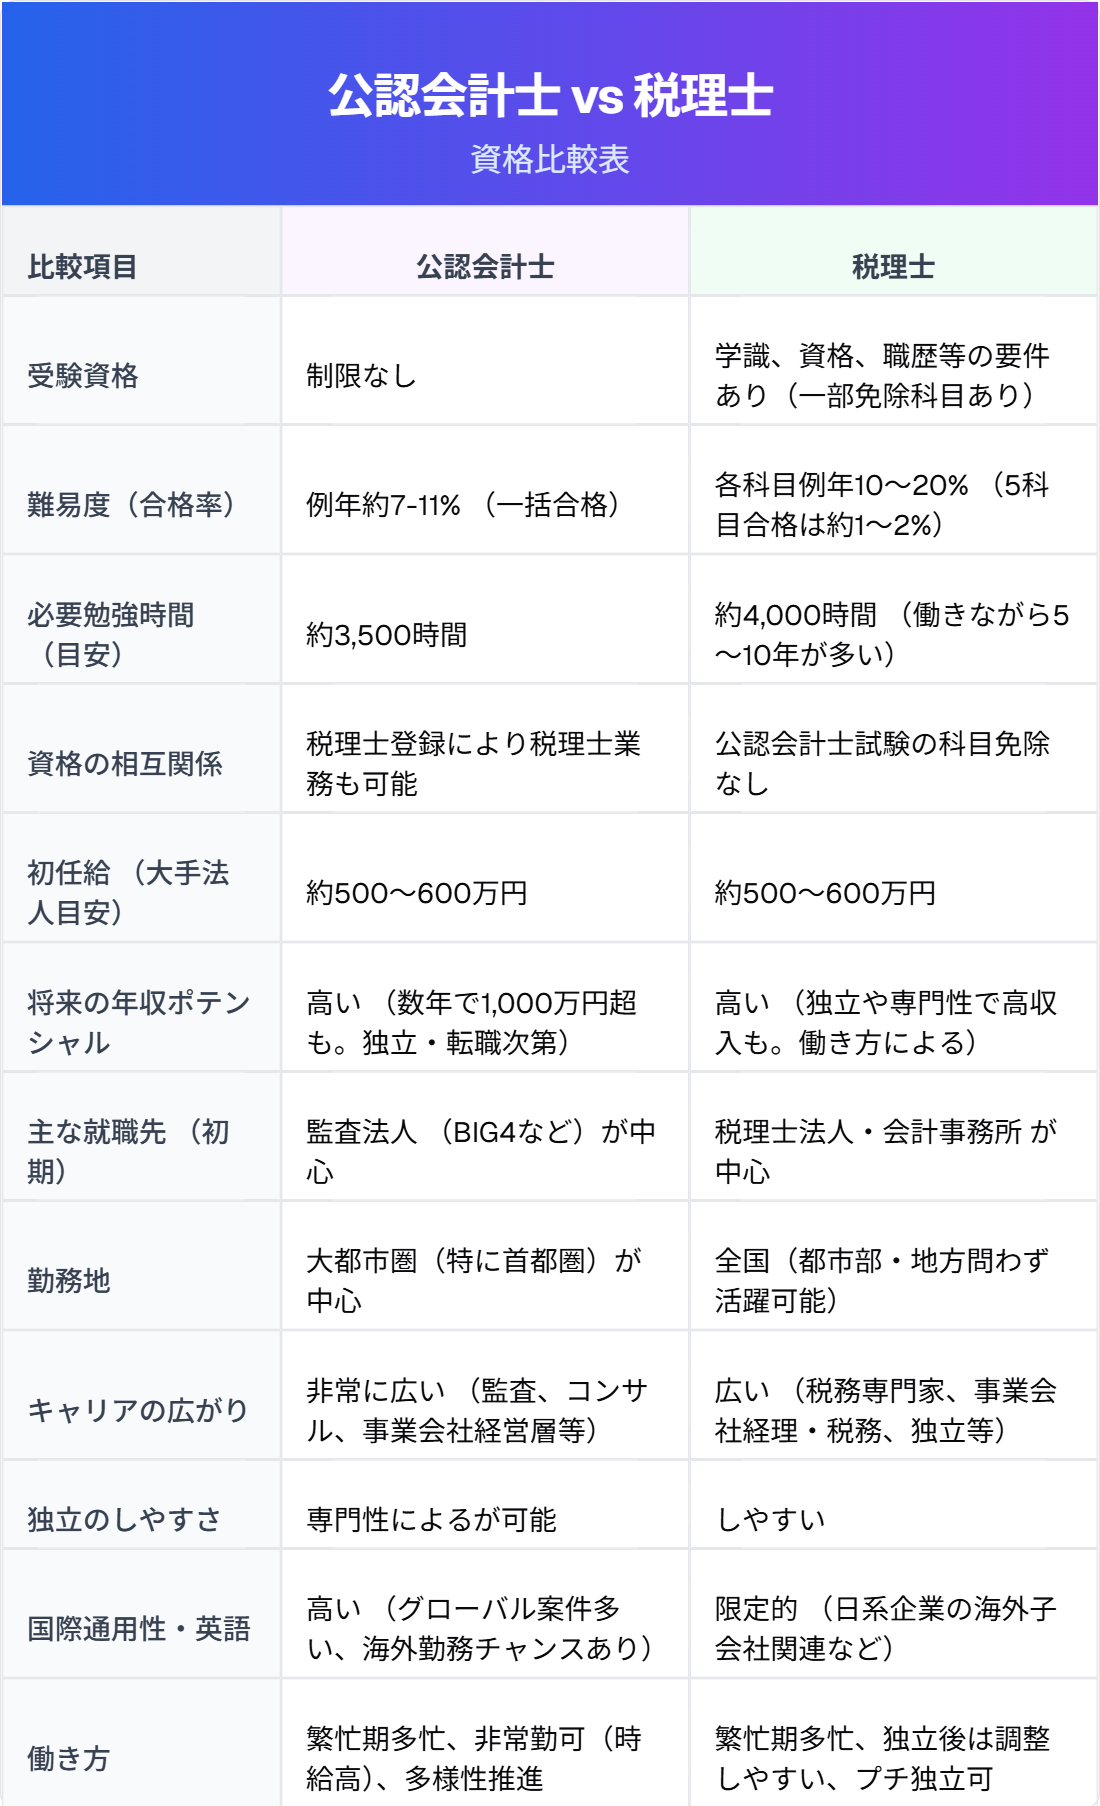
受験界隈やビジネスSNSで頻繁に交わされる議論のなかに、「会計士は税理士の上位互換なのか?」という論争があります。この背景には、現行法における会計士から税理士への登録要件の規定が存在します。
公認会計士法および税理士法に基づき、公認会計士試験に合格し実務補習所を修了・登録を完了した者は、税理士試験を一切受験することなく税理士会へ登録することができます。形式上は無試験で税理士資格が付与されるため、「会計士を取れば税理士も手に入って一石二鳥」と語られる場面が散見されます。
しかし、ここに実務上の致命的な罠が潜んでいます。公認会計士試験で学ぶ租税法は、法人税法や所得税法の一部エッセンスに過ぎません。現場で中小企業が求める「消費税の簡易課税判定」「相続税・贈与税の節税スキーム」「地方税や償却資産税の申告」といった実践的ノウハウを、監査法人上がりの会計士が持ち合わせているケースは極めて稀です。税法を体系的に解き明かす訓練を積んでいないまま安易に税務顧問を引き受け、誤った税務申告による損害賠償トラブルに巻き込まれる事例は業界内で後を絶ちません。
また、ダブルライセンスのメリットと実態についても過度な幻想は禁物です。名刺に「公認会計士・税理士」と併記することで得られる信頼感は確かにありますが、実務現場では「結局、この先生は何が強みなのか」が問われます。大企業向け監査やIPO支援を主軸にするなら税理士資格はほぼ不要であり、中小企業の税務顧問を主軸にするなら会計士の看板はオーバースペックです。近年評価されているのは、両方の資格を並べることではなく、「会計士出身ならではの管理会計ノウハウを武器に、中小企業の経営計画を立てられる税理士」といった、実業に根ざしたハイブリッド型のポジショニングです。
さらに、税理士試験と会計士試験の科目免除制度を巡るネットの評判にも注意が必要です。税理士試験には大学院修士課程を修了して論文を提出することで税法2科目または会計1科目を免除される制度(いわゆる院免)が存在します。ネット掲示板などでは「院免はずるい」「官報合格者こそ本物」といった根拠薄弱なマウント合戦が見受けられますが、実務において免除制度を利用したか否かでクライアントへの提供価値が下がることは一切ありません。むしろ、時間的リソースを賢く配分して早期に実務へ出た人材のほうが、20代〜30代で圧倒的な実務経験値を蓄積している現実があります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
