
分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較

分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較についての真相をお届けします。
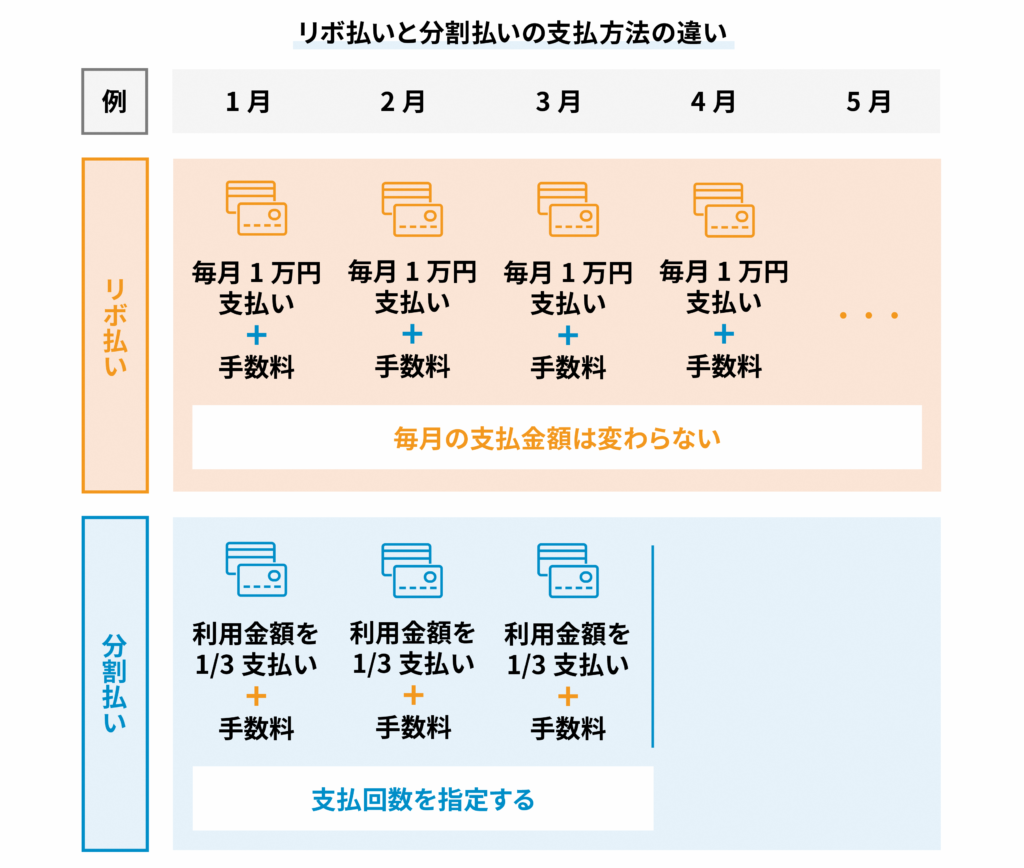
ファイナンシャル・リテラシーの観点から、分割払いとリボ払いをどのように使い分けるべきか、明確な判断基準を提示します。
【分割払いが向いている人】
- どうしても今必要な高額商品がある人:仕事で使う高スペックPCや、壊れた冷蔵庫・洗濯機など、購入を先延ばしにできない生活必需品の購入。
- 完済までの期日を自己管理できる人:「ボーナスまでの2回払い(手数料無料)」や「半年(6回)で完済する」といった確固たる計画がある人。
【リボ払いを絶対に避けるべき人(使ってはいけない人)】
- カードの利用明細を毎月確認する習慣がない人:残高の推移と引かれている手数料の額を把握できない場合、高確率で残高が雪だるま式に膨らみます。
- 日常の生活費(食費・交際費・衣料費)をリボ払いに回している人:消耗品をリボで買う行為は、返済が終わる前に物が手元から消えるため、実質的な多重債務への入り口となります。
心理的バウンダリー(境界線)を保つための教訓はシンプルです。「金利・手数料を払ってまで買う価値があるものなのか」を自問自答することです。2回払いまでの無利息期間を活用するのが最も賢明であり、手数料が発生する3回以上の分割やリボ払いは、資産形成において明確なマイナスリターンを生む行為であることを肝に銘じる必要があります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
