
ふるさと納税の仕組みと実質2000円の真相|2026年最新ルール徹底解説

ふるさと納税の仕組みと実質2000円の真相|2026年最新ルール徹底解説の全貌を詳しく解説してご紹介します。
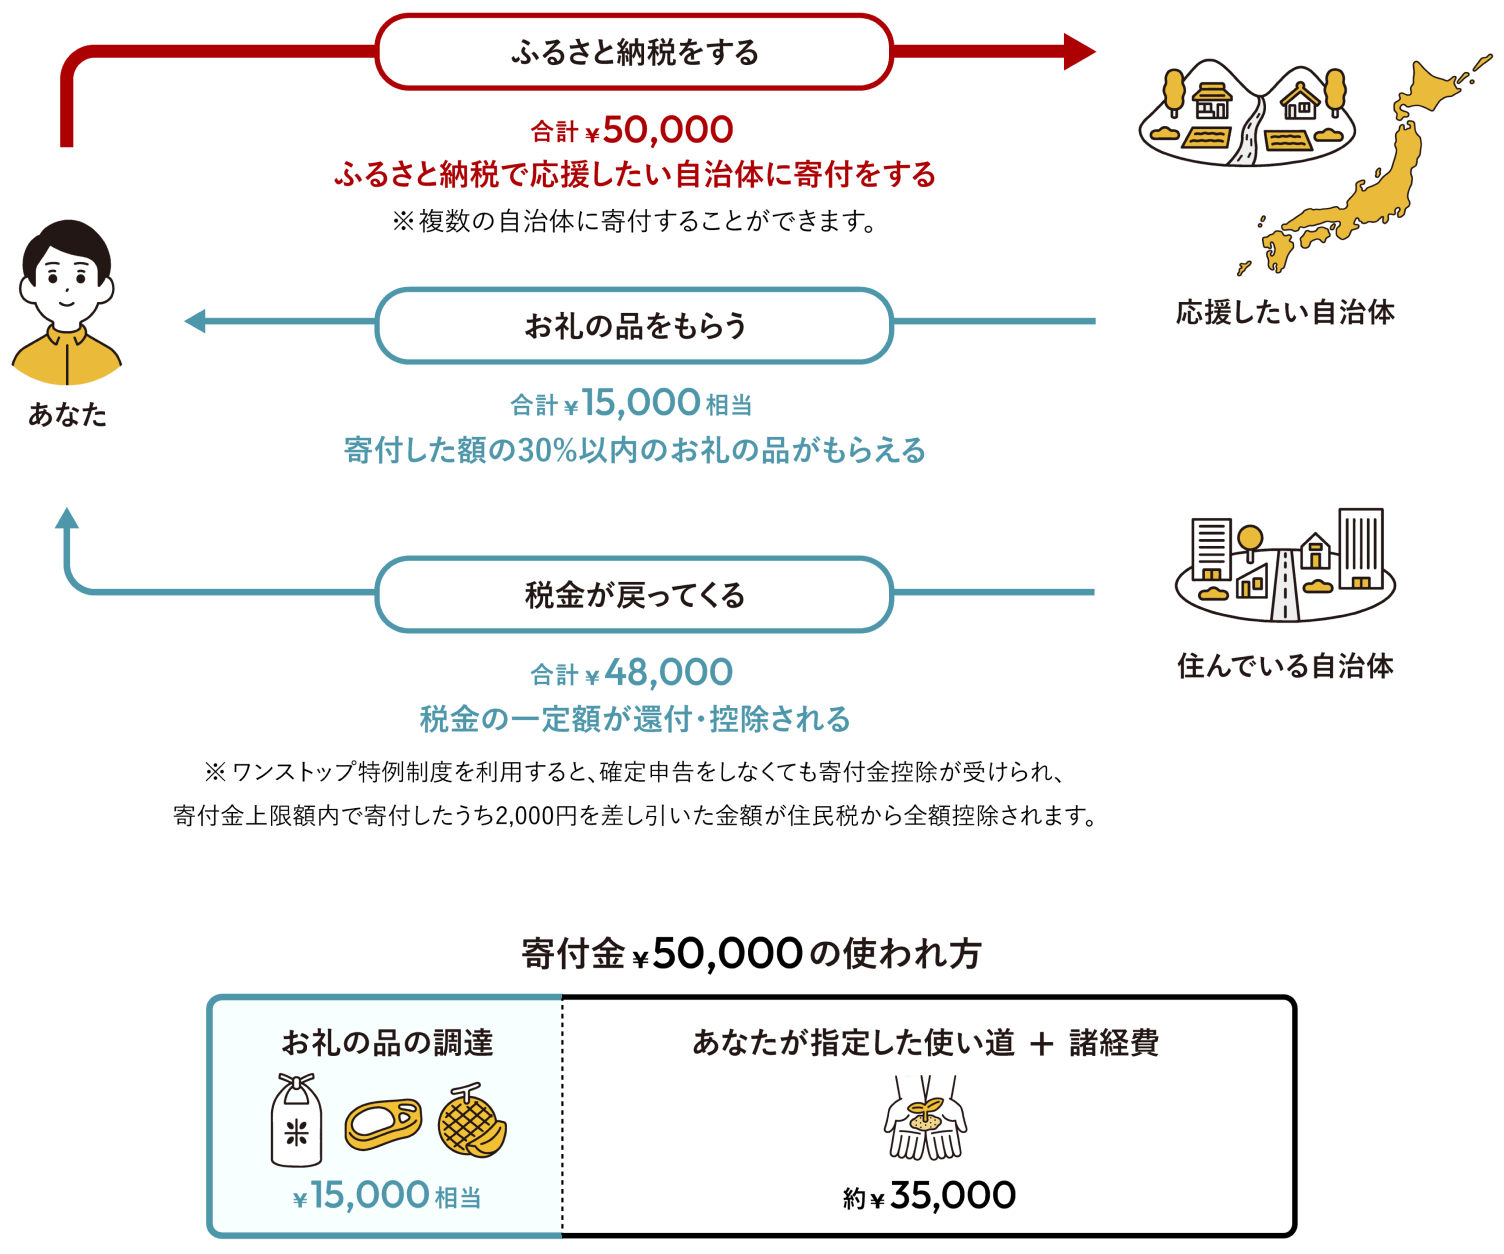
寄附を行った後、確実に税額控除を受けるためには「ワンストップ特例制度」または「確定申告」のいずれかで手続きを完了させなければなりません。この2つの方式には明確な利用条件と手続きの差異が存在します。
ワンストップ特例制度の手続きは、確定申告が不要な給与所得者等で、1年間の寄附先自治体数が5自治体以内の場合に利用できる簡易手続きです。各自治体から送付される申請書(寄附金税額控除に係る申告特例申請書)に必要事項を記入し、マイナンバーカードの写しなどの本人確認書類を添えて郵送するか、現在主流となっているオンライン申請(マイナポータル連携アプリ等)で申請を完結させます。
一方、以下に該当する人は確定申告による手続きが必須となります。
- 寄附先が年間で6自治体以上ある人
- 個人事業主、フリーランス、または給与収入が2,000万円を超える人
- 医療費控除や住宅ローン控除(初年度)などを受けるために確定申告を行う人
確定申告を行う場合、国税庁の「確定申告書等作成コーナー」を利用し、寄附金控除の項目に各自治体から発行された寄附金受領証明書の記載内容、またはポータルサイトが発行する「寄附金控除に関する証明書(XMLデータ)」を入力します。
ここで極めて多い致命的なミスが、「ワンストップ特例を申請した後に、医療費控除などのために確定申告を行ってしまうケース」です。税法上、確定申告書を提出した時点で過去に提出したワンストップ特例の申請はすべて無効化されます。確定申告を行う場合は、過去にワンストップ特例を申請した自治体の寄附分も含めて、すべての寄附を確定申告書に記載し直さなければ全額自己負担となってしまいます。
また、申請期限の厳守も重要です。ワンストップ特例申請書の提出期限は寄附した翌年の1月10日必着、確定申告の提出期限は原則3月15日です。期日に1日でも遅れるとワンストップ特例は受理されず、確定申告を行わざるを得なくなるため、年末駆け込み寄附を行った際は速やかな電子申請が推奨されます。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
