
パート年収130万以下の扶養控除申告書!書き方と落とし穴を徹底解説

パート年収130万以下の扶養控除申告書!書き方と落とし穴を徹底解説の詳細解説をお届けします。専門的な知識が詰まっています。
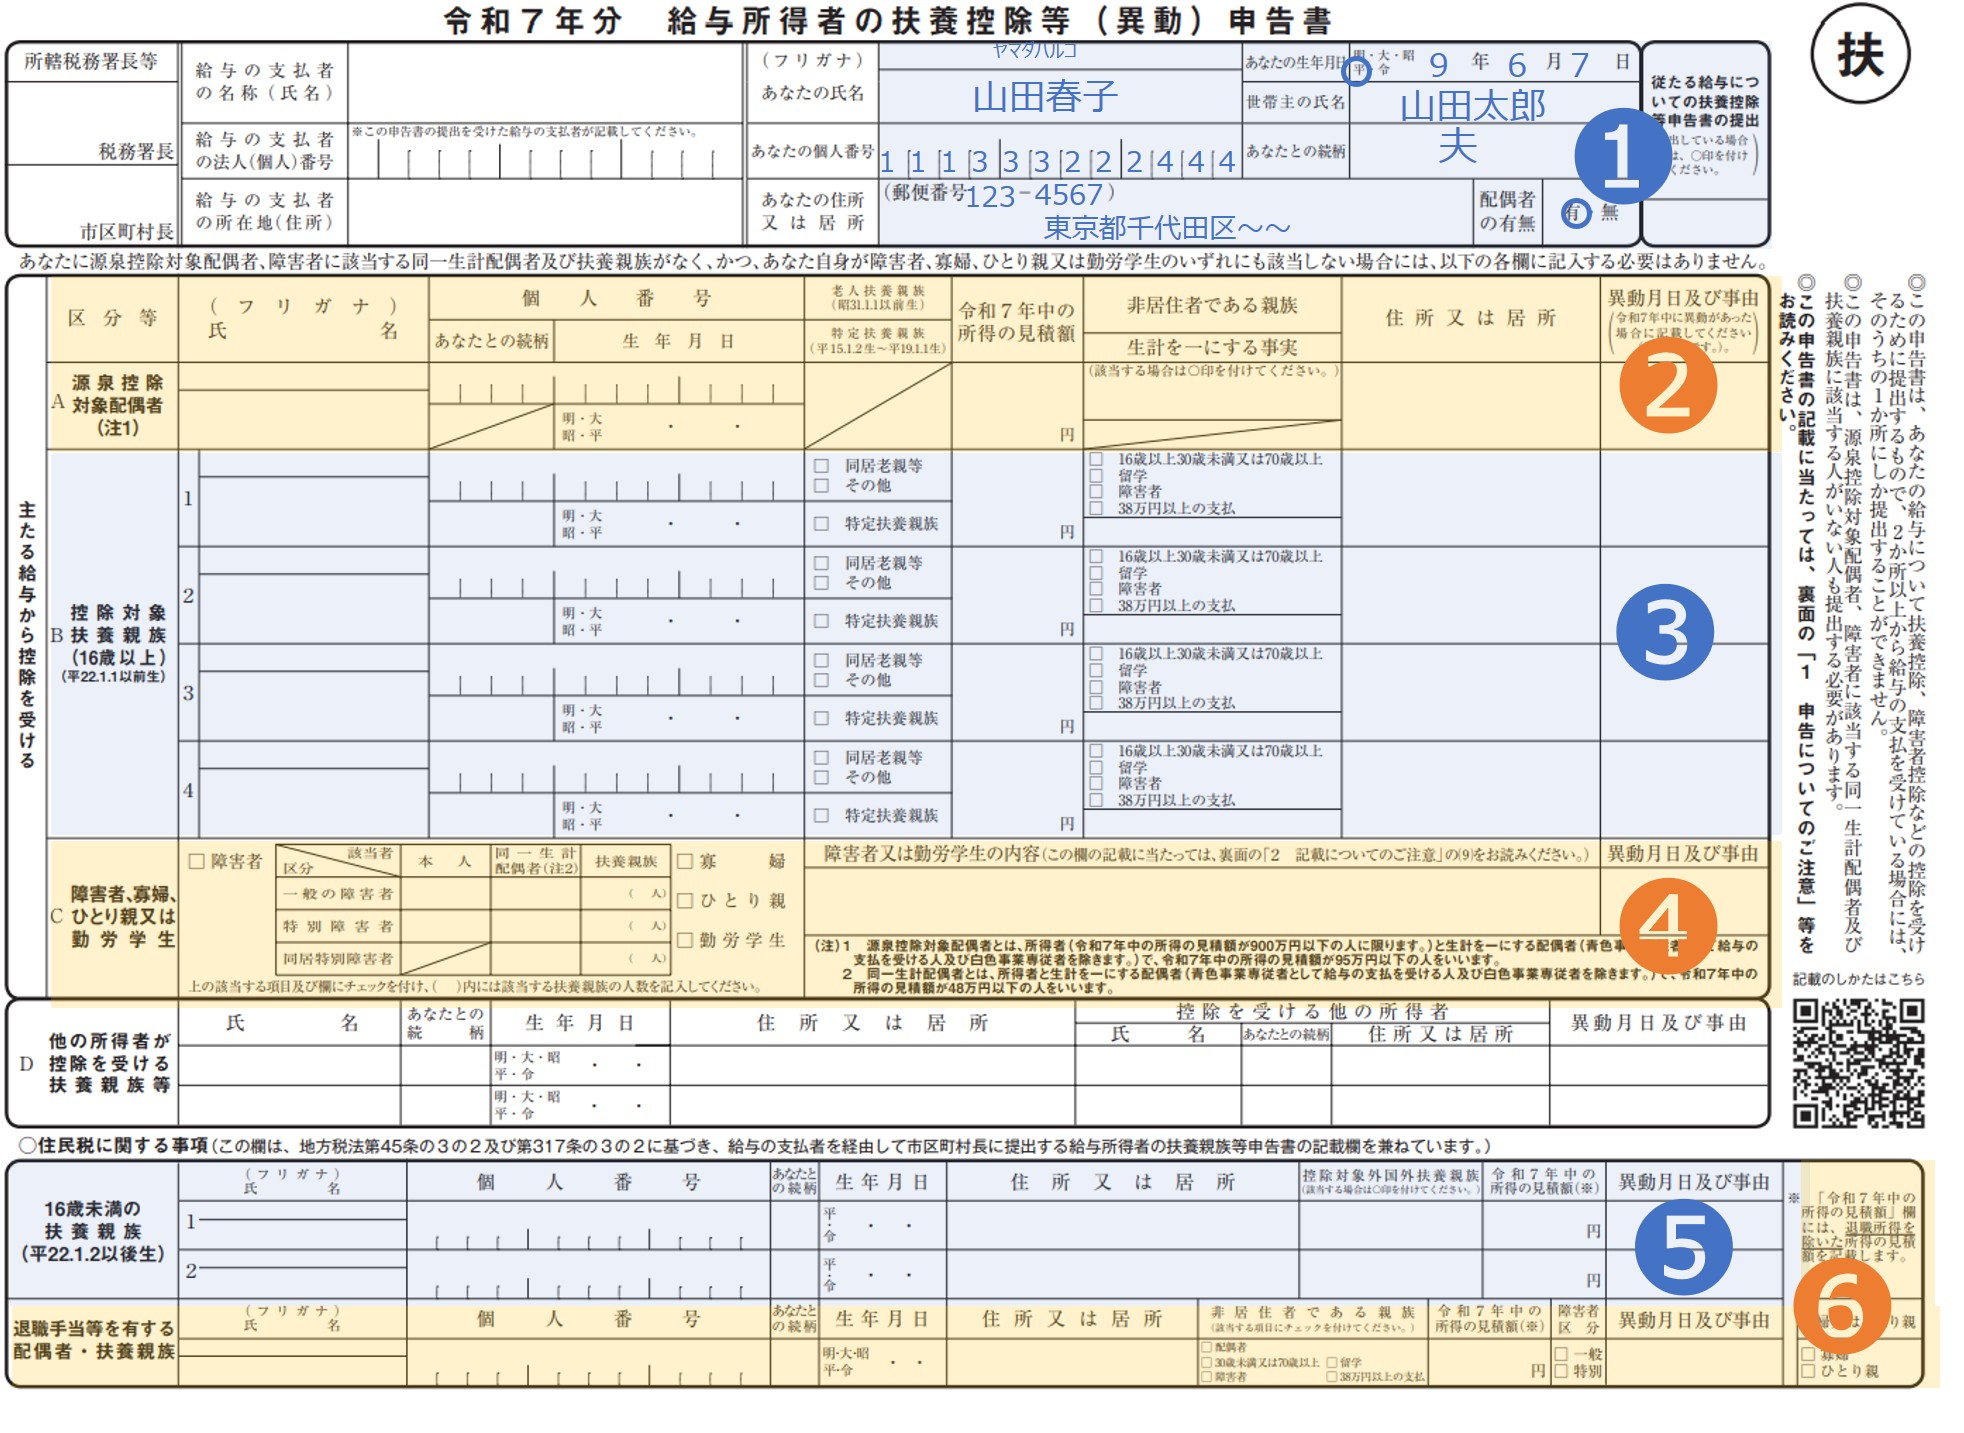
ネット上の簡易まとめ記事などでは「配偶者特別控除があるから130万円までは全く損をしない」と断言される場面が見られます。しかし、実務の現場には見落とすと家計に直撃する重大な盲点が存在します。
盲点の筆頭は、夫が勤務する企業独自の「配偶者手当(家族手当)」の支給基準です。民間企業の就業規則を調査すると、配偶者手当の支給要件を「税法上の扶養親族(年収103万円以下)」または「社会保険上の扶養(年収130万円未満)」に設定している企業がいまだ多数派を占めています。夫の年末調整妻パート記入例に沿って妻の年収125万円と正直に記載した結果、会社側の家族手当支給基準(103万円以下)を満たさなくなり、月額1万〜2万円の家族手当が打ち切られて世帯全体の手取りが激減したという事例は珍しくありません。
さらに、万が一申告書の数値を間違えて提出してしまった場合の「扶養控除申告書書き間違え訂正」の手続きについても、誤解が蔓延しています。「一度提出したら二度と修正できないのではないか」とパニックに陥る人がいますが、勤務先が所轄税務署に源泉徴収票を提出する前(概ね翌年1月上旬から中旬頃まで)であれば、社内での再計算および差し替え修正が可能です。二重線を引き、訂正印(または自筆サイン)を添えて正しい所得見積額を再提出すれば法的な問題は生じません。
もし年末調整の期限を過ぎて確定してしまった後で過少・過大申告に気づいた場合は、夫自身が翌年の確定申告期間(2月16日〜3月15日)に正しい配偶者特別控除の額を反映した確定申告を行うことで、適正な税額へと是正できます。放置することが最も危険であり、税務署からの指摘を待つ形になると、延滞税などの附帯税が課されるリスクが生じます。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
