
社会保険と国保の違いで年30万の差?2026年最新損得と扶養の罠

社会保険と国保の違いで年30万の差?2026年最新損得と扶養の罠について知っておくべき ポイントを分かりやすい構成で解説いたします。
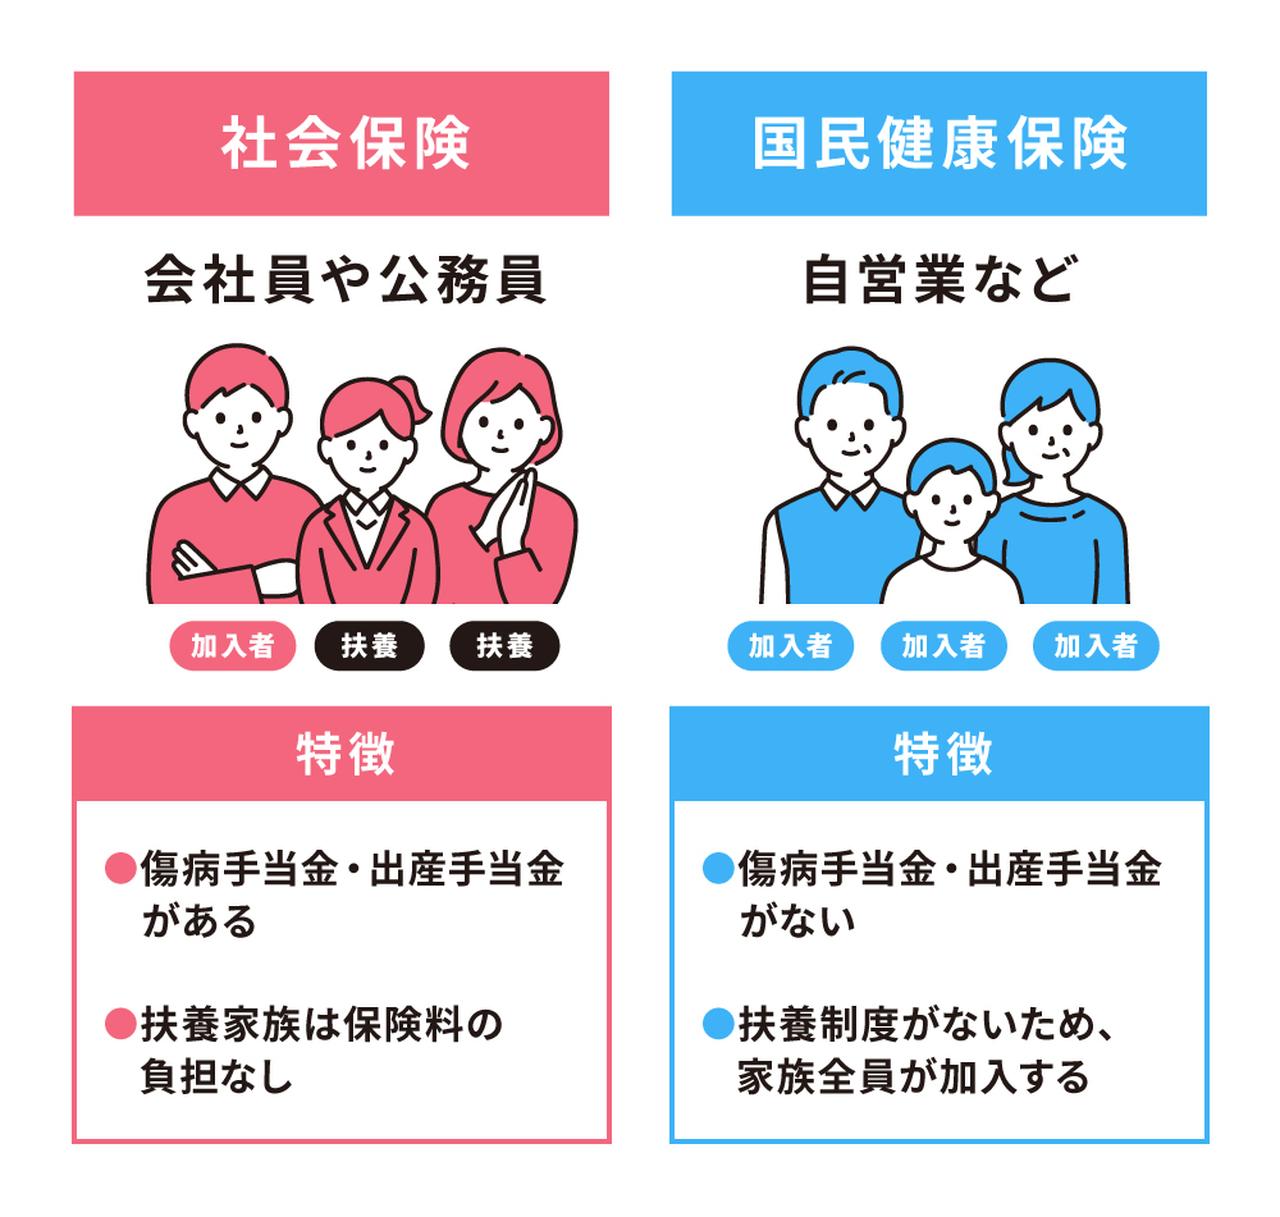
会社を辞める際、多くの人が「退職後の任意継続と国民健康保険のどちらが得か」という難問にぶつかります。任意継続被保険者制度とは、退職日までに継続して2ヶ月以上の被保険者期間があれば、退職後も最長2年間にわたって以前の会社の健康保険に留まることができる制度です。ただし、退職後は会社負担がなくなるため、保険料は従来の2倍(全額自己負担)になります。
一見すると「2倍になるなら国保の方が安いのではないか」と思われがちですが、ここに大きな制度の罠があります。任意継続の保険料には「上限(法定理論値または加入していた健保組合の平均標準報酬月額)」が定められており、現役時代に高年収だった人ほど保険料が頭打ちになる恩恵を受けられます。一方、国民健康保険料の計算方法と年収目安を確認すると、前年の総所得金額等をベースに計算されるため、前年に高収入を得ていた場合は翌年の国保料が法定上限額(2026年時点では賦課限度額100万円超)付近まで跳ね上がります。
以下の比較表は、東京都内で退職した場合の標準的な試算モデルと、制度ごとの構造的差異をまとめたデータです。
試算データが示す通り、前年に一定以上の年収があり扶養家族を抱えている場合、任意継続を選択することで初年度の保険料を年間30万円から40万円以上抑えられるケースが頻発します。「国民健康保険と社会保険どっちがお得か」という問いに対するファーストアンサーは、退職直後の高年収期間においては「任意継続の優先検討」にあります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
