
医療費控除で駐車場代は落とせる?領収書があってもダメな理由

医療費控除で駐車場代は落とせる?領収書があってもダメな理由の基礎知識と応用に迫る! わかりやすい言葉で紐解きます。
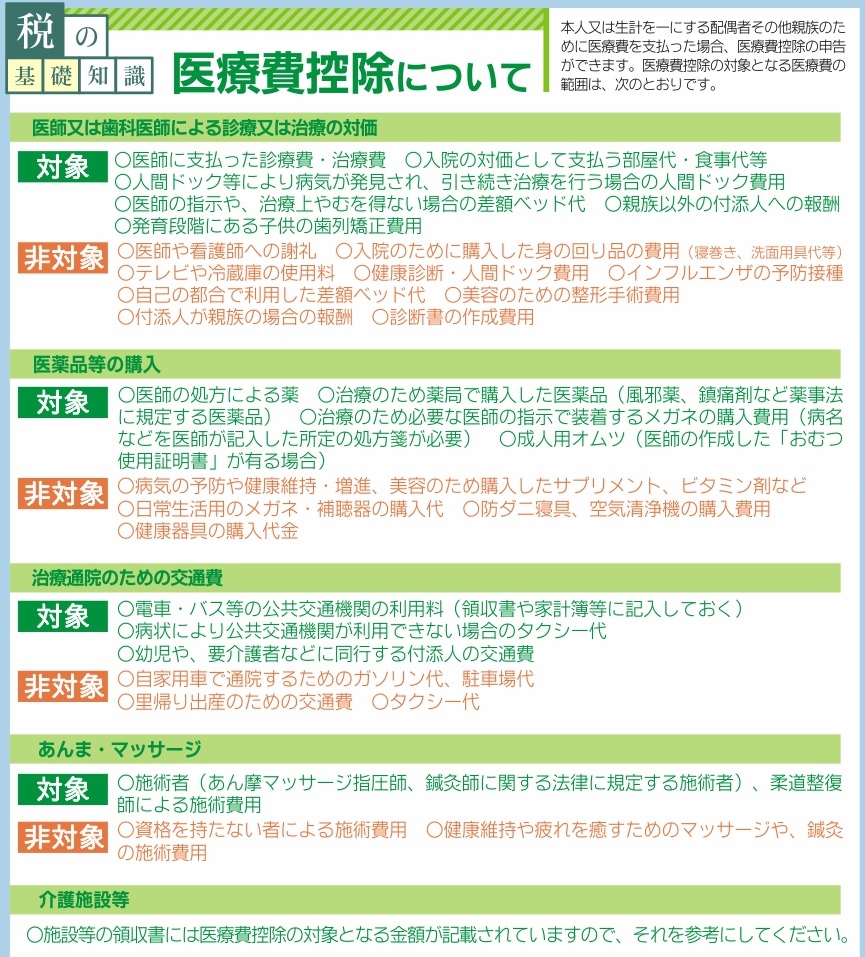
医療費控除の実務には、通院交通費以外にも「対象になるもの・ならないもの」の誤認が多く潜んでいます。駐車場代のルールと併せて押さえておくべき盲点を整理します。
第一の盲点は、「入院時の差額ベッド代」と「病院食」の扱いです。医師の指示により治療上の必要性があって個室に入った場合の差額ベッド代は控除対象となりますが、患者本人の希望による個室利用代は対象外です。また、入院中に病院から提供される食事代は医療費控除に含まれますが、出前をとったり、近隣の売店で個人的に購入した軽食代は一切認められません。
第二の盲点は、「里帰り出産」に伴う交通費です。出産は病気ではないものの、定期検診や分べん費用は医療費控除の対象です。しかし、実家近くの病院で出産するために自宅と実家を往復した新幹線代や飛行機代は、「自己都合による移動費用」とみなされ、通院費として計上することはできません。認められるのは、あくまで実家から出産する病院へ向かう際の局所的な運賃に限られます。
第三の盲点は、「健康診断や人間ドックの費用」です。検査の結果、特に重大な異常が見つからなかった場合、その費用は健康維持のための自己負担となり控除の対象外です。ただし、検査によって胃がんや糖尿病などの重大な疾患が発見され、引き続きその医療機関で治療を開始した場合には、人間ドックの検査費用も治療に先立つ必要な診断費用として遡って控除対象へと昇格します。
このように、税法が認めるか否かは「治療行為との直接的・不可欠な因果関係があるか」という一点に集約されます。自己の裁量や好みが介入する余地のある支出は、例外なく対象外とされるのが原則です。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
