
納税通知書でふるさと納税が消えた?控除額が合わない3つの原因と対処法

納税通知書でふるさと納税が消えた?控除額が合わない3つの原因と対処法についての最新情報をご紹介します。
ネット上の情報掲示板では「ワンストップ特例が無効になったら寄附金は寄附し損になる」「通知書が出た後はもう修正できない」といった諦めの言説が散見されますが、これは明白な誤解です。税法上、正当な手続きを踏めば、過去の控除漏れを救済する道が明確に用意されています。
もし確定申告を行った際にふるさと納税の入力を忘れていた、あるいはワンストップが無効化されてしまった場合は、所轄の税務署に対して更正の請求手続きを行います。これは「納めすぎた税金の還付を求める法的手続き」であり、当初の確定申告書を修正する形で、自治体から発行された「寄附金受領証明書」またはマイナポータル等から取得した「寄附金控除に関する証明書(XMLデータ等)」を添付して提出します。
一方で、医療費控除も確定申告も一切行っておらず、ワンストップの提出期限(1月10日)に間に合わなかっただけであれば、更正の請求ではなく純粋な還付申告のやり方に従って確定申告書を新規に提出します。還付申告は、該当年の翌年1月1日から5年間にわたって提出が認められており、2026年時点であれば過去数年分を遡って申告することが法的に可能です。税務署で手続きが完了すると、国税庁から居住地の自治体へ修正データが通知され、後日、住民税の再税額計算が行われて差額が還付、または翌月以降の特別徴収税額が引き下げられます。
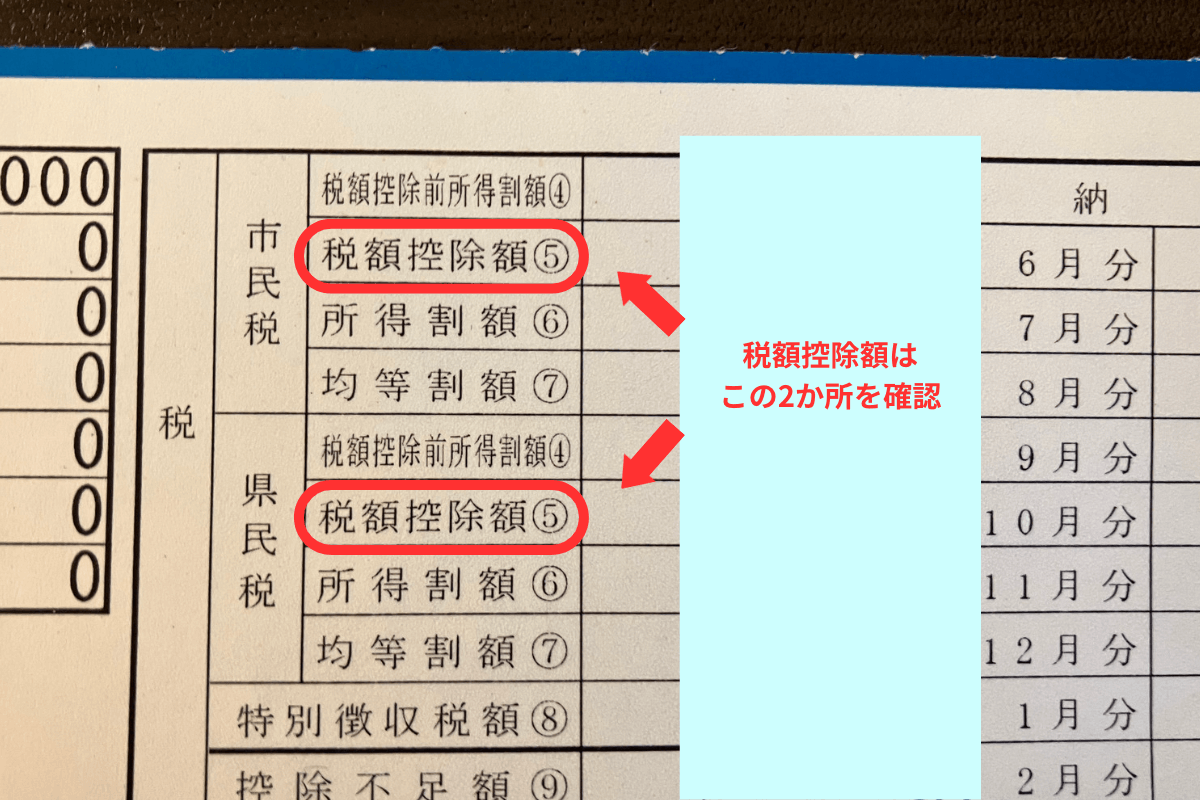
なお、自治体の摘要欄の省略によって金額が合っているか自力で計算できない場合は、自己判断で悩む前に、通知書の発行元である市区町村の自治体問い合わせ窓口(市民税課や課税課)に直接照会するのが確実です。マイナンバーカードや通知書に印字された「通知番号」「宛名番号」を伝えることで、税務課の担当職員がシステム上の「寄附金税額控除の適用額」を1円単位で照合・回答してくれます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
