
ボーナス150万の手取りはいくら?税金や保険料の引かれる額を徹底解剖

ボーナス150万の手取りはいくら?税金や保険料の引かれる額を徹底解剖についての真相をご紹介します。
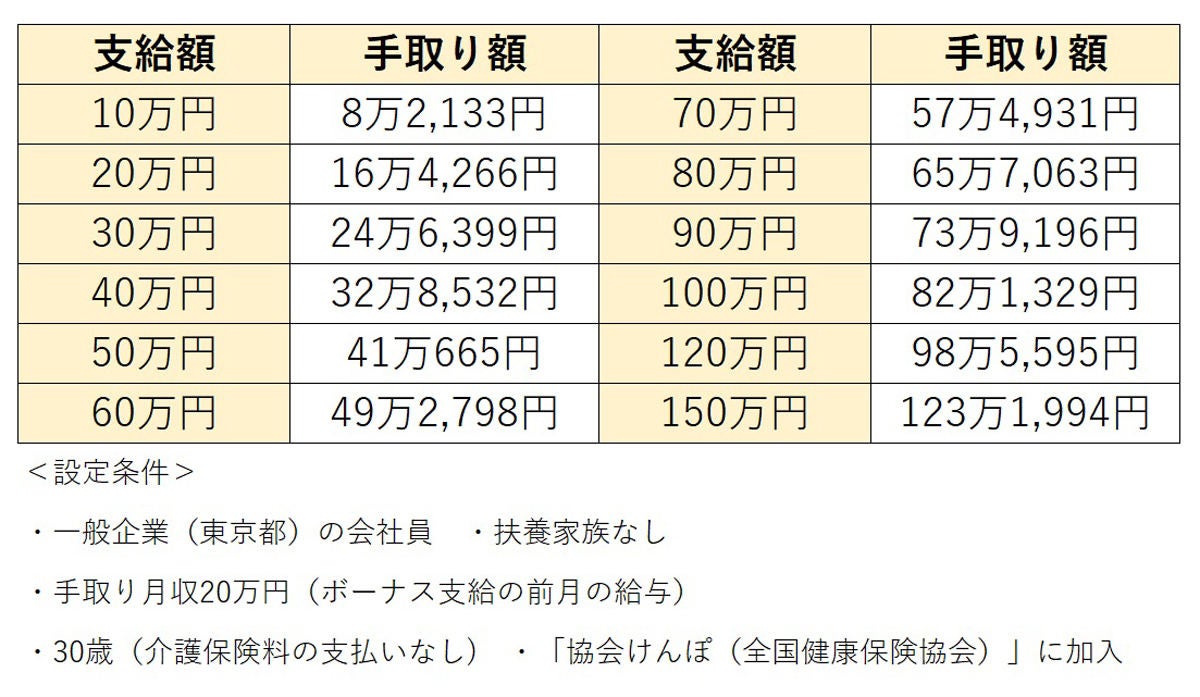
Q1:手取り額を少しでも増やすための節税策はありますか?
A1:賞与支給のタイミングで直接手取りを増やすことは制度上困難ですが、年間を通じた対策として「iDeCo(個人型確定拠出年金)」や「ふるさと納税」の活用が有効です。iDeCoは掛金全額が所得控除となり、年末調整で税金が還付されます。また、扶養親族の申告漏れがないか確認することも重要です。
Q2:冬のボーナスと夏のボーナスで手取り計算は違いますか?
A2:税率や保険料率の改定がない限り、基本的な計算ロジックは夏・冬で同一です。ただし、年度途中で社会保険料率の改定が行われた場合や、前月の残業時間等によって前月給与が大きく変動している場合は、手取り額に数千円〜数万円の差が生じることがあります。
Q3:40歳になった途端に手取りが減った気がするのはなぜですか?
A3:40歳に達した月(正確には誕生日の前日を含む月)から「介護保険第2号被保険者」となり、健康保険料に介護保険料率(労使折半で約0.8〜0.9%程度)が上乗せされるためです。額面150万円の場合、約1万2,000円〜1万4,000円程度の手取り減少となります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
