
国保と社保の違いを徹底比較!保険料の損得や扶養・2026年最新の真実

国保と社保の違いを徹底比較!保険料の損得や扶養・2026年最新の真実の詳細解説を解説します。最新トレンドが詰まっています。
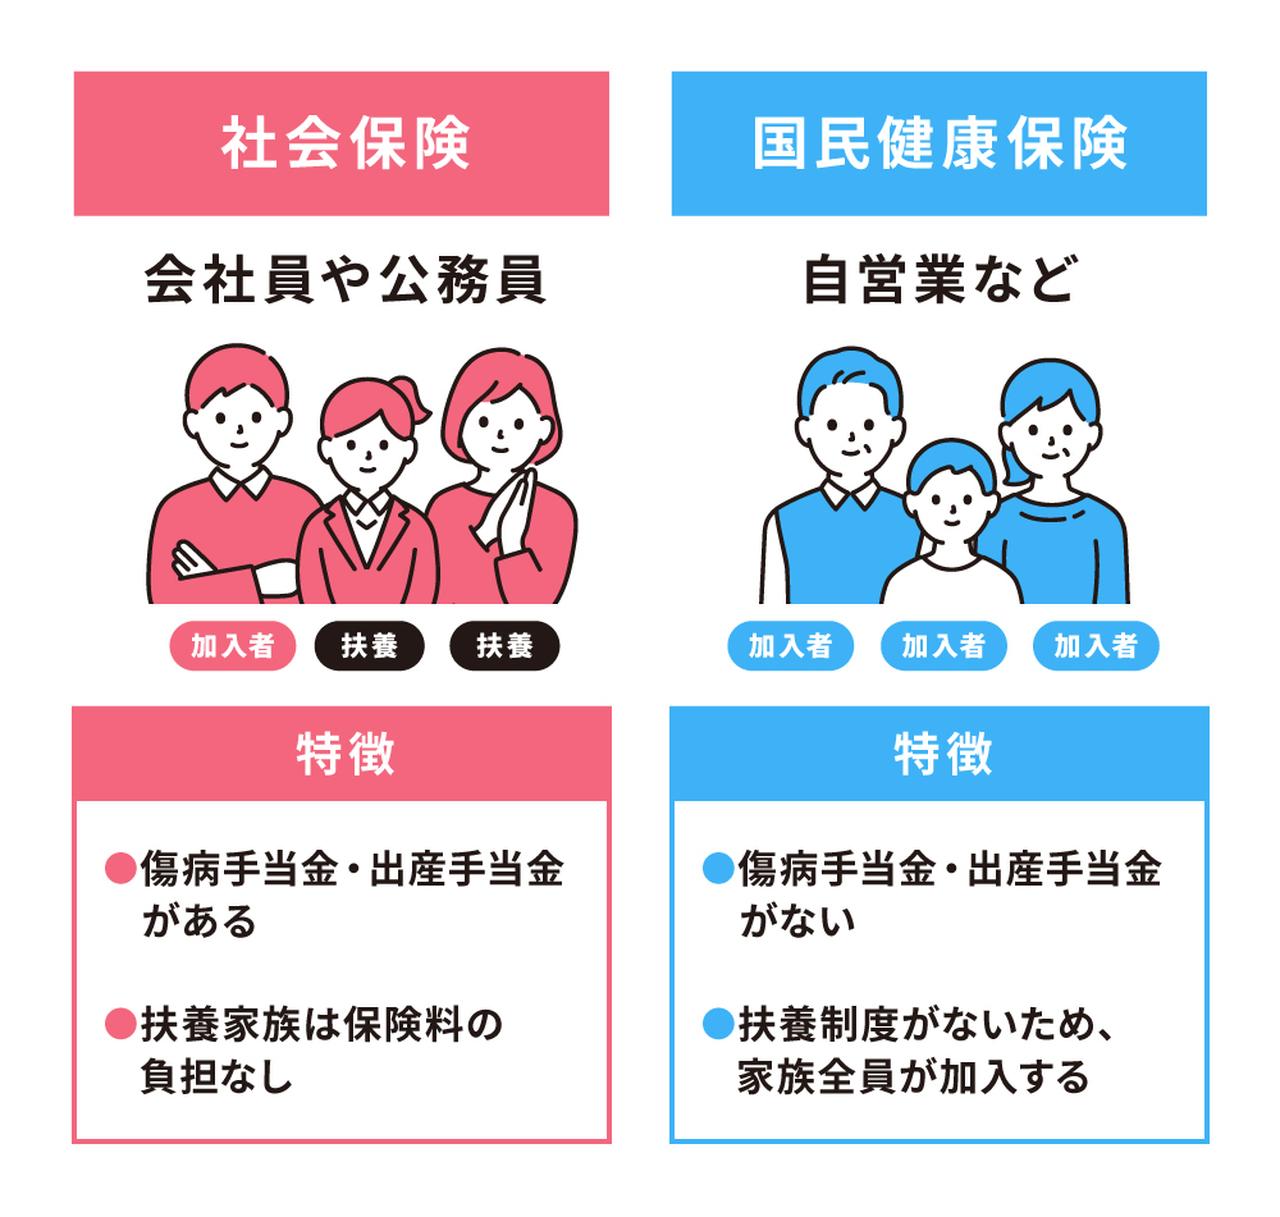
Q1:病院の窓口で支払う自己負担割合にも国保と社保で違いはありますか?
A1:医療機関の窓口で支払う自己負担割合は、国保・社保ともに年齢や所得に応じて「原則3割(未就学児は2割、70歳以上は1〜3割)」と一律で定められており、違いはありません。また、1カ月の医療費が高額になった際に自己負担限度額を超えた分が払い戻される「高額療養費制度」も両方に備わっています。
Q2:退職後、任意継続を選んだあとに保険料が安い国保へ途中で切り替えることはできますか?
A2:法改正により、任意継続の被保険者から申し出があれば、理由を問わずいつでも任意継続をやめて国民健康保険へ切り替えることが可能になっています。退職2年目は前年所得が下がって国保のほうが安くなるケースが多いため、1年ごとに試算して切り替えを検討するのが賢明です。
Q3:個人事業主でも社会保険(協会けんぽ等)に加入する方法はありますか?
A3:個人事業主本人は原則として国保に加入しますが、自ら「法人(合同会社や株式会社)」を設立して役員報酬を受け取る形を取れば、1人社長であっても社会保険に加入することが可能です。また、同業種の事業主が集まる「国民健康保険組合(文芸美術国保など)」に加入することで、所得にかかわらず保険料を一律に抑えられる特例ルートも存在します。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
