
イェンゼンの不等式とは?Aiと統計学を支える超重要定理を徹底解説

イェンゼンの不等式とは?Aiと統計学を支える超重要定理を徹底解説について知っておくべき ポイントを分かりやすく解説いたします。
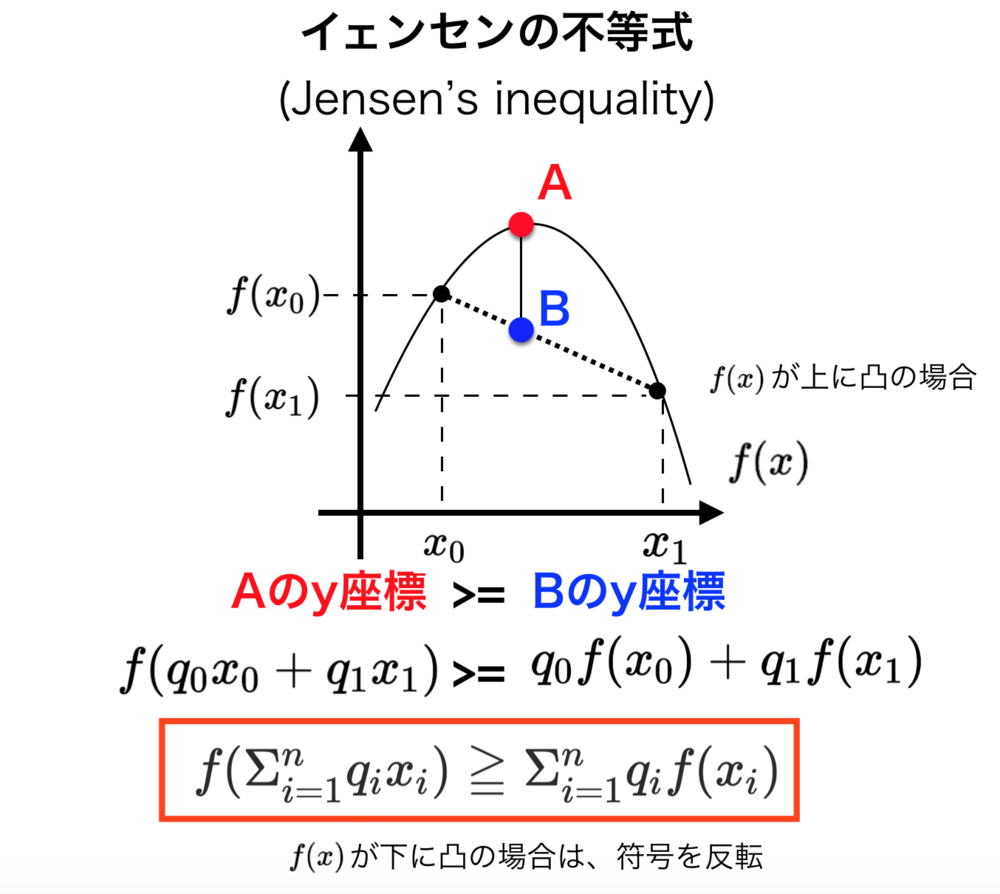
イェンゼンの不等式の数学的正当性を確認するため、離散有限項での数学的帰納法による証明と、一般的な確率論・統計学における期待値の証明を整理します。
ステップ1:数学的帰納法による離散版の証明
実数区間 $I$ 上で定義された凸関数 $f(x)$ と、重み $\sum_{i=1}^n p_i = 1$ ($p_i \ge 0$) に対して次の式を示します。
$$f\left(\sum_{i=1}^n p_i x_i\right) \le \sum_{i=1}^n p_i f(x_i)$$
[基底段階 $n=2$]
凸関数の定義そのものより、$f(p_1 x_1 + p_2 x_2) \le p_1 f(x_1) + p_2 f(x_2)$ は自明に成立します。
[帰納段階 $n=k$ から $n=k+1$]
$n=k$ で成立すると仮定し、$k+1$ 項のケースを扱います。$p_{k+1} < 1$ として、重みの合成比率を調整します。
$$\sum_{i=1}^{k+1} p_i x_i = (1 - p_{k+1}) \sum_{i=1}^k \frac{p_i}{1 - p_{k+1}} x_i + p_{k+1} x_{k+1}$$
ここで $n=2$ の凸性を用いると以下のように展開できます。
$$f\left(\sum_{i=1}^{k+1} p_i x_i\right) \le (1 - p_{k+1}) f\left(\sum_{i=1}^k \frac{p_i}{1 - p_{k+1}} x_i\right) + p_{k+1} f(x_{k+1})$$
内側の総和に対して帰納法の仮定を適用することで、$(k+1)$ 項でも不等式が成立することが証明されます。
ステップ2:接線(劣微分)を用いた確率論的・期待値の証明
より一般的な確率変数 $X$ に対する証明は、凸関数の接線(Supporting Line)の性質を用いるアプローチが最も簡潔です。
凸関数 $f(x)$ は、任意の点 $c$ において常にグラフの下側に接線が存在します(微分可能な場合は通常の接線、そうでない場合も劣勾配が存在)。平均値 $c = \mathbb{E}[X]$ の周りでの接線の傾きを $a$ と置くと、すべての $x$ に対して次が成立します。
$$f(x) \ge f(\mathbb{E}[X]) + a(x - \mathbb{E}[X])$$
この不等式の両辺に対して期待値オペレータ $\mathbb{E}[\cdot]$ を作用させます。
$$\mathbb{E}[f(X)] \ge \mathbb{E}[f(\mathbb{E}[X])] + a(\mathbb{E}[X] - \mathbb{E}[X])$$
右辺第2項は $\mathbb{E}[X] - \mathbb{E}[X] = 0$ となり消滅し、第1項は定数の期待値であるため $f(\mathbb{E}[X])$ のまま残ります。これにより、任意の確率分布に対して次の定理が厳密に示されます。
$$\mathbb{E}[f(X)] \ge f(\mathbb{E}[X])$$
ステップ3:条件付き期待値への拡張
現代の確率過程や数理ファイナンス、強化学習理論では、情報増大系(フィルトレーション $\mathcal{F}$)に対する条件付き期待値のイェンゼンの不等式が頻出します。
$$f(\mathbb{E}[X \mid \mathcal{F}]) \le \mathbb{E}[f(X) \mid \mathcal{F}]$$
この性質により、凸変換されたマルチンゲール過程がサブマルチンゲール(期待値が時間とともに減少しない過程)になることが導かれ、確率論の多くの極限定理や資産価格モデルの安定性が担保されています。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
