
三親等とはどこまで?家系図の数え方から慶弔休暇・香典相場まで総点検

三親等とはどこまで?家系図の数え方から慶弔休暇・香典相場まで総点検について押さえておきたい 事実を分かりやすく解説いたします。
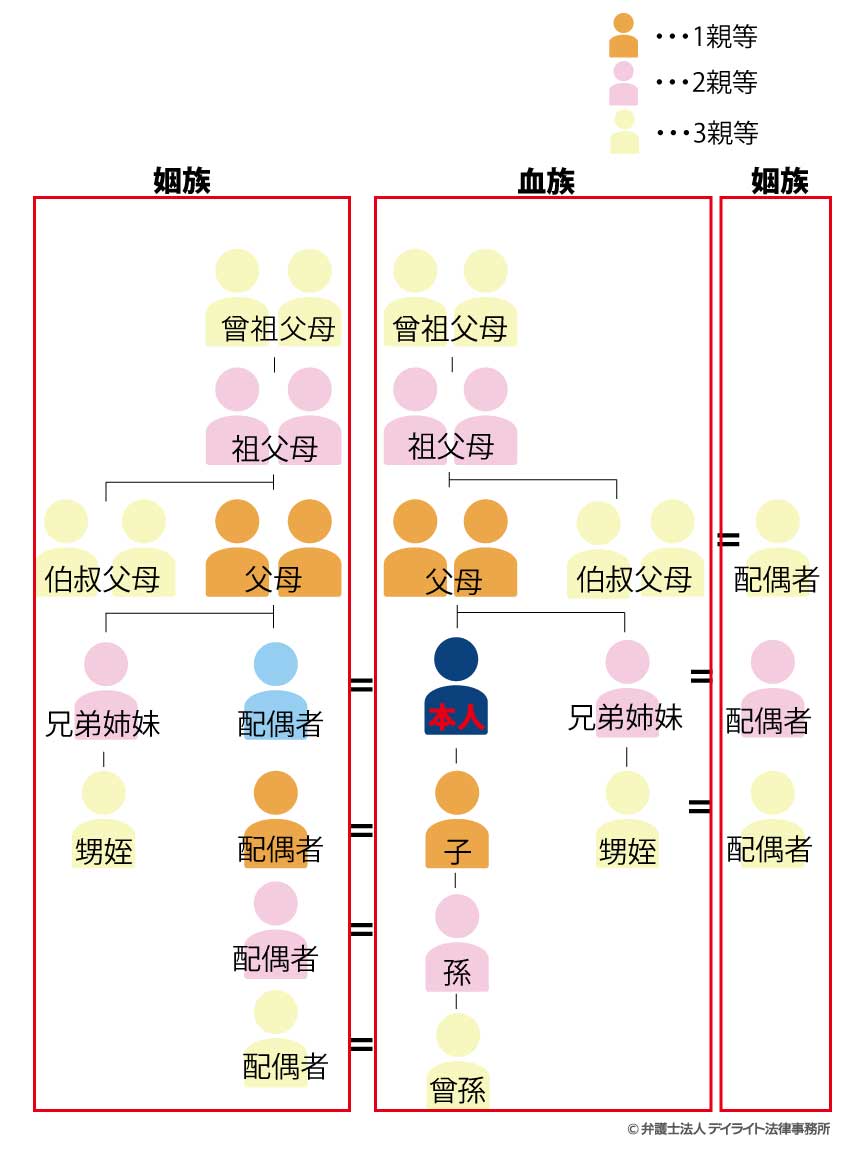
法律や税制において、「三親等」という言葉が持つ法的な拘束力を都合よく拡大解釈してしまう危険なケースも散見されます。
もっとも注意すべきは所得税法上の「扶養控除」の扱いです。国税庁の定めによれば、控除対象扶養親族の範囲は「六親等内の血族及び三親等内の姻族」と規定されています。この条文の文面だけを見て、「叔父叔母や配偶者の甥姪を生活の足しに養っているから、自動的に税金が安くなる」と誤解する人が少なくありません。
しかし、扶養控除を満たすには親等の要件に加え、以下の厳格なハードルが存在します。
- 生計を一にしていること:同居しているか、常に生活費や療養費の送金が行われている事実の証明。
- 合計所得金額の制限:年間の合計所得金額が48万円以下(給与のみの場合は年収103万円以下)であること。
- 他の親族の扶養に入っていないこと:重複控除の排除。
三親等であることは「受け皿」の条件に過ぎず、実質的な経済的援助のエビデンスがなければ税務調査で否認される対象となります。「血が繋がっているから」「義理の甥だから」という緩やかな理解だけで手続きを進めるのは極めてリスクが高いといえます。
【プロの結論】家族社会学と心理的バウンダリーから導く最適な付き合い方
三親等との付き合い方を巡るストレスは、昭和期に形成された「親戚一同が結束すべき」という血縁至上主義と、個人主義が定着した現代社会の価値観とのズレによって生じています。
家族社会学の知見では、親族関係において過度な期待や義務感を抱きすぎる状態を「関係の未分化」と捉えます。特に「配偶者の叔父叔母」といった配偶者の三親等は、血の繋がりがないにもかかわらず、地域の慣習や家父長的な同調圧力によって重い冠婚葬祭の負担を強いられ、配偶者間のパートナーシップを揺るがす火種となりがちです。
健全な人間関係を維持するためには、法的な制度と個人的な「心理的バウンダリー(境界線)」を意識的に使い分ける姿勢が求められます。
- 積極的に関係を深めるべきケース:日頃から家族ぐるみの交流があり、困りごとを気軽に相談できる信頼関係がすでに醸成されている場合。親等の遠近に関わらず一人の大切な人間関係として遇する。
- 慎重に距離を置き、型通りの対応に留めるべきケース:冠婚葬祭の場以外で連絡を取り合うことがなく、相手方の一方的な価値観や経済的負担を押し付けられる懸念がある場合。弔電や祝電、相場通りの金銭送付で礼を尽くし、個人的な現場参加を固辞することが長期的な精神衛生を守る予防策となる。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
