
税理士と公認会計士の違いとは?年収格差や難易度・選び方を徹底比較

税理士と公認会計士の違いとは?年収格差や難易度・選び方を徹底比較とはどのようなものなのか? 主要なファクトを整理してお届けします。
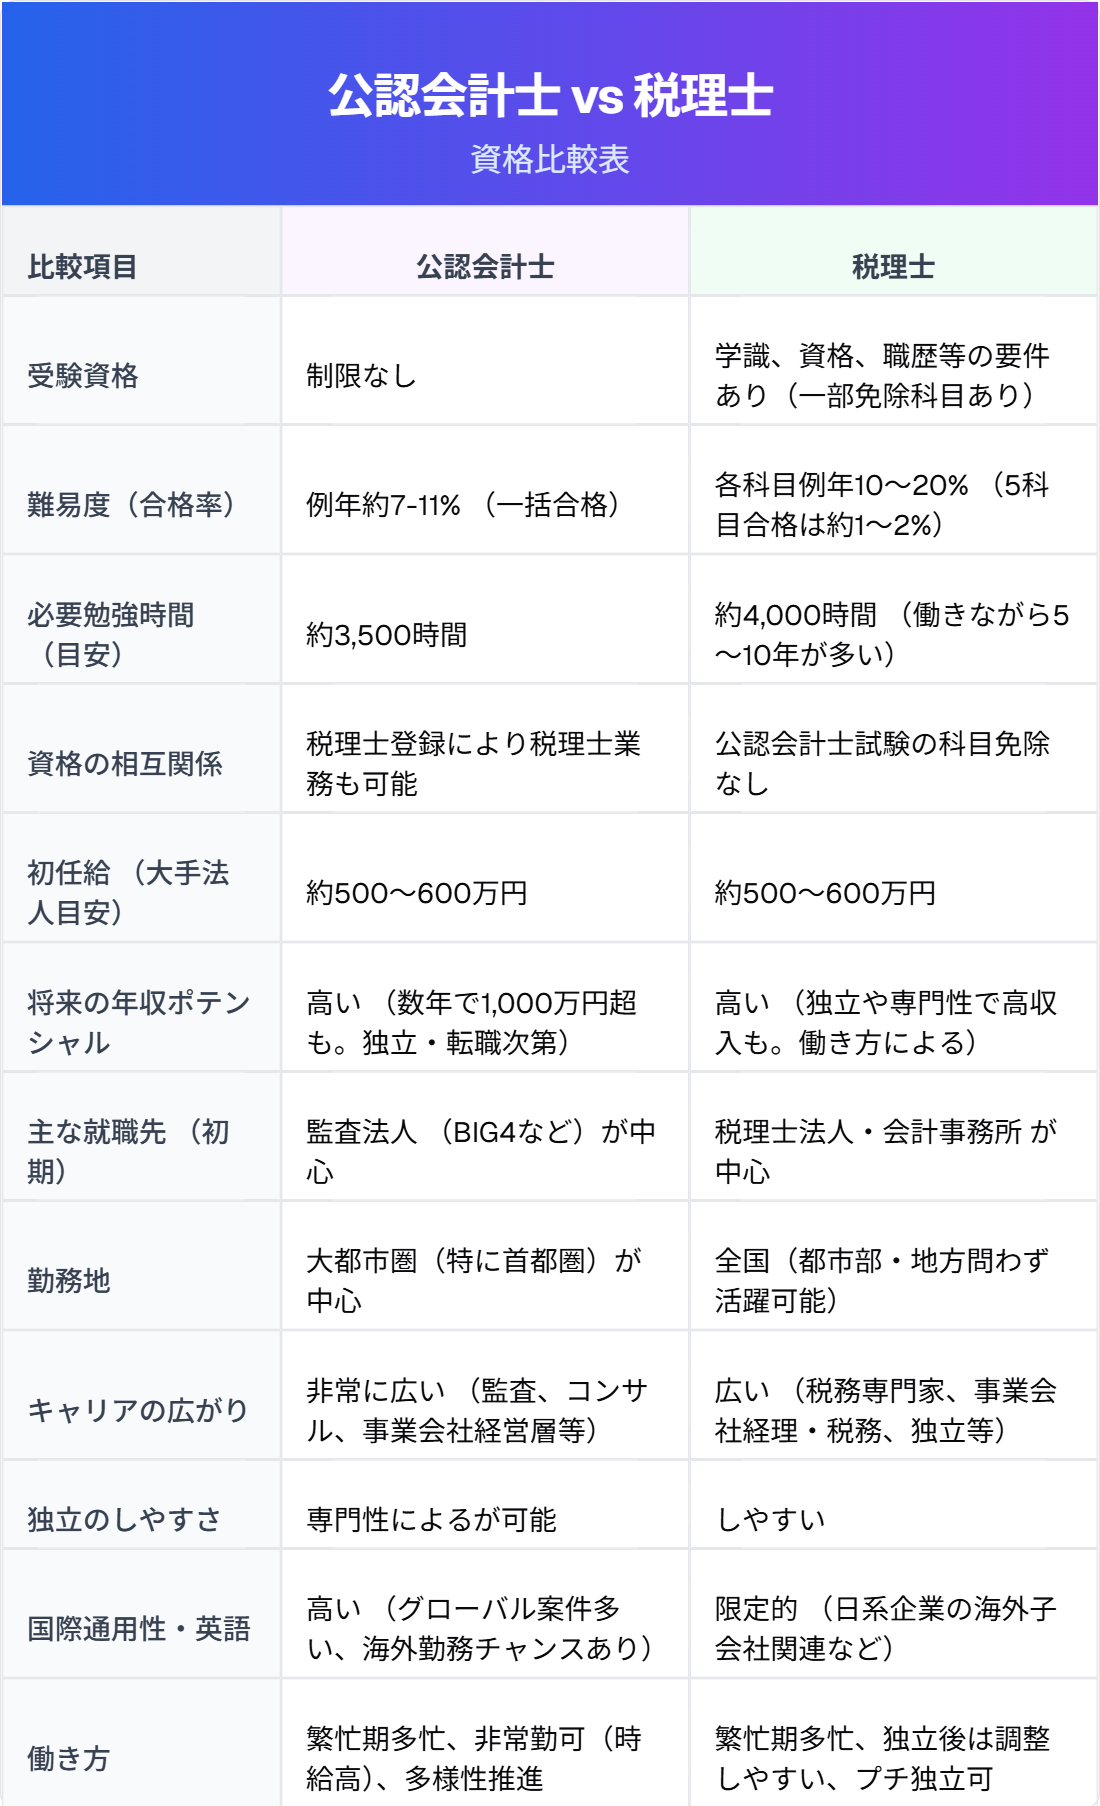
「どちらの資格が上か」「どちらに依頼すべきか」をめぐっては、現場のリアルな声と一般的な認識の間にいくつかの乖離が存在します。
よくある誤解1:「公認会計士がいれば、すべての税務も完璧に対応できる」
前述の通り、公認会計士の本来の専門領域は会計監査と開示です。高度な事業承継対策や複雑な相続税申告、ニッチな税制適格要件の判断などは、長年税務畑一本で腕を磨いてきた専業のベテラン税理士のほうが圧倒的に精緻なソリューションを提供できるケースが多々あります。
よくある誤解2:「税理士はAIに代替されて将来性がない」
単なる仕訳入力や単純な確定申告書の作成は自動化が進んでいますが、経営者の資金繰り相談、事業再生、節税と融資対策の両立といった「感情と戦略が絡む泥臭い意思決定支援」は依然として人間税理士の独壇場です。ネット上での「AI脅威論」をよそに、優秀な税理士事務所には顧問先からの紹介案件が絶え間なく流入しています。
企業側の顧問契約における選び方の基準
クライアント企業が顧問契約を結ぶ際の選択基準は明確です。
- 公認会計士(または会計士系ファーム)を選ぶべき企業:将来的に株式上場(IPO)を視野に入れている、ベンチャーキャピタルからの資金調達を控えている、大企業子会社で連結決算やIFRS(国際財務報告基準)対応が求められる企業。
- 税理士を選ぶべき企業:地域密着型の中小企業、個人事業主、売上規模が数十億円未満の未上場企業、オーナー個人の資産税・相続税対策までトータルで親身に相談したい企業。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
