
バイク保険が安いおすすめ会社は?相場比較と保険料を抑える裏ワザ

バイク保険が安いおすすめ会社は?相場比較と保険料を抑える裏ワザの真相や最新動向に迫る! わかりやすい言葉でまとめました。
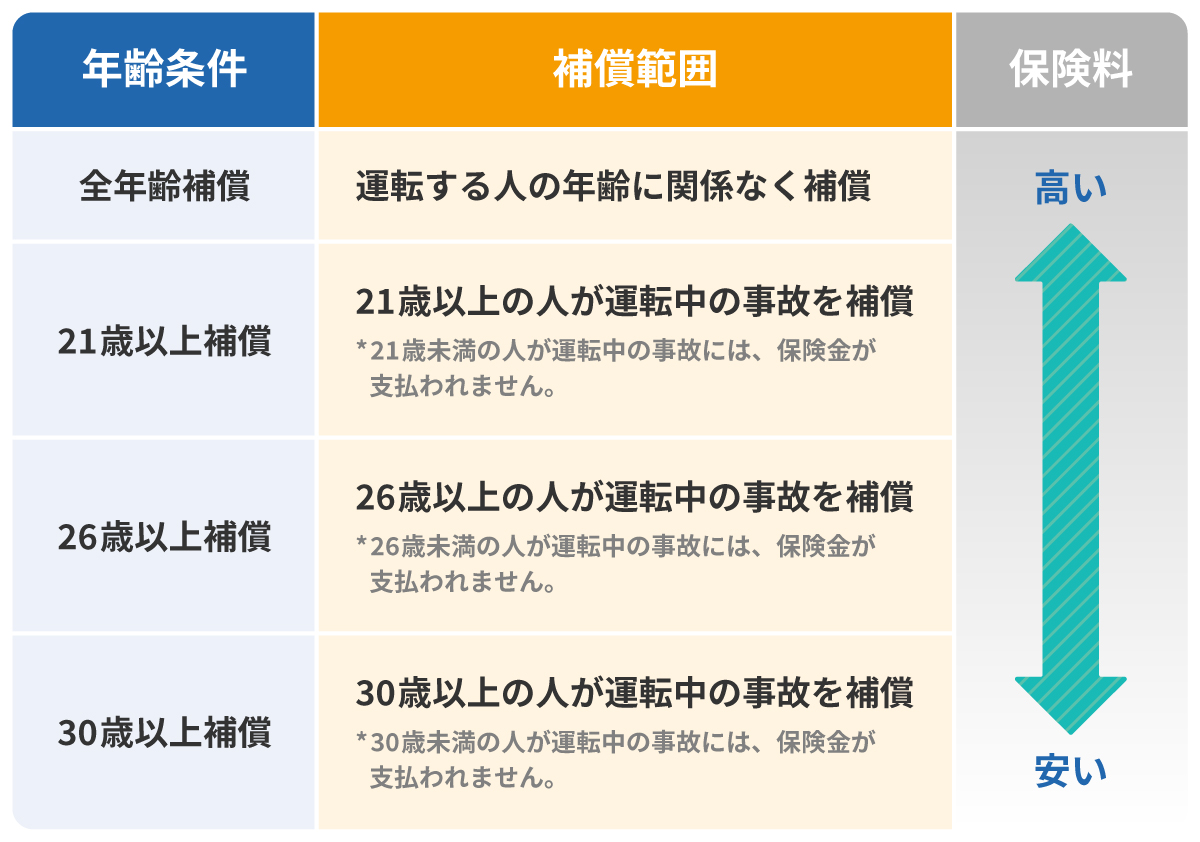
保険料が高止まりしやすい20代ライダーや新規加入者でも、制度の仕組みを正しく活用すれば大幅なコストカットが可能です。現場で活用されている具体的なアプローチを紹介します。
第一に、バイク保険20代安い会社を絞り込むためのバイク保険一括見積もり比較の活用です。各損保は年齢区分や車種ごとに異なるリスク計算式を採用しているため、同じ20代・250ccであってもA社とB社で年間2万円以上の開きが出ることがあります。一括見積もりサービスを活用し、同日・同条件で複数社の見積もりを並列化することが節約の第一歩です。
第二に、バイク保険ネット割引キャンペーンや証券ペーパーレス割引の併用です。多くのダイレクト損保では、新規Web申込で1万円割引、継続時でも数千円割引が適用されます。早期更新割引などを重ねることで、基本料から1万円以上のディスカウントを確実に享受できます。
第三に、知る人ぞ知るバイク保険等級引き継ぎ裏ワザの活用です。同居する親族間でバイクを譲受する場合や、過去にバイクを手放した際に発行した「中断証明書(有効期間10年)」が手元にある場合、高い等級を家族間や過去の自分から引き継ぐことが可能です。例えば、父親が乗らなくなったバイクの20等級を20歳の子供に引き継ぎ、父親が新規で加入し直せば、世帯全体の年間保険料は劇的に圧縮されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
リスク管理と家計防衛の観点から導き出される、契約形態別の明確な判断基準は以下の通りです。
【ダイレクト型保険が向いている人】
・スマートフォンの操作に抵抗がなく、補償内容を自己決定できる人
・年間の走行距離が明確で、日常点検を自身で管理できる人
・固定費を最小限に抑え、浮いた予算を装備やメンテナンスに充てたい人
【代理店型やフルカバー設計を維持すべき人】
・対面で細かく質問しながら契約内容を決めたい人
・通勤・通学で毎日過密な道路を走り、事故リスクが極めて高い人
・万が一の事故の際、代理店の専任担当者に現場折衝を全面的に委ねたい人
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
