
医療費控除とふるさと納税の併用で損?確定申告の罠と限度額を徹底解説

医療費控除とふるさと納税の併用で損?確定申告の罠と限度額を徹底解説に関する知りたいポイントを初心者にも親しみやすくまとめました。詳細を読もうことができます。
2026年 確定申告 医療費控除 ふるさと納税の手続きは、国税庁のシステム刷新とマイナポータル機能の拡充により、過去に類を見ないほど自動化が進んでいます。確定申告 e-Tax スマホ申請 医療費控除のフローを正しく押さえることで、書類の保管や転記の手間はほぼ解消されます。
必読記事
具体的な確定申告 医療費控除 ふるさと納税 やり方は以下の4ステップで完結します。
- 事前準備とマイナポータル連携:スマートフォンでマイナポータルアプリを起動し、国税庁「確定申告書等作成コーナー」とアカウントを連携させます。マイナポータル連携 医療費控除 ふるさと納税を設定することで、1年間の医療費通知情報(公的保険適用分)および各ポータルサイトの寄附金控除に関するXMLデータが自動取得されます。
- データの自動取り込み:スマホの申告画面上で「連携データを取得する」を選択すると、医療費の総額と自治体ごとの寄附金額が該当欄へ自動反映されます。領収書の一枚ずつの計算や受領証明書の書面添付は原則不要です。
- 自費診療・窓口未反映分の追記:マイナポータルの医療費通知には自由診療(保険適用外の歯科矯正やインプラント、出産費用の一部、通院交通費など)が反映されないため、これらのみ手動で領収書から追加加算します。
- 送信と還付金受取口座の指定:入力内容の確認画面で、医療費控除と寄附金控除の双方が正しく計上されていることを目視確認し、マイナンバーカードをかざしてe-Tax送信を完了します。公金受取口座を登録していれば、通常3週間程度で指定口座に還付金が振り込まれます。
【プロの結論】併用すべき人・慎重になるべき人の判断基準
家計の税効率を最適化する観点から、両制度の併用に向いている人と、計画的な見直しが求められる人の明確な境界線を提示します。
【積極的に併用すべき人の条件】
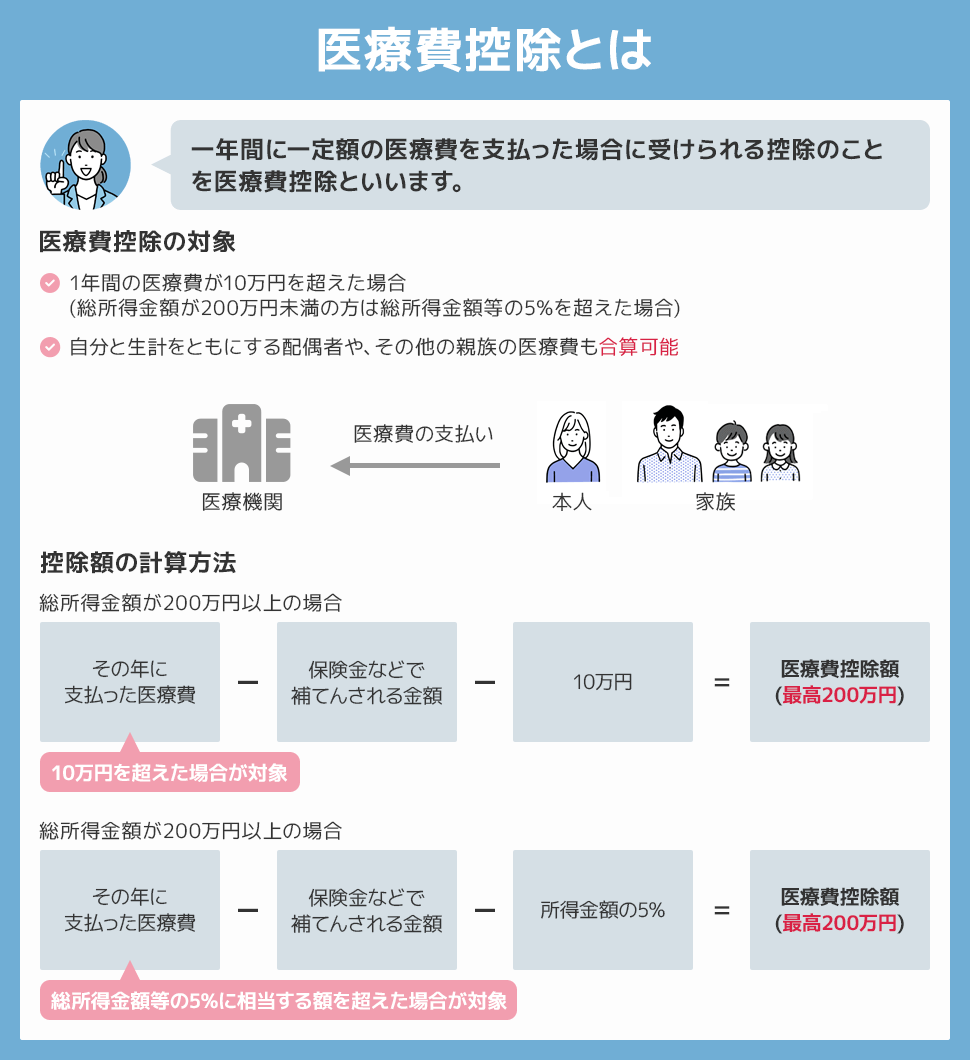
- 年間の自己負担医療費(保険適用外・交通費含む)が10万円(総所得金額200万円未満の場合はその5%)を確実に超えている人
- マイナンバーカードを保有し、スマホでのe-Tax連携申告を行える環境にある人
- 課税所得が高く、医療費控除による所得税還付率(最高税率適用者など)の恩恵が大きい世帯
【慎重な限度額管理が求められる人の条件】
- 年間医療費が10万円前後のボーダーライン上にあり、控除対象額がごくわずかな人(手間の割に税効果が薄い場合がある)
- 住宅ローン控除(1年目)など他の大型税額控除があり、すでに所得税・住民税が全額引き切られている可能性がある人
- ワンストップ特例に依存しており、確定申告書の作成を自分で行う時間を確保できない人
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
