
医療法人社団とは?財団との違いや設立要件・節税の罠を徹底解説

医療法人社団とは?財団との違いや設立要件・節税の罠を徹底解説についての最新情報を徹底解説します。
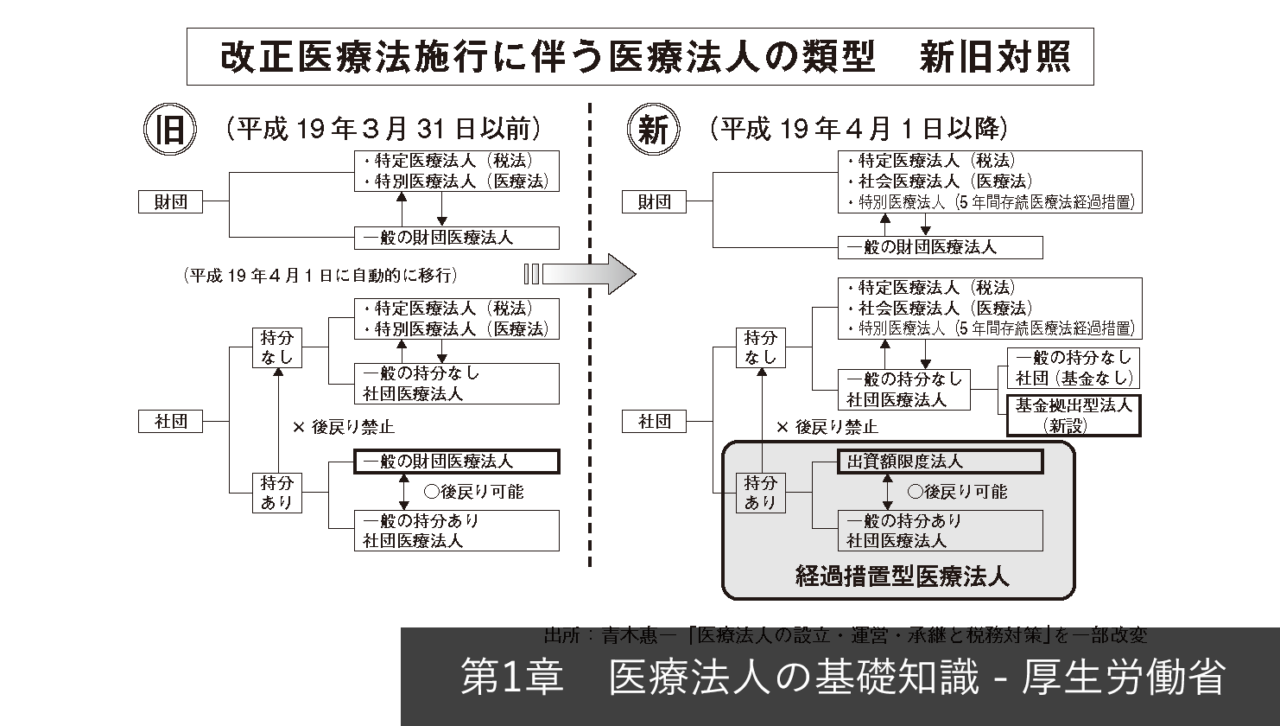
医療法人社団の設立は、株式会社のように法務局へ登記申請するだけで完了するものではありません。各都道府県の医療審議会による厳格な事前審査と認可手続きを通過する必要があります。
認可基準において特に厳密なチェックが行われるのが「人的要件」と「資金的要件」です。
- 役員構成の厳格な規定:原則として理事3名以上、監事1名以上の計4名以上を配置しなければなりません。また、意思決定機関である社員総会を構成する「社員」も原則3名以上が必要です。
- 理事長の医師・歯科医師要件:医療法第46条の6第1項により、医療法人の理事長は原則として医師または歯科医師でなければなりません。都道府県知事の認可を受けた特例(後継者育成期間の一時的就任など)を除き、無資格者が理事長に就任することは認められていません。
- 監事の独立性:理事の親族や顧問税理士、取引先企業の役員など、利害関係者は監事に就任できません。監事には業務・財産の適正な監査能力が法的に求められます。
- 資産要件(運転資金の確保):年間支出予算の2か月分以上の運転資金(現金・預貯金)を保有していることが一般的な基準です。賃貸物件で開設する場合は、賃貸借契約の確実性や敷金・保証金の担保も細かく精査されます。
都道府県の設立認可申請は年に1〜2回しか受付期間が設けられていない地域が多く、準備から認可・登記完了までに通常半年から1年程度の期間を要します。定款の作成から財産目録の確定、役員の選任理由書まで、膨大な行政書類を不備なく揃える緻密なスケジュール管理が欠かせません。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
