
新潟県民共済の評判と罠とは?掛金と割戻金の実態を徹底解剖

新潟県民共済の評判と罠とは?掛金と割戻金の実態を徹底解剖について詳しく解説いたします。最新の情報をお届けします。
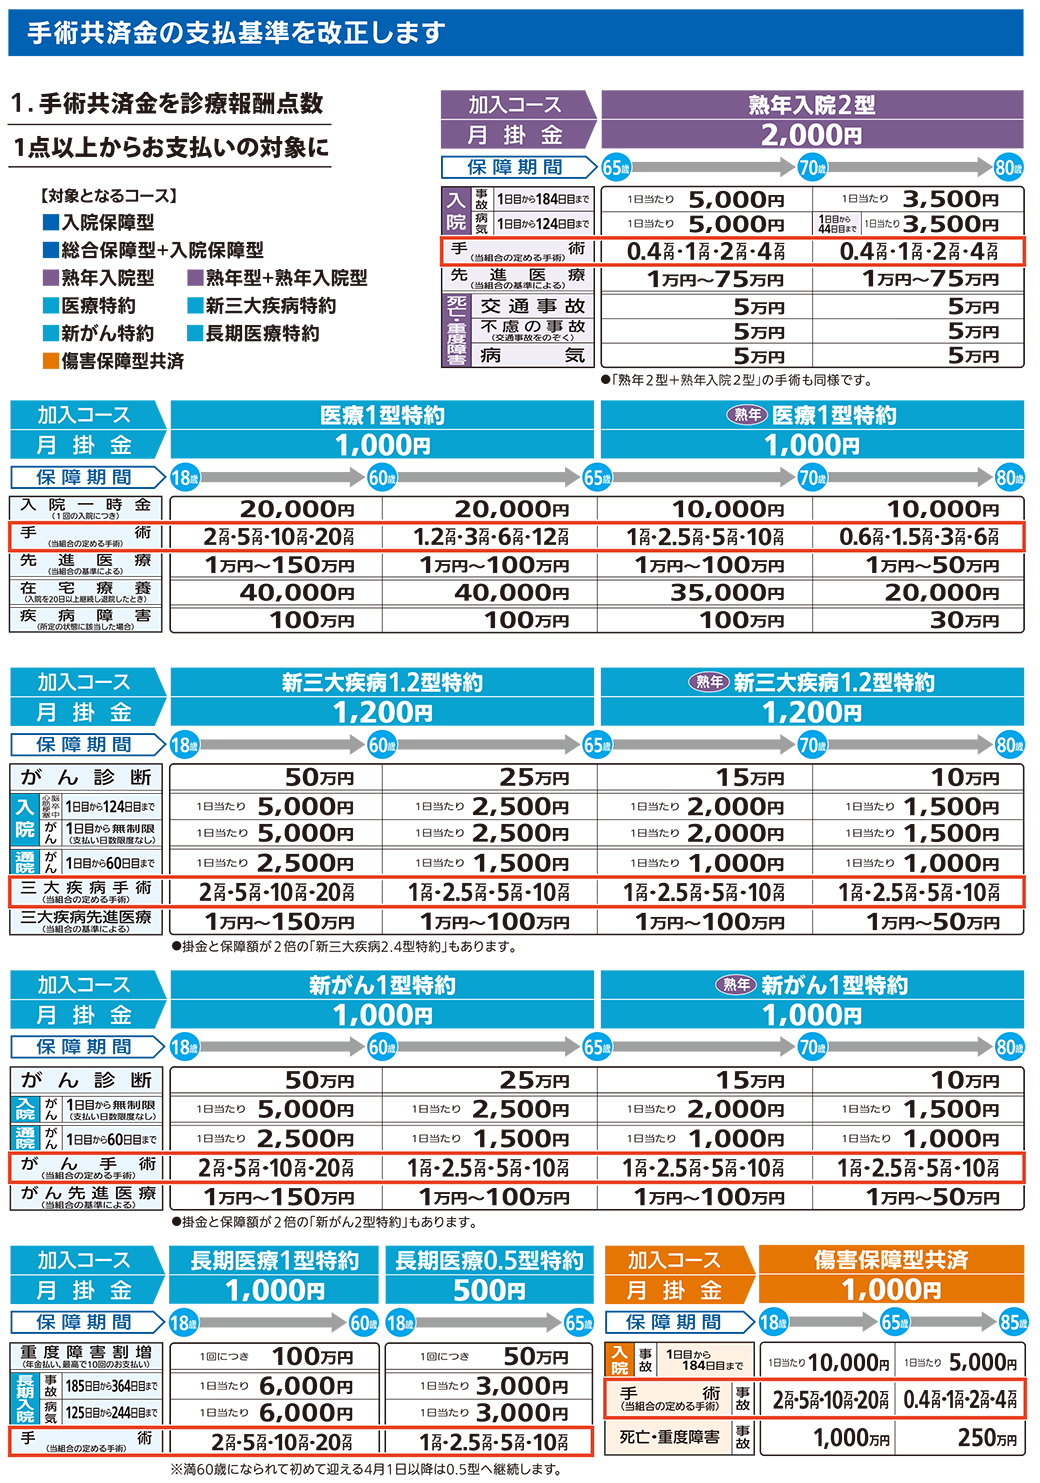
新潟県民共済は加入者のライフステージに応じたシンプルなコース構成を採用しています。複雑な特約の組み合わせで悩む必要が少ない反面、各コースがカバーする範囲を正確に把握しておく必要があります。
働き盛りと家族を守る「総合保障型」と「入院保障型」
18歳から64歳までが加入できる総合保障型(総合保障1型・2型・4型)は、病気による入院・死亡から事故(ケガ)による通院までをバランスよくパッケージ化した主力商品です。特に月額2,000円の「総合保障2型」は、1日あたり4,500円〜5,000円の入院保障に加え、後遺障害や死亡保障まで網羅しており、20代〜40代のファーストチョイスとして定着しています。
一方で、近年の短期入院化に対応して人気を集めているのが新潟県民共済の入院保障型や医療特約の追加です。入院初日から手厚くカバーされる設計や、まとまった出費に備える「入院一時金」的なサポートを組み合わせることで、自己負担が発生しやすい差額ベッド代や交通費の補填が可能になります。
0歳から18歳までを幅広く守る「こども共済」
月々1,000円から加入できるこども共済は、子育て世帯から絶大な支持を集めています。子供特有の骨折やケガによる通院(1日目から手厚く支給)はもちろん、他人の物を壊したり怪我をさせたりした際の「第三者への個人賠償責任保険」が自動付帯されている点が大きな強みです。新潟県内の子育て世帯の間でも「PTA保険や学校の任意保険の代わりにまず加入しておく定番」として定評があります。
シニア世代をつなぐ「熟年型」と保障縮小の現実
満65歳を迎えると、総合保障型から自動的に新潟県民共済の熟年型(熟年2型・4型)へと移行します。満65歳から最長満85歳まで継続可能ですが、ここで注意すべきは「掛金は月々2,000円〜4,000円で据え置きであるものの、病気入院や死亡に対する保障金額が段階的に半減〜大幅減額される」という点です。シニア期の本格的な医療費負担にどう備えるかは、共済単体では完結しにくい構造といえます。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
