
携帯品・別送品申告書完全ガイド!紙とWebの差と免税の落とし穴

携帯品・別送品申告書完全ガイド!紙とWebの差と免税の落とし穴の主要なニュースを専門的かつ分かりやすくまとめました。全体像を一目で把握できます。
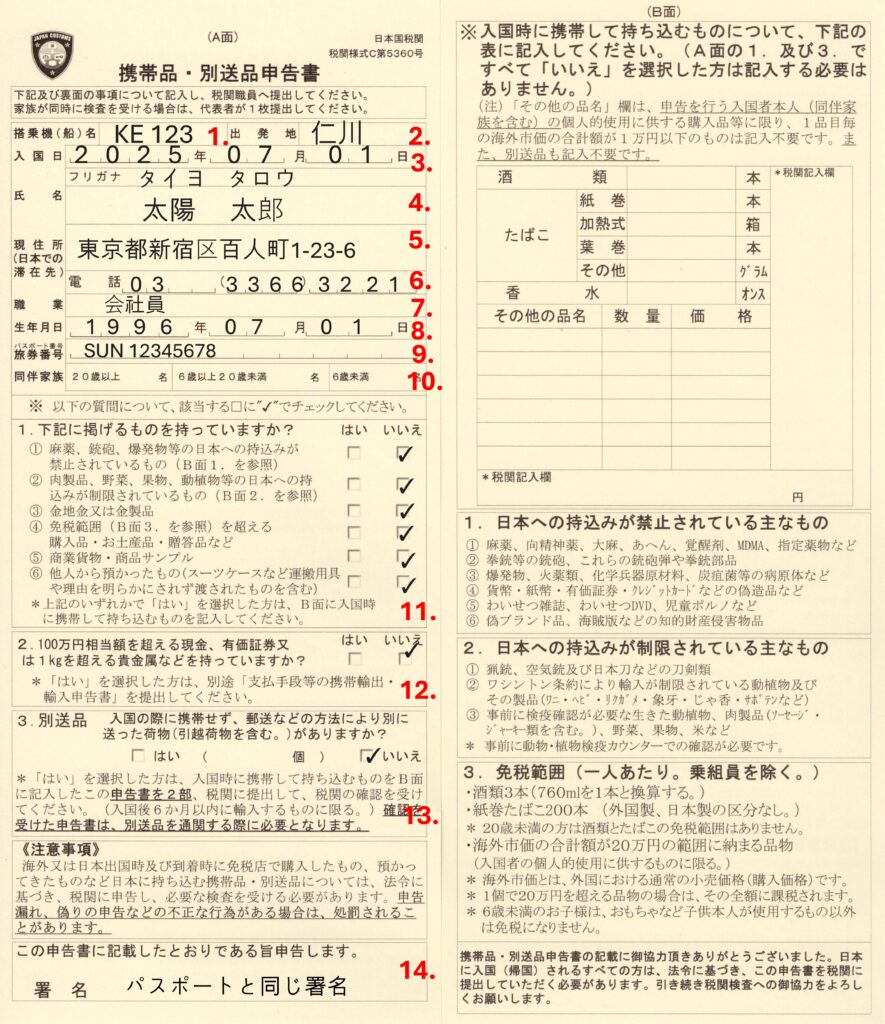
税関トラブルの火種として最も頻発するのが、免税範囲に対する認識のズレです。財務省関税局の最新規定に準拠した税関免税範囲2026年最新の基準を把握していなければ、意図せぬ申告漏れとして厳正な追徴や事情聴取の対象となり得ます。成人1人あたりの免税枠は明確に数値化されており、曖昧な解釈は一切通用しません。
特に問い合わせが殺到するのが日本税関酒類たばこ免税枠のディテールです。酒類は1本あたり約760ml程度のボトルで「3本」までが無税となります。たばこに関しては、紙巻たばこであれば「200本(1カートン)」、加熱式たばこであれば個装パッケージの個数に応じた明確な換算基準が適用されます。そして「その他のお土産品」に適用される海外市価の合計額20万円の枠については、極めて厳格な計算方式が採用されている点に注意しなければなりません。
旅行者が陥りやすい最大の誤解は、20万円の枠を「超過した差額分だけに課税される」と思い込んでいる点です。例えば、海外の直営店で30万円の高級腕時計を1点購入した場合、免税枠20万円を差し引いた10万円に課税されるのではなく、「30万円の全額」が課税対象となります。こうした課税対象品申告方法の原則を知らないまま申告書に「なし」とチェックを入れ、手荷物検査で発見された場合、故意の虚偽申告とみなされペナルティ(過少申告加算税や重加算税)が上乗せされるリスクを背負うことになります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
