
世帯年収800万の住宅ローン適正額とは?破綻を防ぐ借入限界と資金計画

世帯年収800万の住宅ローン適正額とは?破綻を防ぐ借入限界と資金計画の重要なポイントについて、分かりやすい解説を取りまとめてご紹介します。
Q1:頭金なしのフルローンでも銀行の審査は通りますか?その際のリスクは?
A1:信用情報や勤め先の属性に問題がなければ、頭金ゼロのフルローンでも審査自体は通過します。しかし、購入直後から「借入残債が物件の時価を上回るオーバーローン状態」に陥るリスクがあります。万が一の病気やリストラ、離婚などで自宅を売却せざるを得なくなった際、家を売ってもローンが完済できず、不足分の現金を一括で用意できない限り売却すら認められない事態に追い込まれます。
Q2:2026年現在の金利動向において、変動金利と固定金利はどちらを選ぶべきですか?
A2:日銀の利上げ局面が続く現状では、「金利上昇に対する許容度」で判断する必要があります。借入額を4000万円台までに抑え、将来的に金利が1〜2%上昇しても毎月の返済増(月2万〜3万円程度)を平然と吸収できる貯蓄余力がある世帯なら、低水準な変動金利の恩恵を享受する戦略が有効です。一方、借入額が5500万〜6000万円超と限界に近く、わずかな返済増でも家計が破綻しかねない世帯は、全期間固定金利を選択して返済額を確定させるか、借入元本そのものを減額するのが鉄則です。
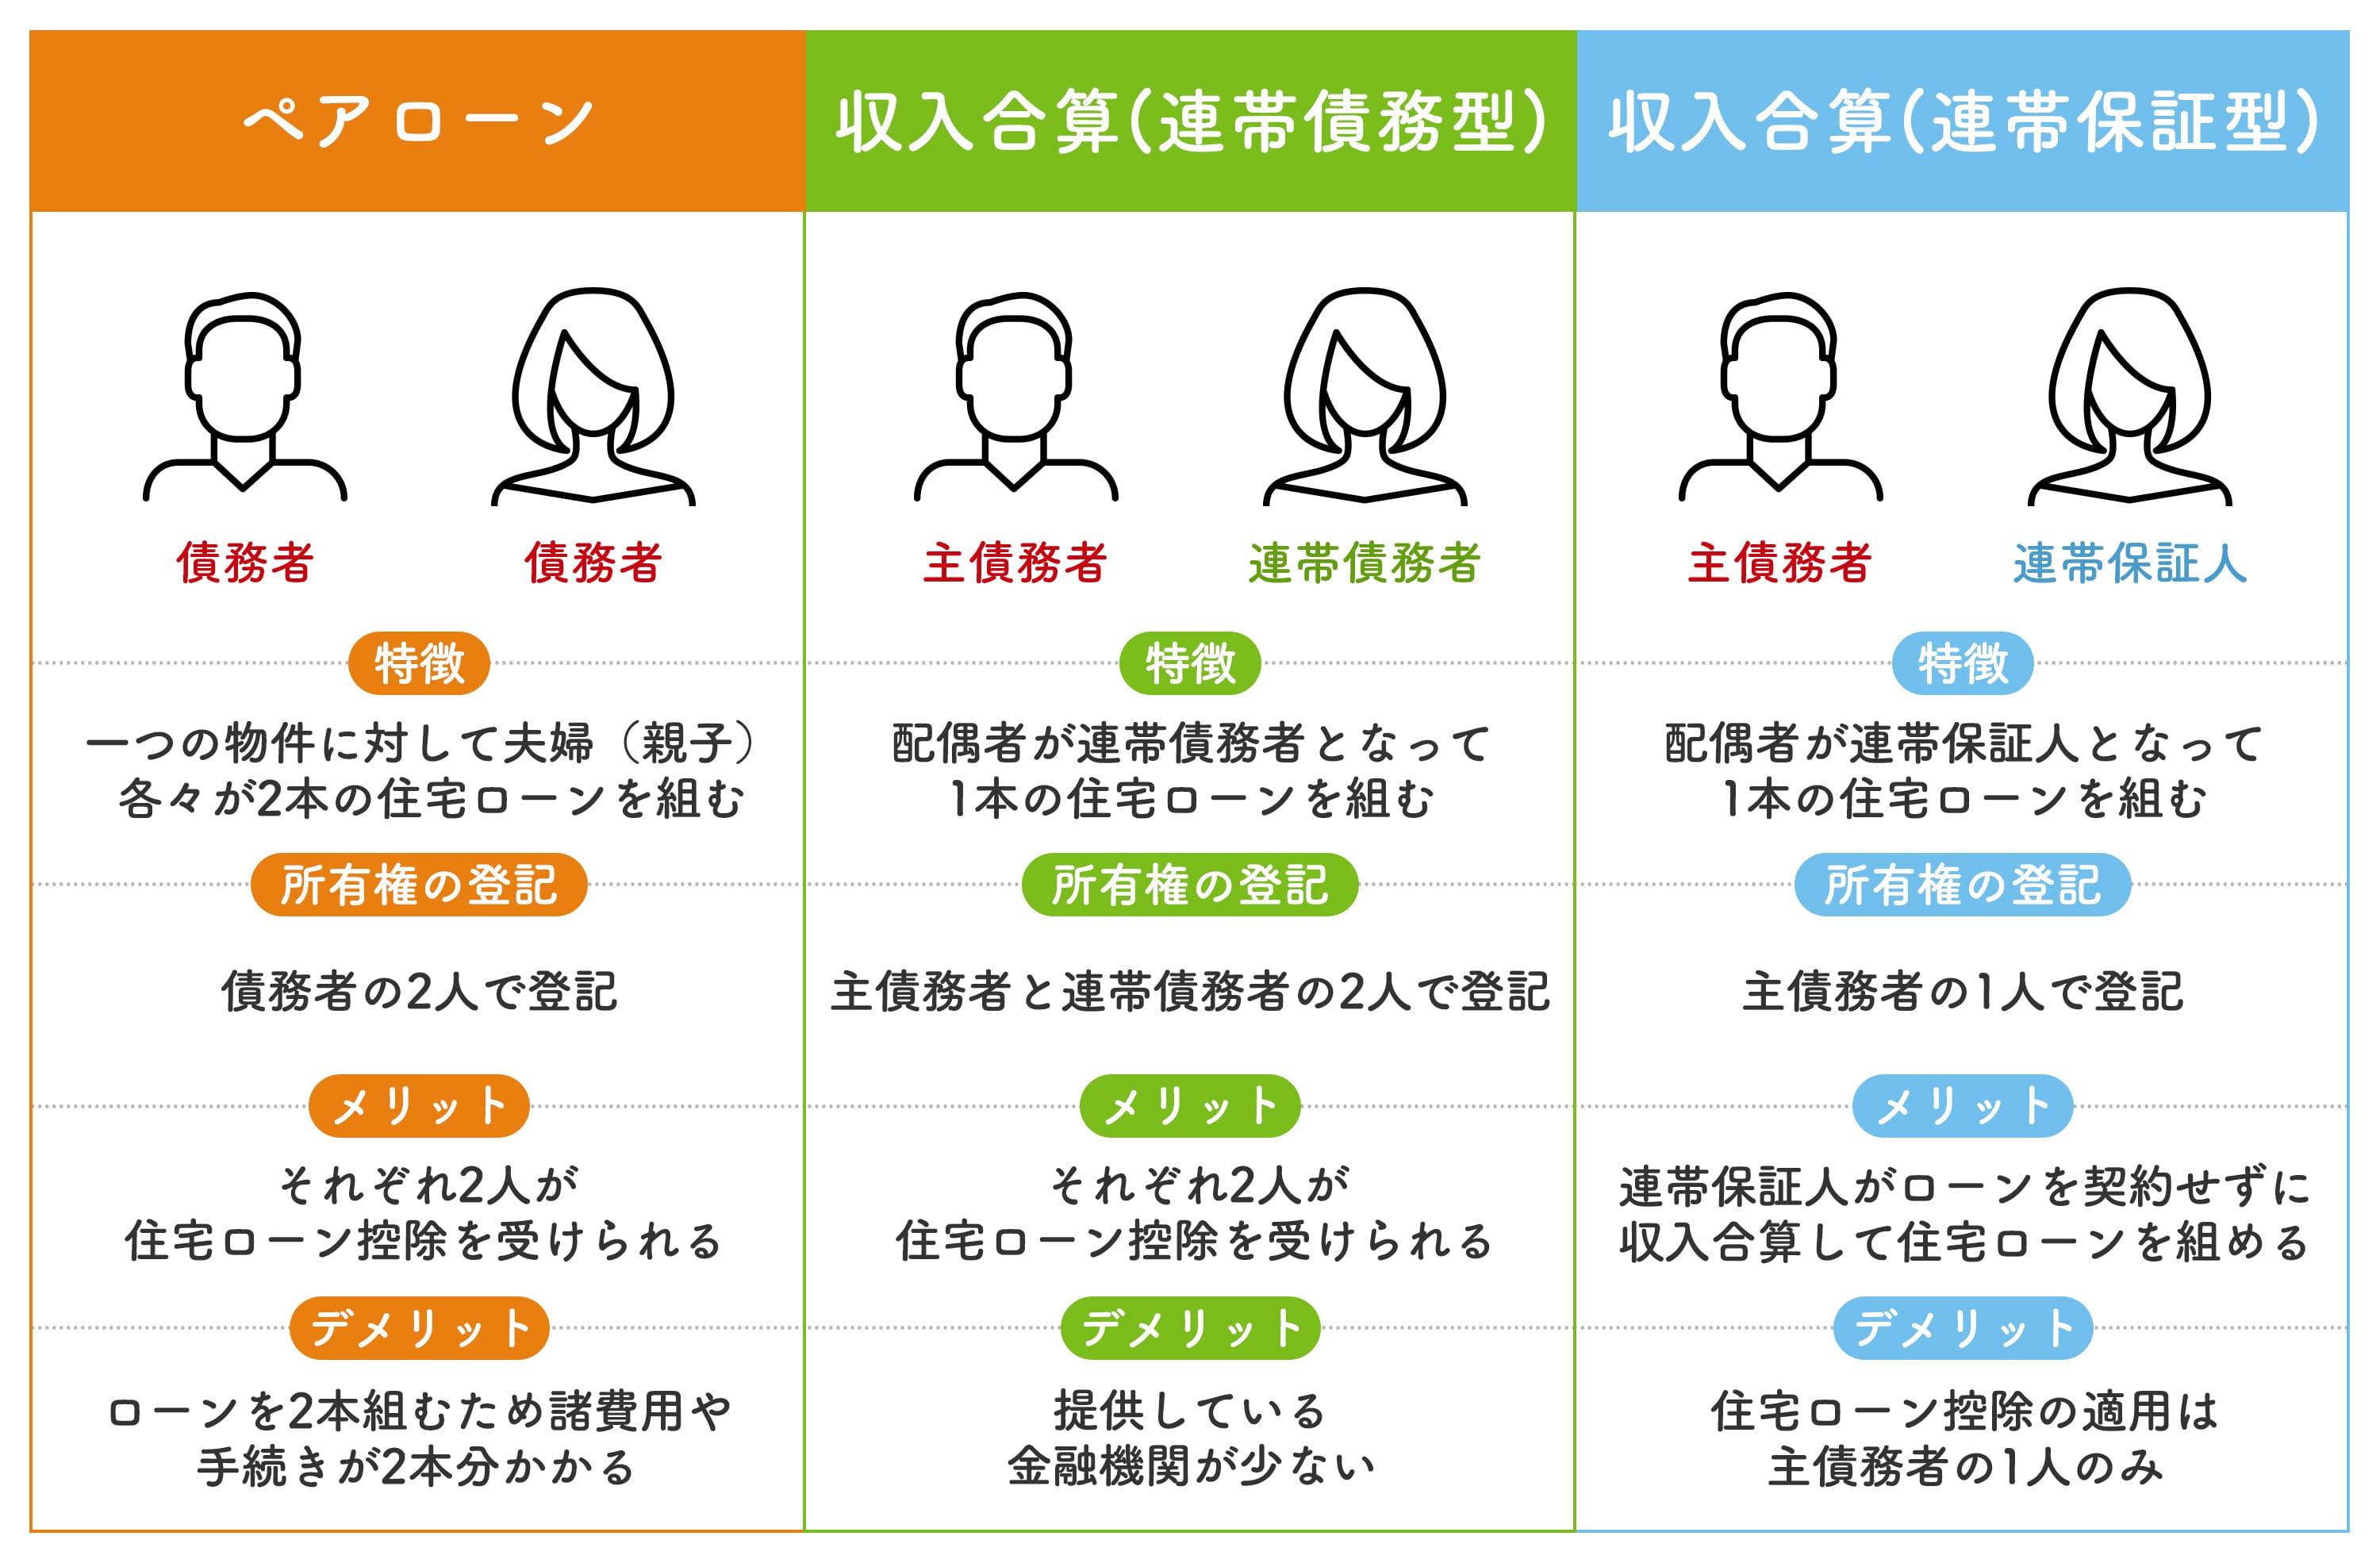
Q3:ペアローンと単独ローン、どちらを選ぶのが税制やリスク面で得ですか?
A3:住宅ローン控除を夫婦2人分利用できる点ではペアローンが有利に見えますが、手数料が2契約分発生することや、何より離婚時・疾病時の契約処理が極めて難解になるという重いリスクを伴います。世帯年収800万円の場合、まずは主債務者1人の単独ローンで組める範囲(4000万〜4800万円程度)に物件価格を抑えるのが最も安全です。どうしてもペアローンを組む場合は、借入総額を手取り年収の適正範囲内に留め、双方が万が一の団信(団体信用生命保険)条件を精査した上で契約を結ぶべきです。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
