
事業主借とは?事業主貸との違いや仕訳・確定申告の残高処理を徹底解説

事業主借とは?事業主貸との違いや仕訳・確定申告の残高処理を徹底解説について押さえておきたい 理由を厳選して解説いたします。
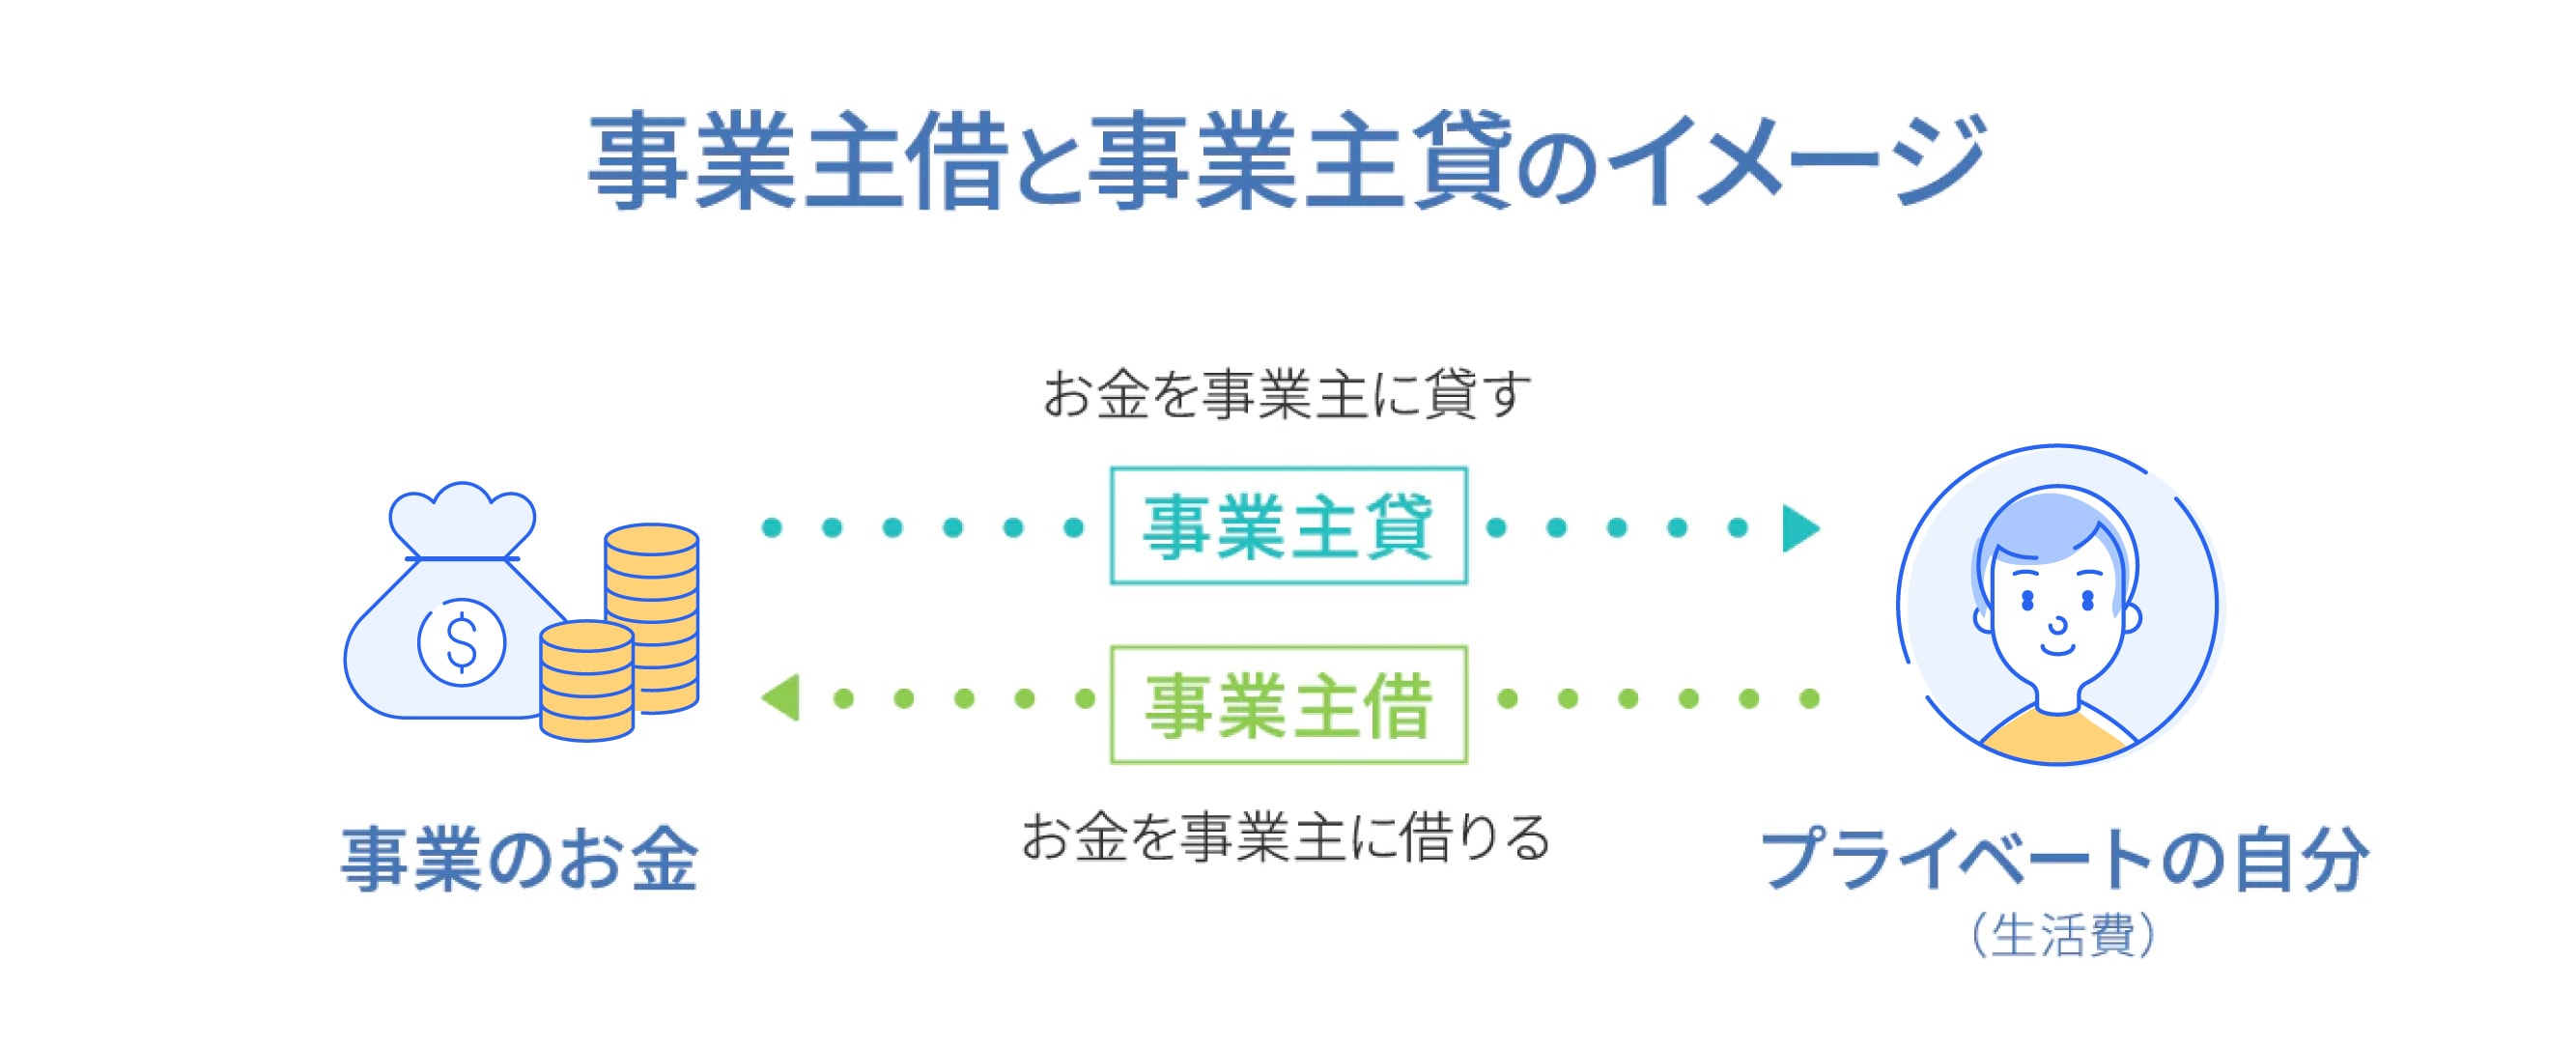
Q1:事業主借の年末残高が数百万円と多額になってしまいました。確定申告で税務署から怪しまれますか?
A1:開業資金を投入した場合や、事業の立ち上げ期で個人資金から多額の補填を行っている場合、残高が数百万円に達することは珍しくありません。残高が大きいこと自体で税務署からペナルティを受けることはありません。ただし、その資金の出所(個人の正当な預貯金なのか、出所不明の現金なのか)について合理的な説明ができる状態にしておくことが大切です。
Q2:プライベートの現金で事業の経費を支払った場合、領収書・レシートはどう処理して保管すべきですか?
A2:領収書やレシートの余白に「立替払い」とメモを記載し、帳簿上で「(各経費科目) / 事業主借」として入力します。仕訳が完了した領収書は、事業用口座で支払ったものと同様に月別または科目別にファイリングし、確定申告後も法律で定められた期間(青色申告は原則7年間、白色申告は5年間)大切に保存してください。
Q3:会計ソフトで貸借対照表を確認したら、事業主借の残高がマイナス表示になっています。どう修正すればいいですか?
A3:事業主借のマイナスは、「貸方(右側)に入力すべき金額を誤って借方(左側)に入力した」か、「口座間移動の二重計上」、あるいは「事業主貸と取り違えた」ことが原因です。会計ソフトの総勘定元帳で「事業主借」の推移を確認し、残高がマイナスに転落した取引日を特定してください。誤った仕訳を修正または削除すれば、正しい正の残高(あるいは0円)に戻ります。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
