
源泉徴収票で返ってくる金額の見方|還付金が書かれない理由と確認手順

源泉徴収票で返ってくる金額の見方|還付金が書かれない理由と確認手順に関する深掘り記事を速報でお届けします。最新情報を求める方は必見です。
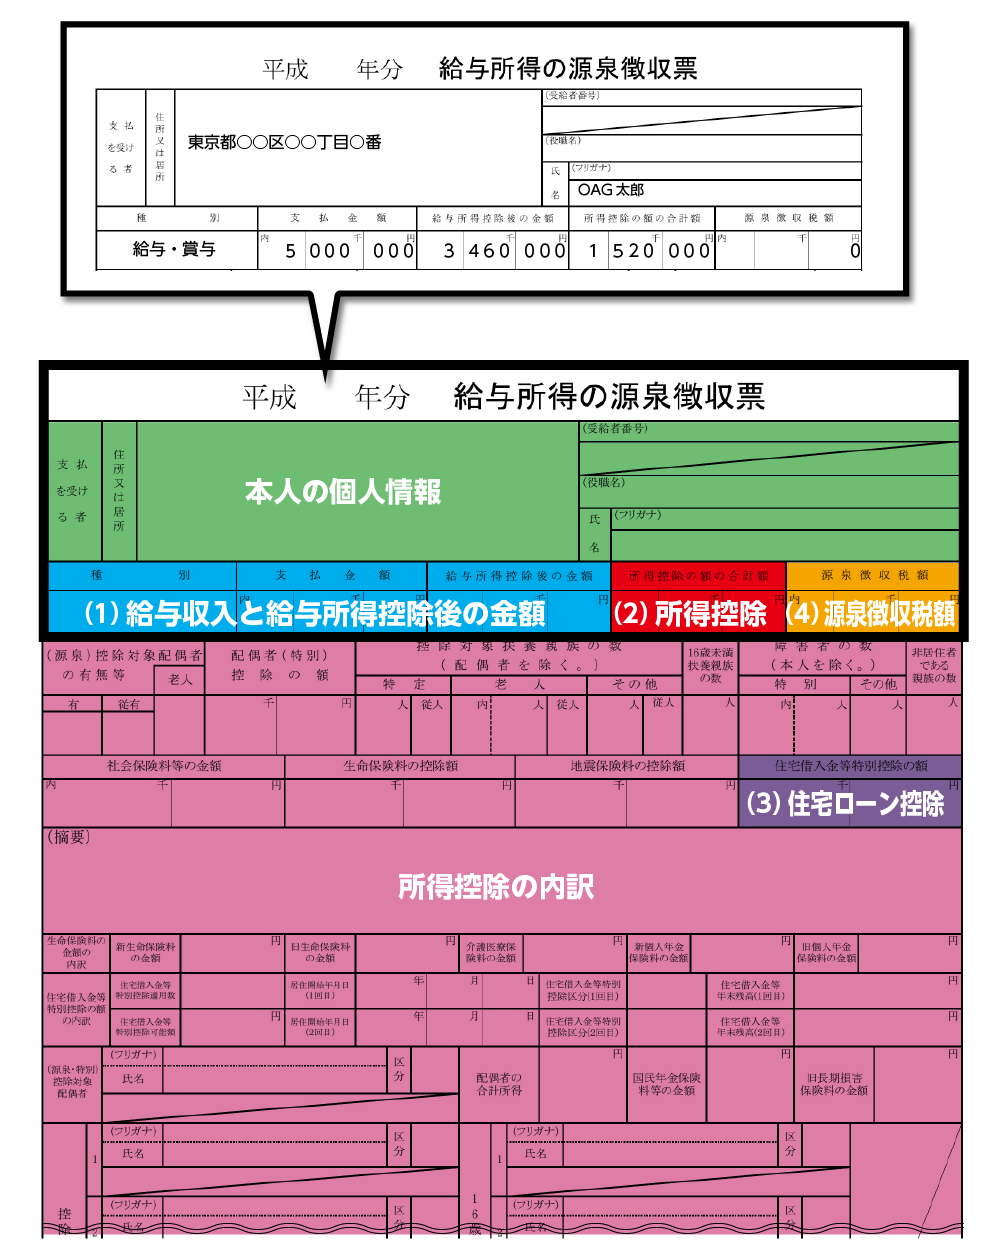
給与明細だけでなく、源泉徴収票の手元の数字を使って自力で精算額を逆算したい場合、どのような計算が社内で行われたのかを知る必要があります。ここで肝となるのが、所得税の過不足額の計算方法と、源泉徴収票に記載された源泉徴収税額の確認手順です。
年末調整で行われている税額精算のメカニズムは、極めてシンプルな引き算に基づいています。
【精算額の計算式】
還付額(または不足額) = 1年間に毎月の給料やボーナスから仮天引きされた源泉徴収税額の合計値 - 年末調整で確定した年税額
会社員は毎月の給与から、あらかじめ「源泉徴収税額表」に定められた概算の所得税を天引きされています。この月々の天引き額は、家族構成の変化や各種控除を反映しきれていない高めの概算設定になっていることが一般的です。そして12月の年末調整で、1年間の正確な支払金額が定まり、各種控除を適用した「真の所得税額」が確定します。
源泉徴収票の最上段右側にある「源泉徴収税額」という欄に書かれている数字こそが、この「精算後に納めるべき真の年間所得税額」です。もし手元に過去1年分(1月〜12月)の給与明細と賞与明細がすべて揃っていれば、天引きされた所得税額の合計を足し合わせ、そこから源泉徴収票の「源泉徴収税額」を差し引くことで、給与明細に記載された還付金額と寸分たがわず一致する計算になります。
一方で、稀に「年末調整のせいで12月の手取りが減った」と嘆く声も聞かれます。これが年末調整で不足額が引かれる理由です。年の途中で扶養親族が就職して控除対象から外れたり、残業代や歩合給が急増して年間の課税所得が当初の想定レンジを上回ったりした場合、毎月天引きされていた概算額の合計が、確定した年税額に足りなくなる現象が起きます。その不足分は12月の給与から容赦なく追加徴収されるため、手取りが目減りすることになります。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
