
4〜6月の残業で手取り激減?社会保険料が決まる仕組みと損得の真相

4〜6月の残業で手取り激減?社会保険料が決まる仕組みと損得の真相に関するポイントを詳しくまとめました。詳細な解説をご確認ください。
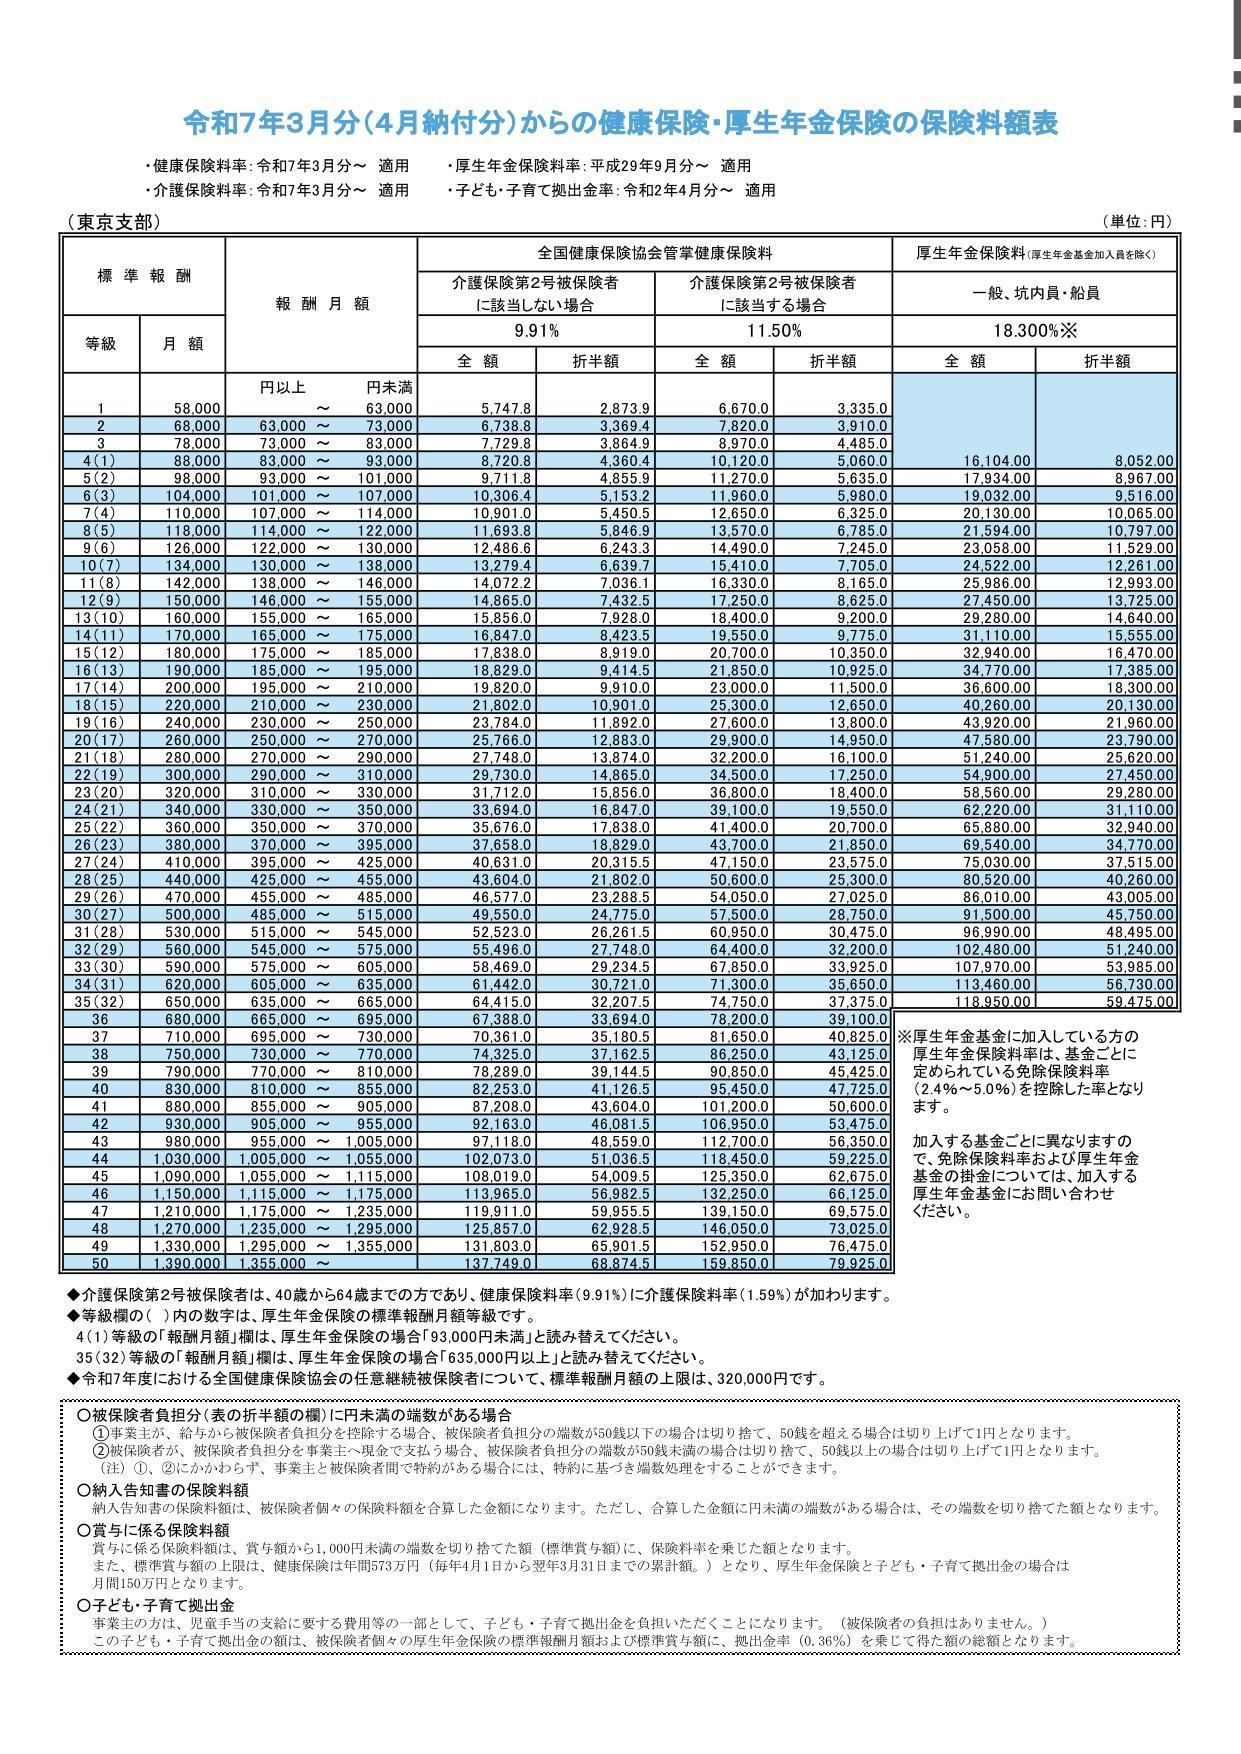
ネット上に氾濫する言説の中で最も是正すべき誤解は、「4〜6月に残業すると、税金と社会保険料で手取りがマイナスになる(=残業しない方が金持ちになる)」という俗説です。これは数学的に明白な誤りです。どんなに残業して保険料が上がったとしても、得られた残業代の額面を社会保険料の増加分が上回ることはありません。年間を通じた通算の手取りキャッシュフローは、残業した方が必ず多く残ります。
その前提を踏まえた上で、4月に残業を控えるメリット・デメリットを複眼的に整理する必要があります。
最大のメリットは、10月以降のキャッシュフローの安定化です。毎月の固定控除が抑えられるため、翌年の秋以降に残業が減っても家計が急激に圧迫されるリスクを回避できます。さらに、4月〜6月給与と翌年の手取りは住民税にも影響します。この期間の給料が高いと、住民税の課税標準額も押し上げられる要因になるため、税・社会保険料のトータル控除を最小化できる安心感は絶大です。
しかし、残業抑制には見落とされがちな重大なデメリット(隠れたコスト)が存在します。標準報酬月額が上がることは、単なる掛け捨てのコスト増ではありません。日本の社会保険制度では、支払った保険料の等級に応じて将来の公的給付が手厚くなる設計が採用されているためです。
具体的には、以下のセーフティネットが自動的に強化されます。
- 厚生年金の将来受給額:標準報酬月額が高い期間が長いほど、将来受け取る老齢厚生年金の受給額が恒久的に増加します。
- 傷病手当金の給付水準:病気や怪我で長期間働けなくなった際、健康保険から支給される傷病手当金は「直近12カ月の標準報酬月額の平均の3分の2」です。等級が高いほど有事の保障額が跳ね上がります。
- 出産手当金・育児休業給付金:産前産後休業中の出産手当金や、育児休業給付金の算定基礎にも反映され、休業中の生活維持に直結します。
これらに加え、制度改定の波にも注意を払わなければなりません。2026年最新の社会保険料の改定をめぐっては、少子化対策の財源として創設された「子ども・子育て支援金制度」の徴収が本格化し、公的医療保険に上乗せされる形で家計の控除負担は一段と重さを増しています。さらに短時間労働者への社会保険適用拡大が段階的に進むなど、制度全体の引き締めが進む中、小手先の残業調整だけで家計防衛を図る手法には自ずと限界が訪れています。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
