
ブラックリスト確認の最新手順|Cic・Jiccの異動情報の調べ方

ブラックリスト確認の最新手順|Cic・Jiccの異動情報の調べ方にまつわる役立つ知識を詳しく紐解きます。
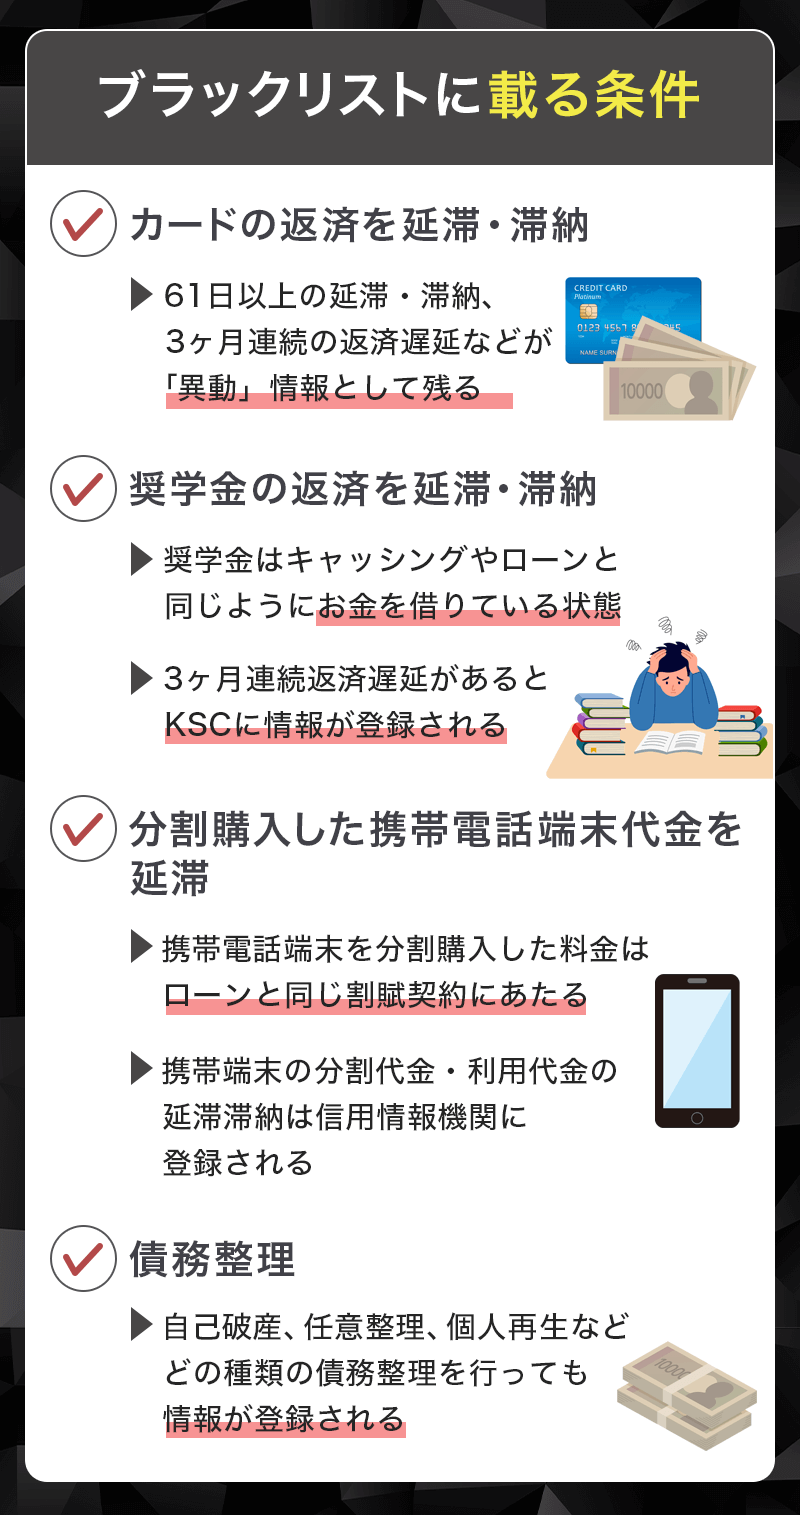
「自分はブラックリストではないはずなのに、なぜかクレジットカードの審査に落ちる」という場合、信用情報の傷以外に潜むいくつかの構造的要因を疑う必要があります。
1. クレジットヒストリーが存在しない「スーパーホワイト」の落とし穴
30代〜40代以降でこれまで一度もクレジットカードを作ったことがなく、ローン利用歴もない人は、信用情報機関に利用実績(クレジットヒストリー)が一切記録されていません。この状態を金融業界では「スーパーホワイト」と呼びます。金融機関側から見ると、「過去に自己破産して5〜7年が経過し、記録がすべて真っ白になった人(元ブラック)」と区別がつかないため、機械審査のスコアリングで自動的に弾かれるケースがあります。
2. 短期間での連続申し込みによる「申し込みブラック」
審査に落ちた直後に焦って他社のカードやローンへ立て続けに申し込む行為は極めて危険です。信用情報機関には、契約内容だけでなく「申し込みをした事実」が6ヶ月間記録されます。1ヶ月の間に3〜4社以上申し込んでいる履歴があると、「他社でも審査落ちしている」「資金繰りに著しく困窮している」と判断され、審査通過率が大幅に低下します。
3. 税金や健康保険の未払いは信用情報に載るのか?
住民税、国民健康保険料、水道光熱費などの公共料金の滞納は、原則としてCICやJICCなどの信用情報機関には登録されません。ただし、公共料金の支払いをクレジットカード払いに設定している状態で引き落とし口座が残高不足になった場合は、カード会社に対する延滞となるため信用情報に記録されます。また、家賃保証会社が信販系(オリコフォレントインシュア、エポスカード等)である場合の家賃滞納も、CICに異動情報が載る直接原因となります。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
