
車両保険は本当に入るべきか?不要な人の条件と損をしない選択基準

車両保険は本当に入るべきか?不要な人の条件と損をしない選択基準に関する質問を丁寧にまとめました。詳細な解説をチェックしましょう。
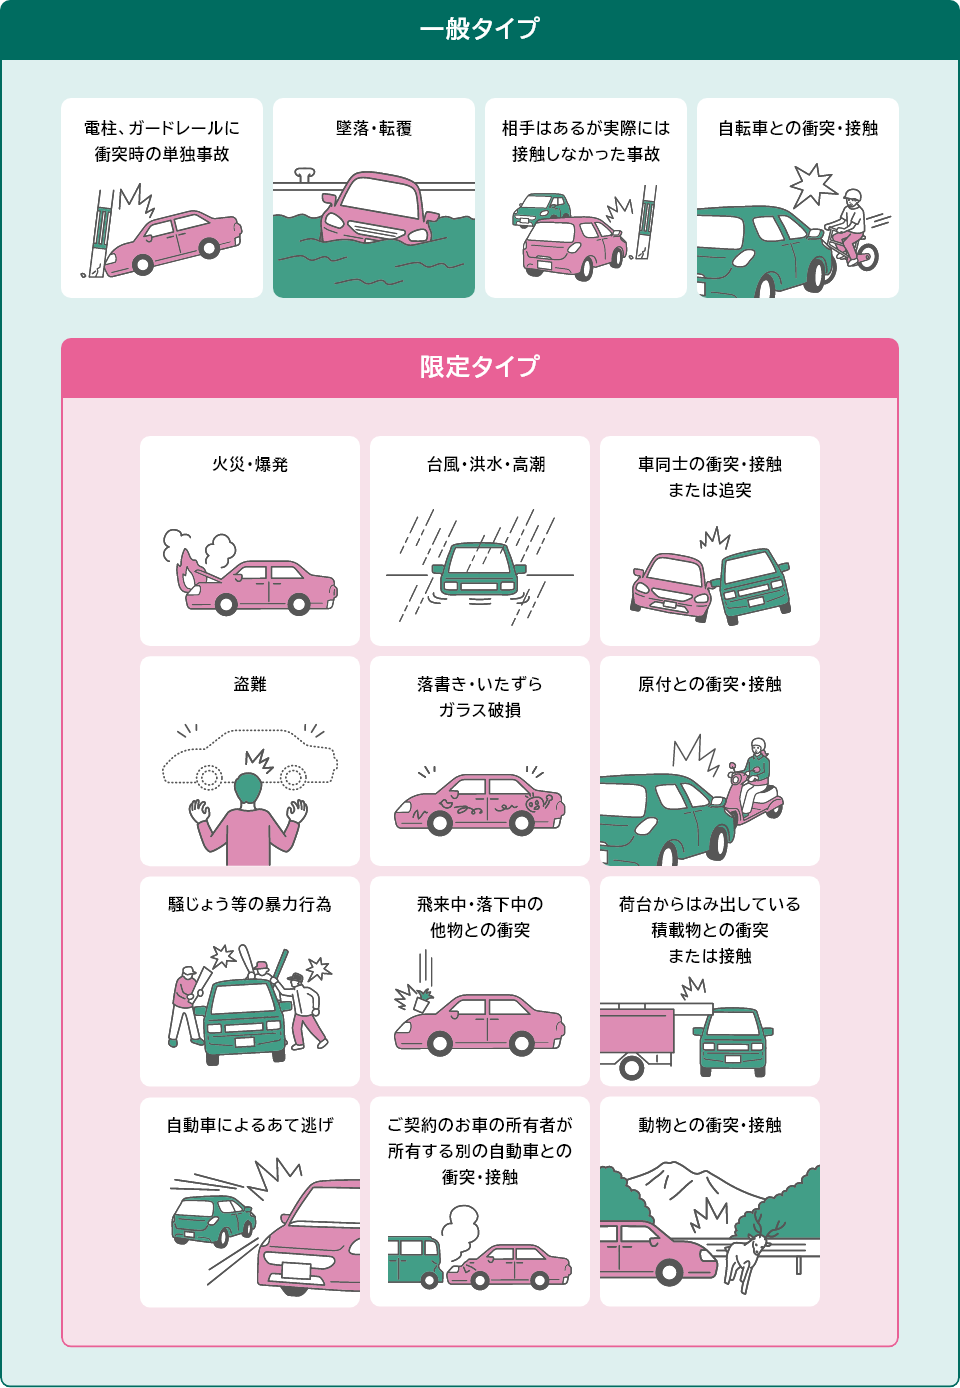
車両保険を検討する際、最も大きな選択の分岐点となるのが「一般型(フルカバータイプ)」と「エコノミー限定型(車対車+限定危険)」のどちらを選ぶかという点です。両者の最大の違いは、自損事故や当て逃げの補償範囲にあります。
電柱やガードレールに接触してしまった単独事故、車庫入れ時の壁への擦り傷、あるいは駐車場で相手が特定できないまま当て逃げされたケースでは、エコノミー限定型では1円も保険金が支払われません。その代わり、エコノミー型を選ぶことで車両保険の保険料相場と節約術において最も劇的な効果が得られ、一般型に比べて車両保険部分の保険料を約30%から最大50%近く引き下げることが可能です。
一般型とエコノミー限定型の違いを直視した際、判断の分かれ目となるのは「自損事故のリスクを許容できるか」です。狭い路地での脱輪や車庫入れ時の接触など、自らのミスによる修理代を自腹で払う覚悟があるなら、エコノミー型に切り替えるだけで家計への負担は大幅に軽減されます。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
