
株式会社と有限会社の違いとは?今も残る決定的な理由と移行の損得勘定

株式会社と有限会社の違いとは?今も残る決定的な理由と移行の損得勘定に関する詳細情報を分かりやすくまとめました。最新データをご覧ください。
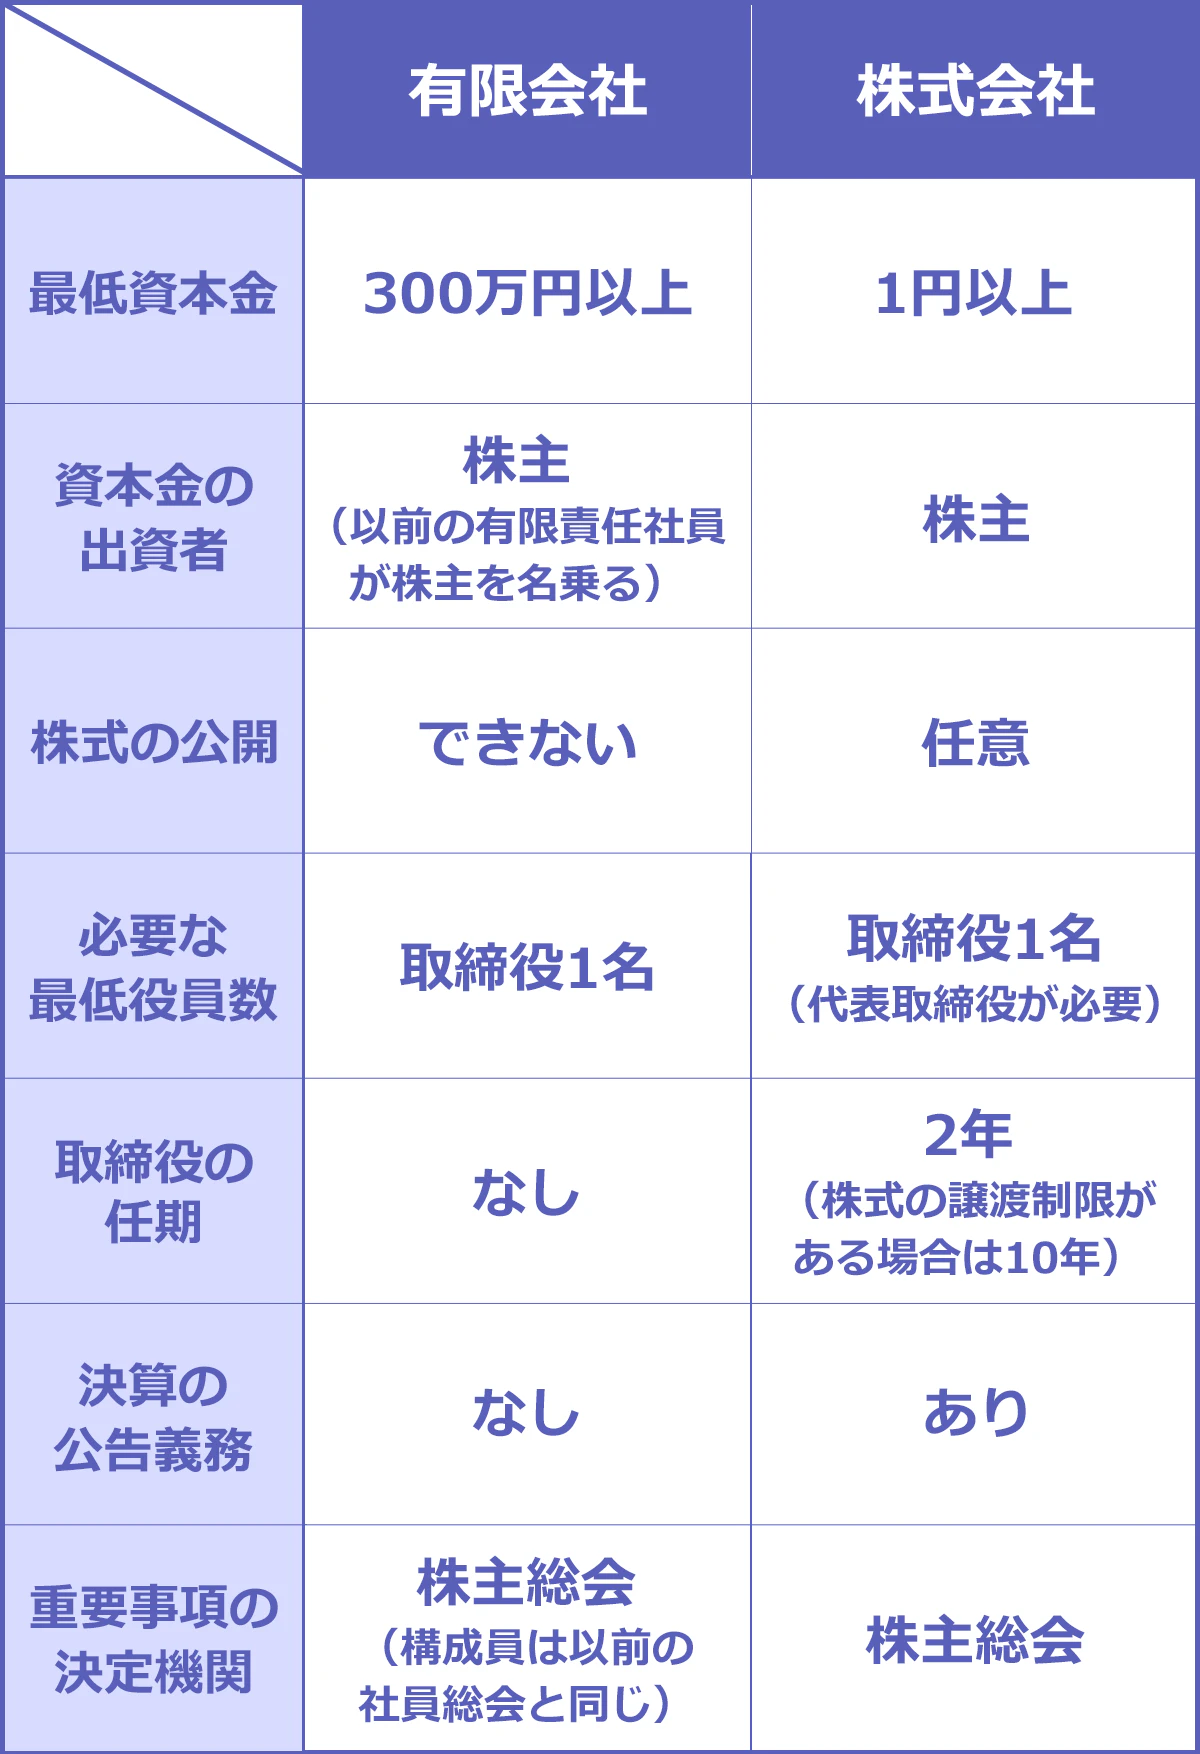
詳細を見る比較項目特例有限会社(旧有限会社)株式会社(現行会社法)実務現場への影響・評価新規設立の可否新規設立不可(2006年5月以降)いつでも自由に設立可能有限会社は現在「プレミア化」した希少な法人格最低資本金設立当時は300万円以上が必要だった最低資本金1円から設立可能有限会社は「2006年以前から300万円用意できた」実績の証拠役員の任期任期の制限なし(無期限)原則2年(非公開会社は定款で最長10年)有限会社は更新登記の手間・費用・登記懈怠の過料リスクがゼロ決算公告義務義務なし(不要)毎期必須(官報・電子公告など)官報掲載費用(年約6万円〜)の削減と財務情報の秘匿が可能取締役の人数要件1名以上(取締役会は設置不可)1名以上(取締役会設置の場合は3名以上+監査役)どちらも1人会社は可能だが、組織拡張の柔軟性は株式会社が上株式譲渡制限法律上、常に譲渡制限あり定款により制限の有無を選択可能有限会社は第三者による乗っ取りリスクを構造的に防止
有限会社と株式会社の最も根本的な違いは、2006年5月の新会社法施行前と後で適用されるルールの枠組みにあります。現在存続している有限会社は、法的には「特例有限会社」という位置づけになり、会社法上の株式会社の一種として扱われながらも、旧有限会社法の優遇措置をそのまま引き継いでいます。
実務や企業経営において両者がどのように異なるのか、主要な項目を比較整理しました。
法改正前は「株式会社=資本金1,000万円以上・取締役3名以上」「有限会社=資本金300万円以上・取締役1名以上」という厳格な住み分けがありました。しかし会社法改正によって株式会社のハードルが劇的に下がったため、両者の設立要件の差は消滅し、現在の比較は「既存の特例有限会社が持つ維持管理の身軽さ」に集約されています。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
