
62歳年金手続きの必要書類は?特別支給の対象と届かない理由を徹底解説

62歳年金手続きの必要書類は?特別支給の対象と届かない理由を徹底解説に関する気になる情報を徹底的にまとめました。今すぐチェックことができます。
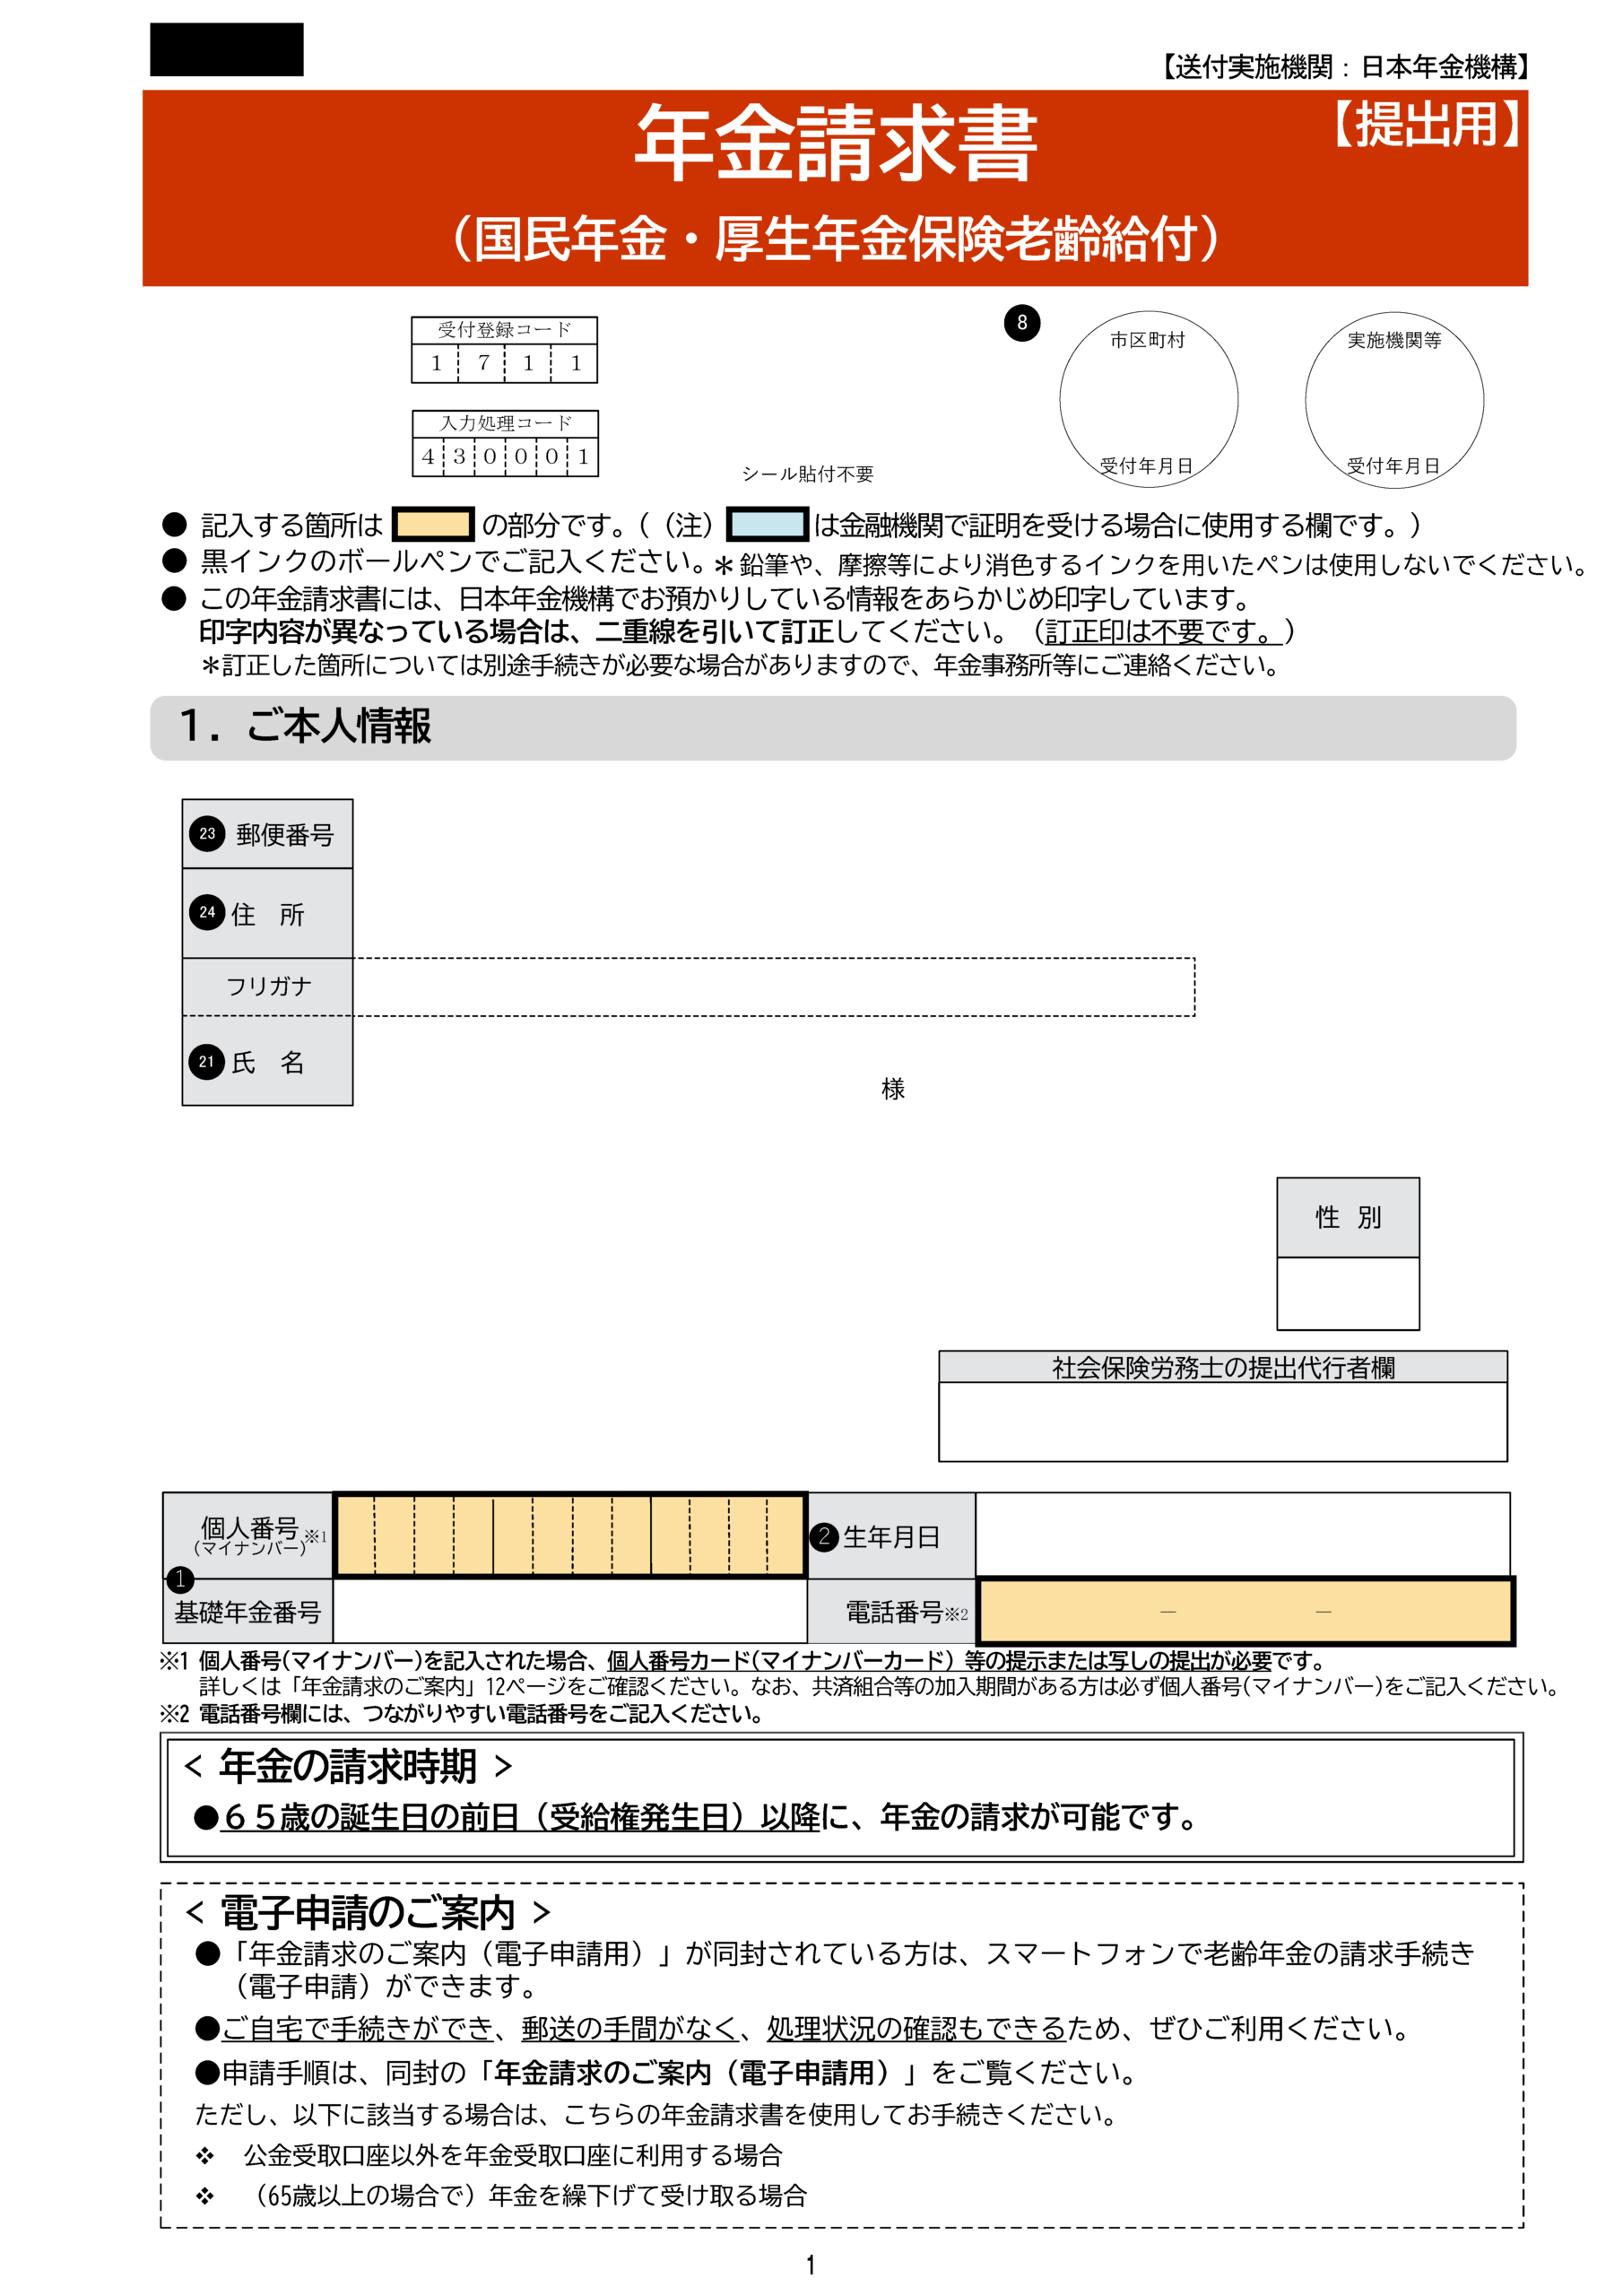
受給資格のない男性や、少しでも早くキャッシュを手元に置きたい女性の間で検討されるのが、本来65歳から受給する年金を前倒しする「繰上げ受給」です。制度改正により、繰上げ受給時の減額率は「1月あたり0.4%(年間4.8%)」へと緩和されました。しかし、安易な繰上げ請求には取り返しのつかない落とし穴が潜んでいます。
最大の繰上げ受給 デメリットは、一度請求してしまうと一生涯にわたって減額された支給率が固定される点です。例えば、65歳受給開始の年金を62歳0カ月で繰上げた場合、36カ月×0.4%=14.4%の恒久減額となります。寿命が延伸する中で、80代・90代になっても目減りした年金しか受け取れません。
さらに見逃せないのが、福祉的給付との関係性です。繰上げ請求を行った日以後は、万が一大きな病気やケガで重い障害が残っても「事後重症による障害基礎年金」を請求する権利を失います。また、配偶者が亡くなった際の遺族厚生年金との併給制限や、65歳未満で夫を亡くした妻に支給される「寡婦年金」の権利消滅など、不測の事態に対するセーフティネットの機能を著しく弱めてしまう構造的リスクを背負うことになります。
【プロの結論】62歳で請求手続きを進めるべき人・慎重になるべき人の判断基準
年金手続きを巡る現場の知見から導き出される、62歳時点での申請判断基準は極めて明確です。
【今すぐ迷わず手続きを進めるべき人】
- 特別支給の対象となる昭和39年4月2日〜昭和41年4月1日生まれの女性:これは正当な権利としての支給であり、将来の年金が減額される心配は一切ありません。在職老齢年金の調整基準を念頭に置きつつ、速やかに請求書を提出してください。
- 健康状態に深刻な懸念を抱え、当面の医療費・生活防衛資金が必要な人(繰上げ受給検討者):平均余命までの生活設計を見据え、早期の現金確保が急務である場合は繰上げの合理性が勝る局面があります。
【繰上げ請求を一旦思いとどまり、慎重になるべき人】
- 特別支給の対象外であるにもかかわらず「なんとなく早く欲しい」と考えている男性:繰上げによる生涯14.4%減額の影響は、70代後半以降の医療・介護費用負担期に重くのしかかります。
- フルタイムや高収入の短時間勤務で厚生年金に加入し続けている人:在職老齢年金により年金の大半が停止されてしまう場合、わざわざ減額リスクを背負ってまで繰上げ請求する実利は皆無に等しいと言えます。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
