
損益計算書と貸借対照表の決定的な違い|2026年最新の決算書読解法

損益計算書と貸借対照表の決定的な違い|2026年最新の決算書読解法の要点や背景を丁寧にまとめました。最新トレンドを一目で把握できます。
ビジネスの現場で頻繁に交わされる疑問に対し、PLとBSの超簡単な見分け方を一言で表すなら「動画」と「静止画(スナップ写真)」の対比に尽きます。簿記初心者向け財務諸表の読み解き方として、まずこの根本的な時間軸の違いを押さえることが理解への最短ルートです。
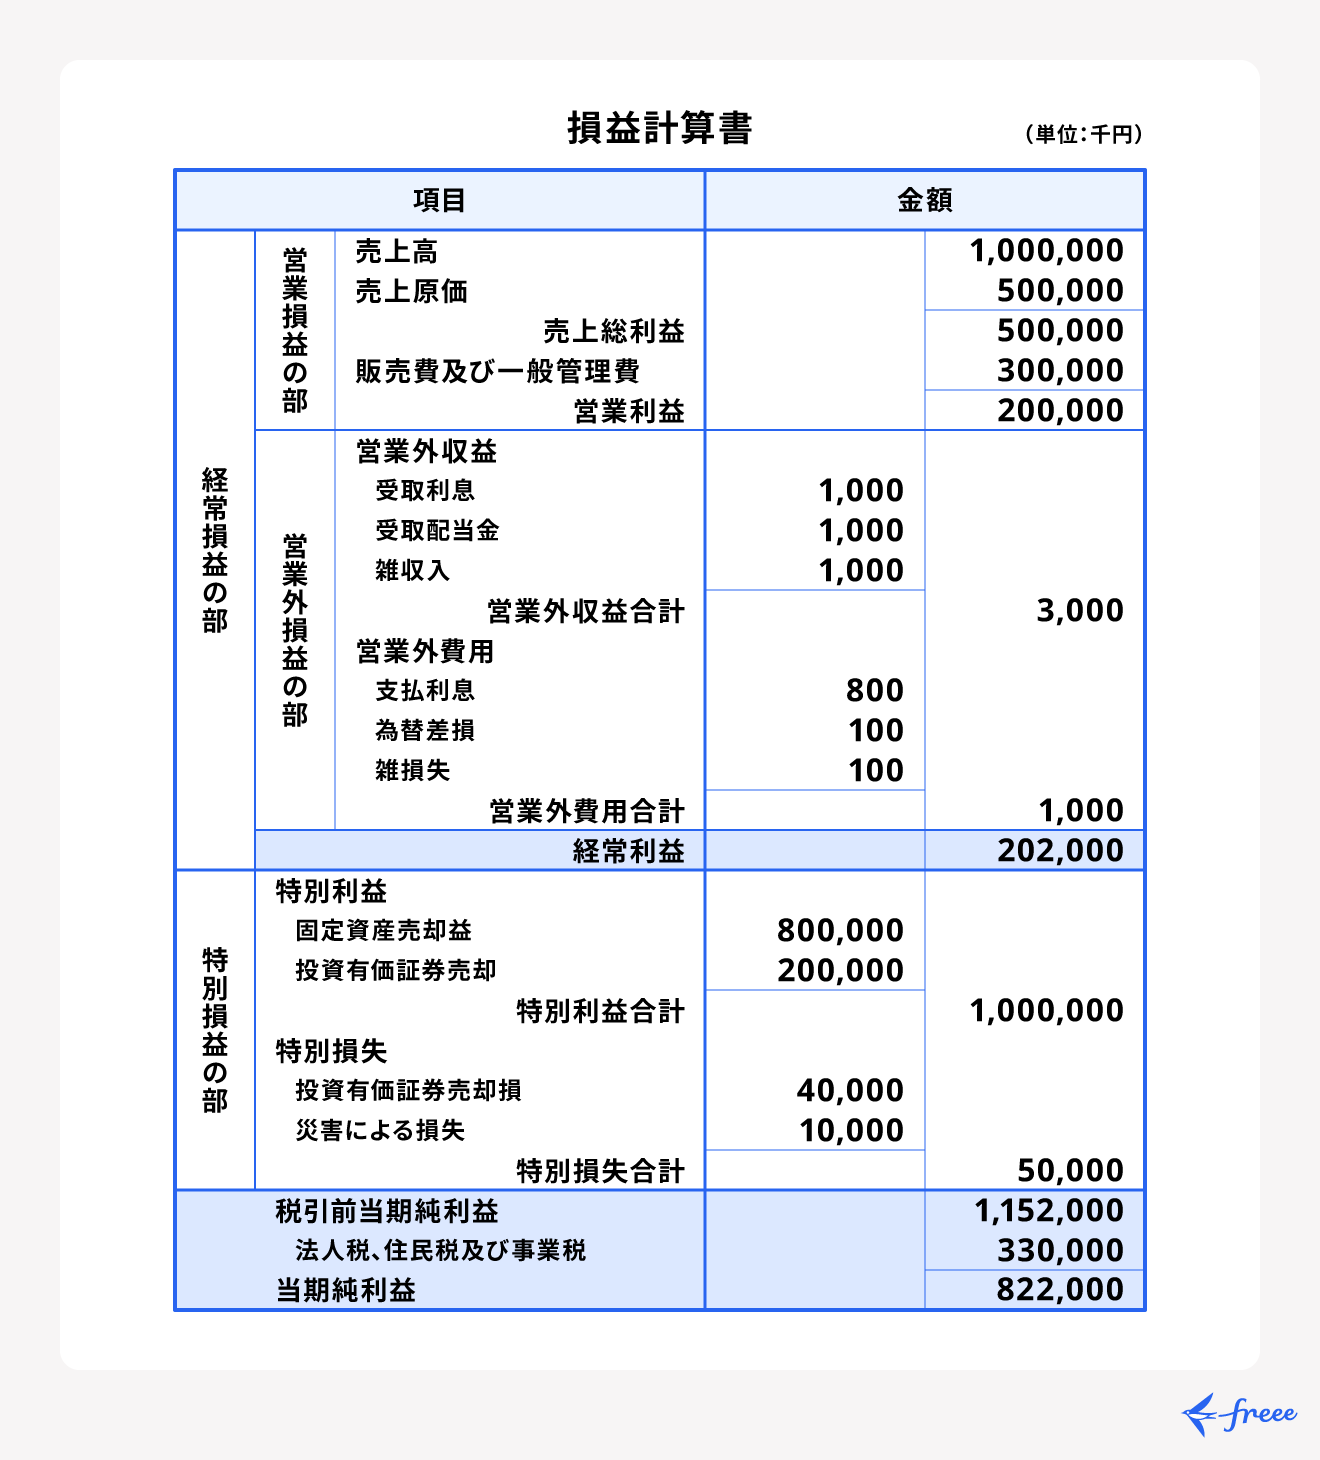
損益計算書(Profit and Loss Statement=P/L)は、通常4月1日から翌年3月31日といった「一定期間における企業の営業成績」を記録する文書です。売上から仕入原価や人件費などの経費を差し引き、最終的に手元にいくら利益が残ったのか、あるいは損失が出たのかを可視化します。これはまさに1年間の活動を記録した「映画や動画」に例えられます。経済学用語でいう「フロー(一定期間に流れた量)」の概念です。
対する貸借対照表(Balance Sheet=B/S)は、決算日(例えば3月31日午後11時59分時点)という「一瞬の財政状態」を切り取った「静止画」です。創業から現在に至るまで、会社がどのような手段でお金を集め、その資金をどのような形で保管・運用しているのかを示します。これがいわゆる「ストック(ある一時点に蓄積された量)」です。
「1年でどれだけ稼いだか(フロー)」を映し出すのが損益計算書であり、「過去の蓄積を含めて今いくら資産や借金があるのか(ストック)」を映し出すのが貸借対照表です。この2つの視点が揃って初めて、企業の全体像を立体的に捉えることができます。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
