
家族4人の生活費平均はいくら?毎月赤字の元凶と脱出の全手順

家族4人の生活費平均はいくら?毎月赤字の元凶と脱出の全手順についての真相を徹底解説します。
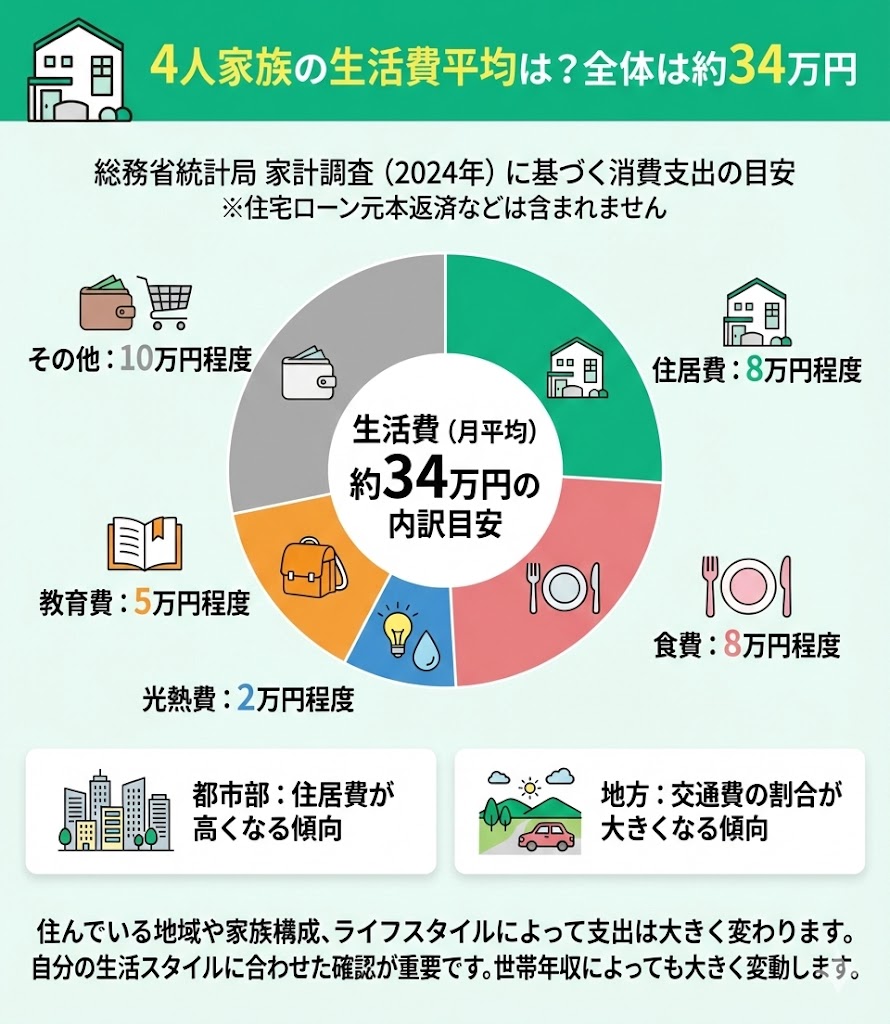
長年にわたり家族社会学や生活経済学の研究者が指摘してきた通り、家計破綻の深層には「周囲との比較による過剰適応」と「家族間の無意識の心理的共依存」が存在します。
特に日本社会では、「周囲の家庭と同じように中学受験をさせなければ親の責任を果たしていない」「子どもの習い事を減らすのは可哀想だ」という強迫観念が親世代を支配しがちです。しかし、教育熱意が過熱するあまり親が経済的に疲弊し、老後資金を枯渇させてしまっては、将来的に子どもへ経済的負担を押し付ける「負の共依存」を生み出しかねません。
家計改善において成功する家庭と挫折する家庭には、明確な境界線が存在します。
家計の健全化に向いている家庭の条件
- 情報開示と共有ができる:夫婦間で互いの正確な手取り額、借入金、預金残高を完全にガラス張りにできる家庭。
- 優先順位に妥協できる:「住居と教育にはお金をかけるが、車は持たない」「旅行は年1回に限定する」といったメリハリの決断を下せる家庭。
- 子どもの自立を促せる:進学希望先について学費の総額を提示し、奨学金や国公立進学の選択肢を親子で現実的に対話できる家庭。
抜本的改善を行わないと危険な家庭の条件
- 世間体を最優先する:ママ友や同僚のライフスタイルを基準に住居エリアや習い事を決定し、見栄の消費を削れない家庭。
- どんぶり勘定を放置する:毎月の収支管理を片方のパートナーに丸投げし、赤字の補填をボーナス任せにしている家庭。
- 節約の焦点を誤る:数十円安い食材を求めてスーパーを何軒もハシゴしながら、月数万円の使途不明金や高額保険料を放置している家庭。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
