
ダブルワークの社会保険は両方引かれる?手取り激減の真相と回避法

ダブルワークの社会保険は両方引かれる?手取り激減の真相と回避法の基礎知識と応用に迫る! 専門的な視点でまとめました。
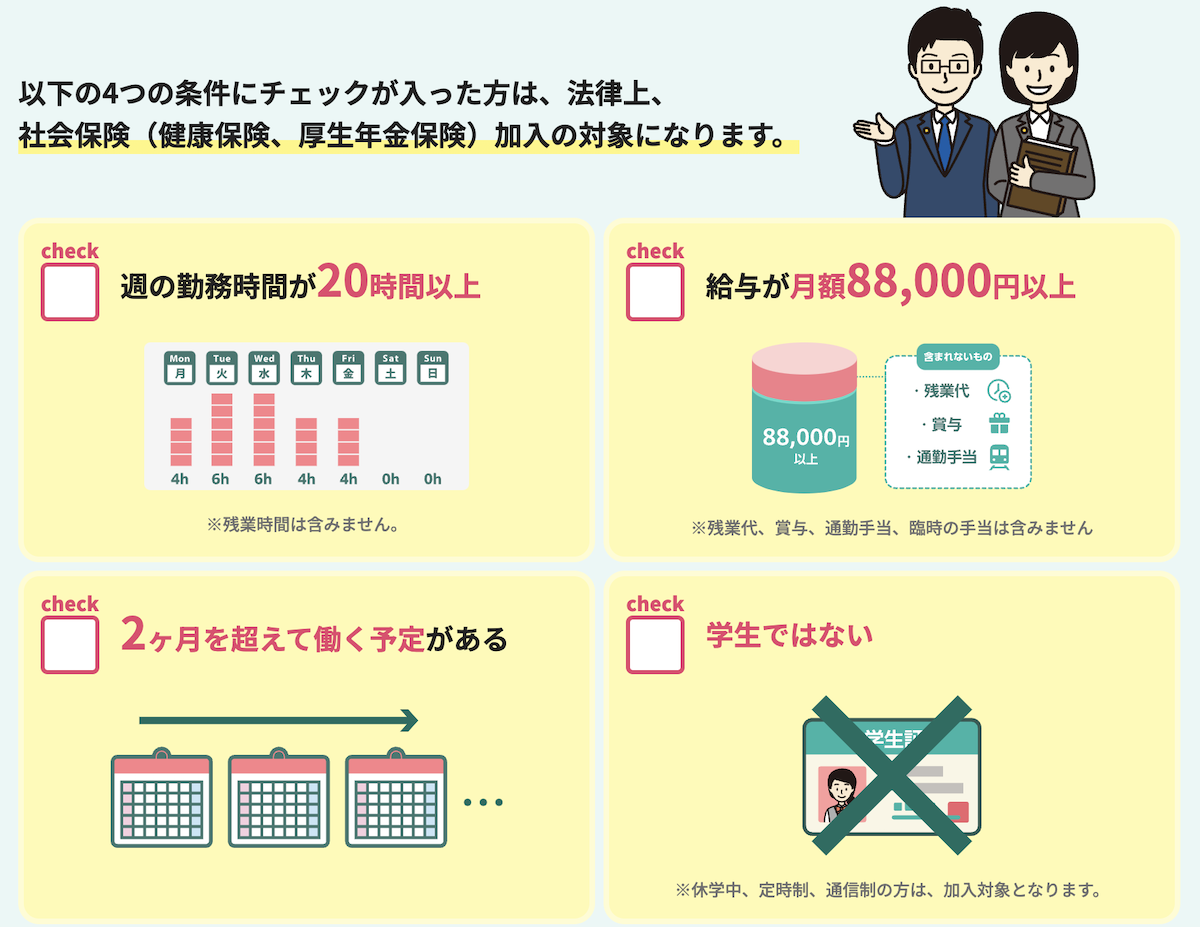
「本業の就業規則で副業が禁止されている」「余計な詮索をされたくない」と、ダブルワークを秘密にしておきたいと考える働き手は少なくありません。しかし、税務と労務の構造上、秘密裏にダブルワークを継続することは極めて不可能に近いのが実態です。発覚に至るプロセスには、逃れられない2つの明確なルートが存在します。
1. 「二以上事業所勤務届」による発覚(社会保険ルート)
本業と副業の双方が社会保険の加入条件を満たした場合、労働者は原則として事実発生から10日以内に、主たる事業所を管轄する年金事務所へ「健康保険・厚生年金保険 所属選択・二以上事業所勤務届」を提出する法的義務を負います。
この届出が処理されると、日本年金機構は合算された報酬月額に基づいて全体の保険料を決定し、それぞれの事業所に対して「その会社が支払うべき按分保険料の決定通知書」を送付します。これにより、本業先の人事・総務担当者のもとには、見慣れない「他事業所の存在を示す記号や按分額」が記載された公的通知が直接届くことになります。会社側からすれば「なぜこの社員の社会保険料が他社と按分されているのか」が一瞬で露呈するため、言い逃れは一切できません。
2. 住民税の「特別徴収税額決定通知書」による発覚(税務ルート)
仮に副業先で社会保険に入らない範囲(週20時間未満)で働いていたとしても、税務の網からは逃れられません。給与所得を2カ所以上から得ている場合、確定申告を行うことで各自治体が副業分の所得を合算し、本業の給与から一括天引き(特別徴収)するために本業先へ通知書を送付します。
経理担当者が社内の給料計算を行う際、「自社の給与水準に対して住民税の税額が不自然に突出している」ことに気づけば、副業の存在は即座に察知されます。確定申告書の住民税徴収方法で「自分で納付(普通徴収)」を選択すれば回避できるという言説がネット上で散見されますが、給与所得に関しては法的に特別徴収が原則化されており、自治体によっては普通徴収への切り替えを一切認めない運用が定着しています。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
