
世帯年収800万の住宅ローン適正額とは?破綻を防ぐ借入限界と資金計画

世帯年収800万の住宅ローン適正額とは?破綻を防ぐ借入限界と資金計画の基礎知識と応用に迫る! 専門的な視点でご紹介しています。
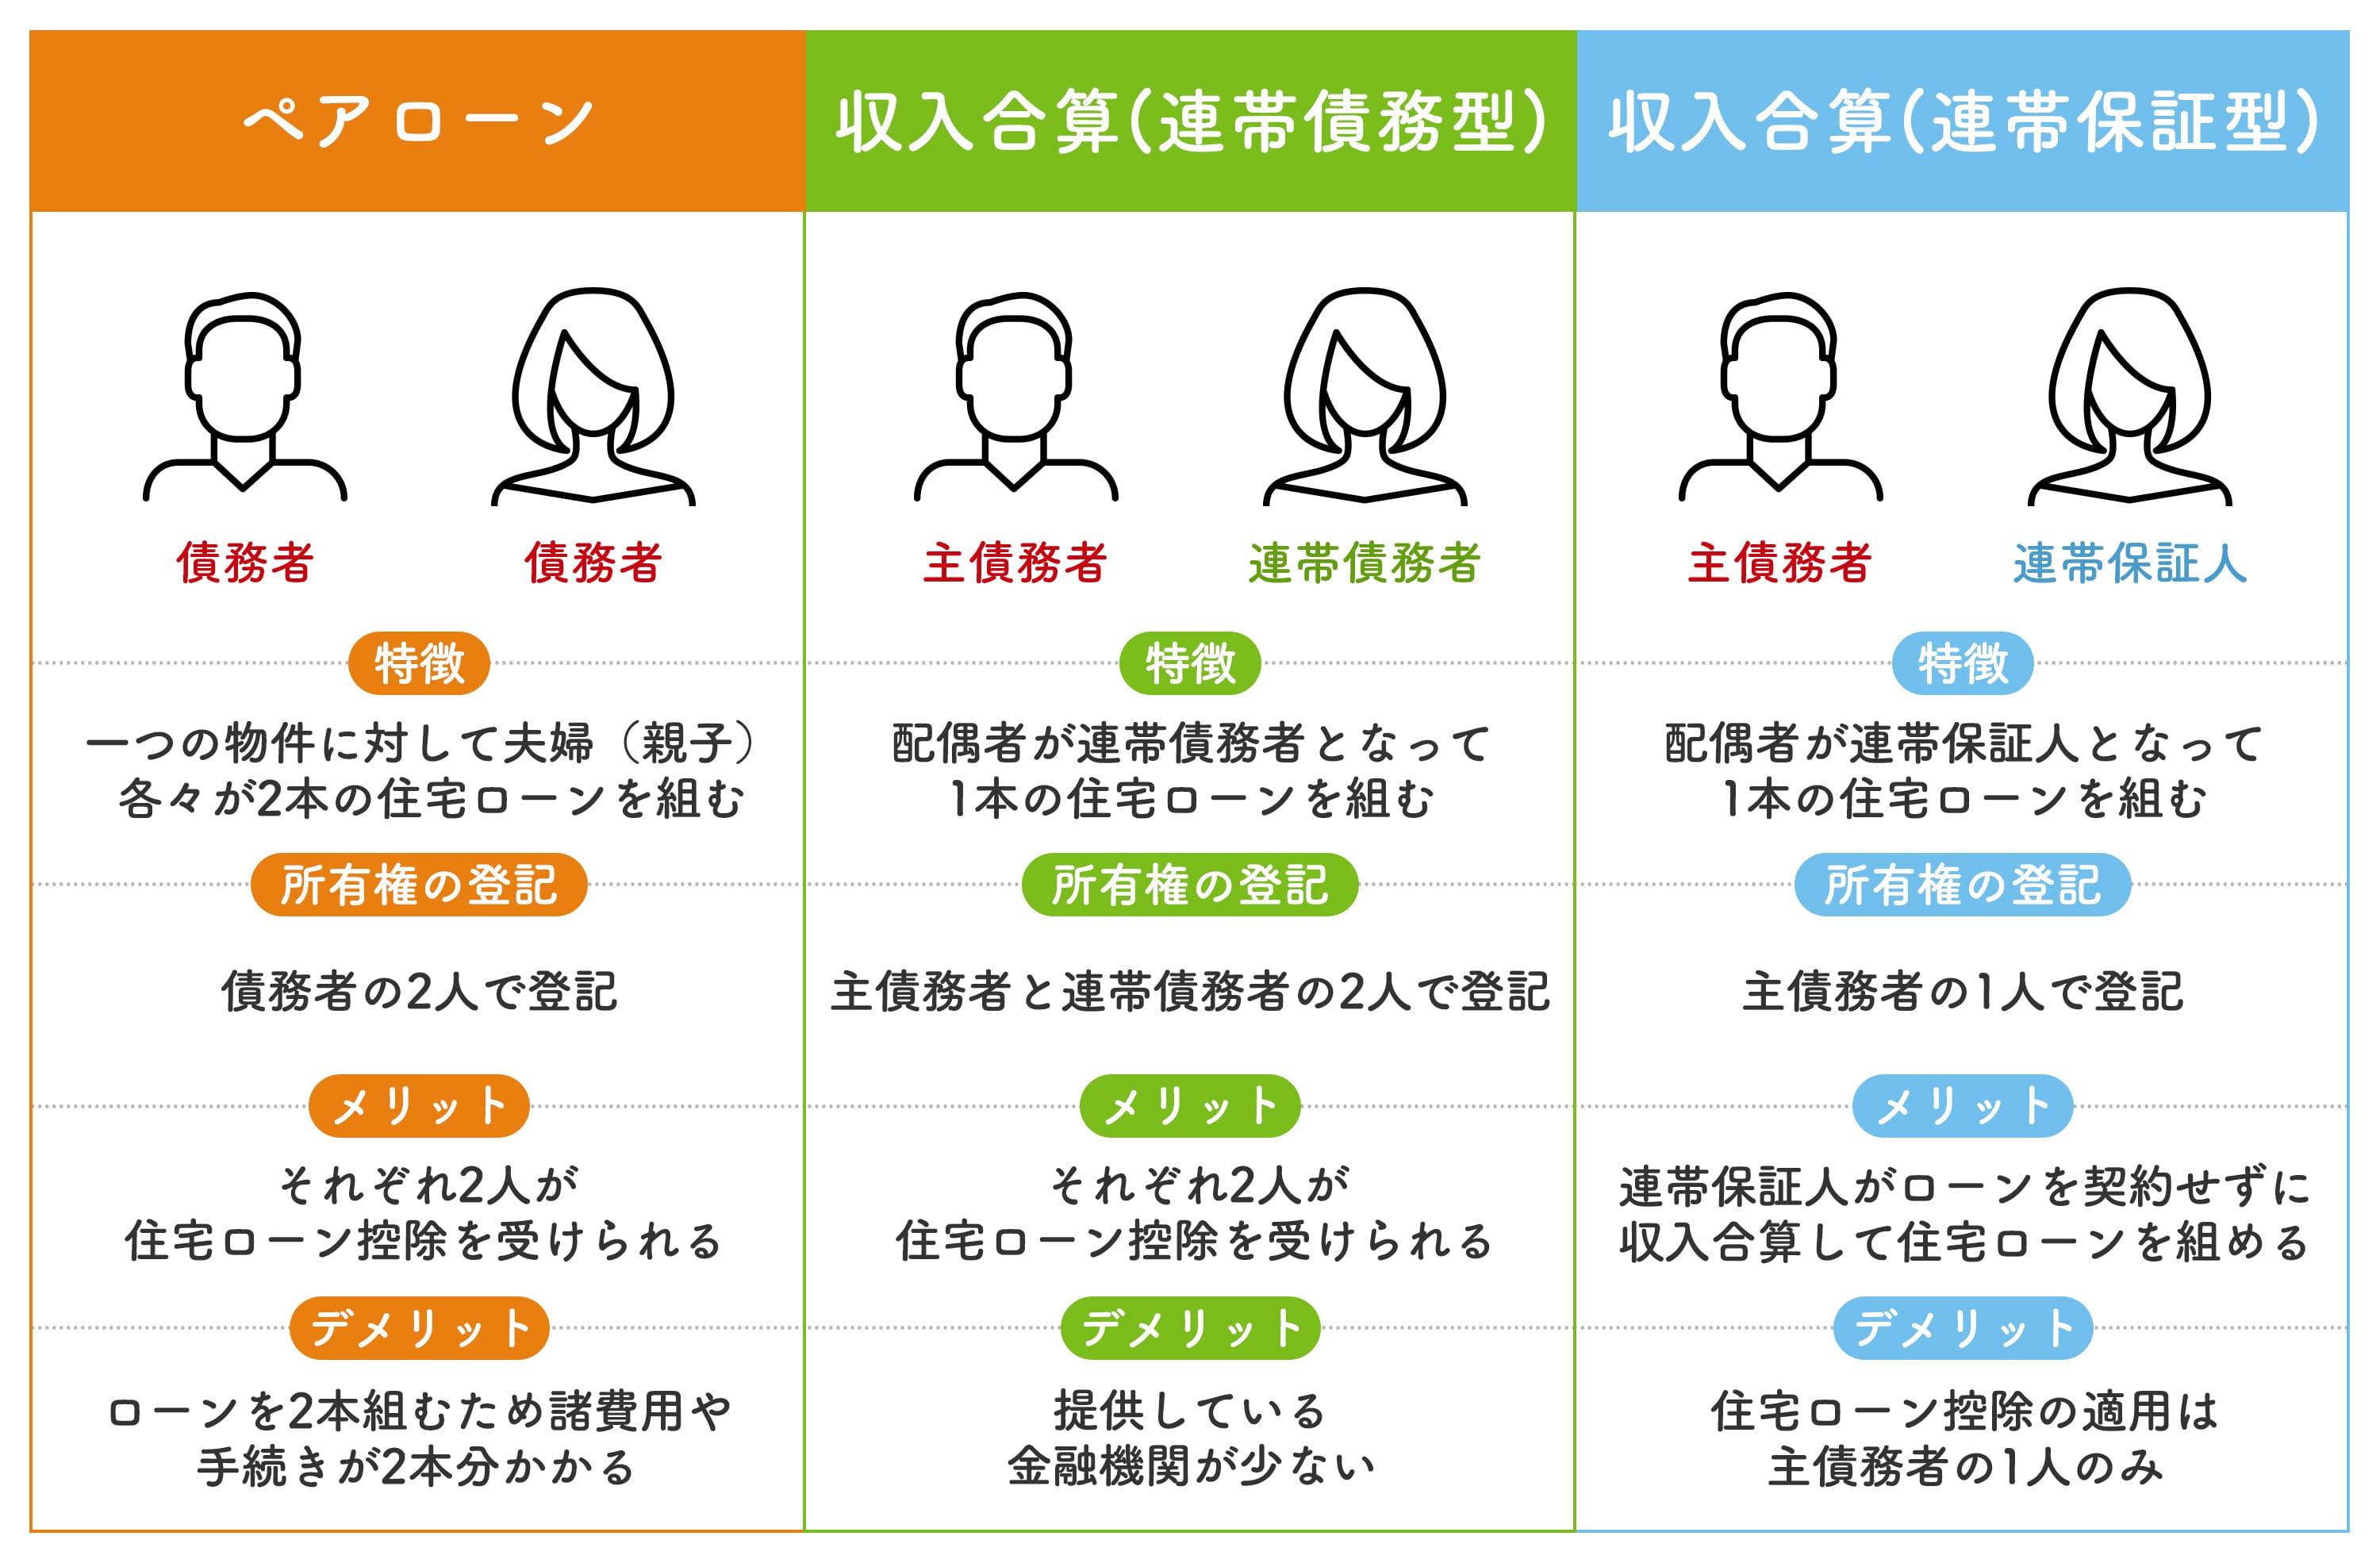
世帯年収800万円というポジションは、日本社会において決して困窮層ではありません。それどころか、堅実な生活設計を敷いていれば、将来にわたって豊かな老後と十分な教育環境を両立できる恵まれた年収帯です。それにもかかわらず、住まい選びの一手を見誤ることで多くの家庭が経済的拘束感に苛まれる背景には、家族社会学的な「周囲との比較心理」や「ステータス維持のプレッシャー」が存在します。
「同僚がタワマンを買った」「ママ友の家は注文住宅を建てた」といった同調圧力に流され、家計の適正キャパシティを超えた借入に踏み切る心理は、健全な家庭運営を脅かします。住宅ローンにおける健全性を保つためには、世帯内における客観的な「心理的・経済的バウンダリー(境界線)」の確立が不可欠です。以下に、世帯年収800万円で5000万円以上の借入に踏み切ってよい家庭と、即座に見直すべき家庭の境界線を整理します。
【前向きに検討してよい世帯の条件】
- 夫または妻の単独名義で審査を通し、片方の収入のみで月々返済を完結できる家計構造であること。
- 頭金として物件価格の10〜15%以上を拠出しても、生活防衛資金として手元に生活費半年〜1年分(約300万円)の現金が残ること。
- 子どもの進学プランが固まっており、高校・大学進学時の教育資金積立が住居費と別枠で毎月確保できていること。
【借入計画を即座に見直すべき世帯の条件】
- 夫婦2人の収入を限界まで合算しなければ、希望借入額の審査が通らない世帯。
- 現在すでに手元預貯金が100万〜200万円程度しかなく、「諸費用も含めた完全フルローン」を検討している世帯。
- 今後5年以内に妻または夫が産休・育休・転職などで収入が一時的または恒常的に下がる見通しがある世帯。
住宅は家族の安心と幸福を育むための「舞台」であり、返済のために家族が疲弊してしまっては本末転倒です。「借りられる最高額」ではなく、「何があっても確実に返していける安全額」を選択する冷徹な客観性こそが、長期的な家計の命運を分けます。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
