
社会人2年目の貯金事情!手取り激減の罠と格差を突破する資産形成術

社会人2年目の貯金事情!手取り激減の罠と格差を突破する資産形成術の基本情報から最新動向までを徹底的にカバーしました。
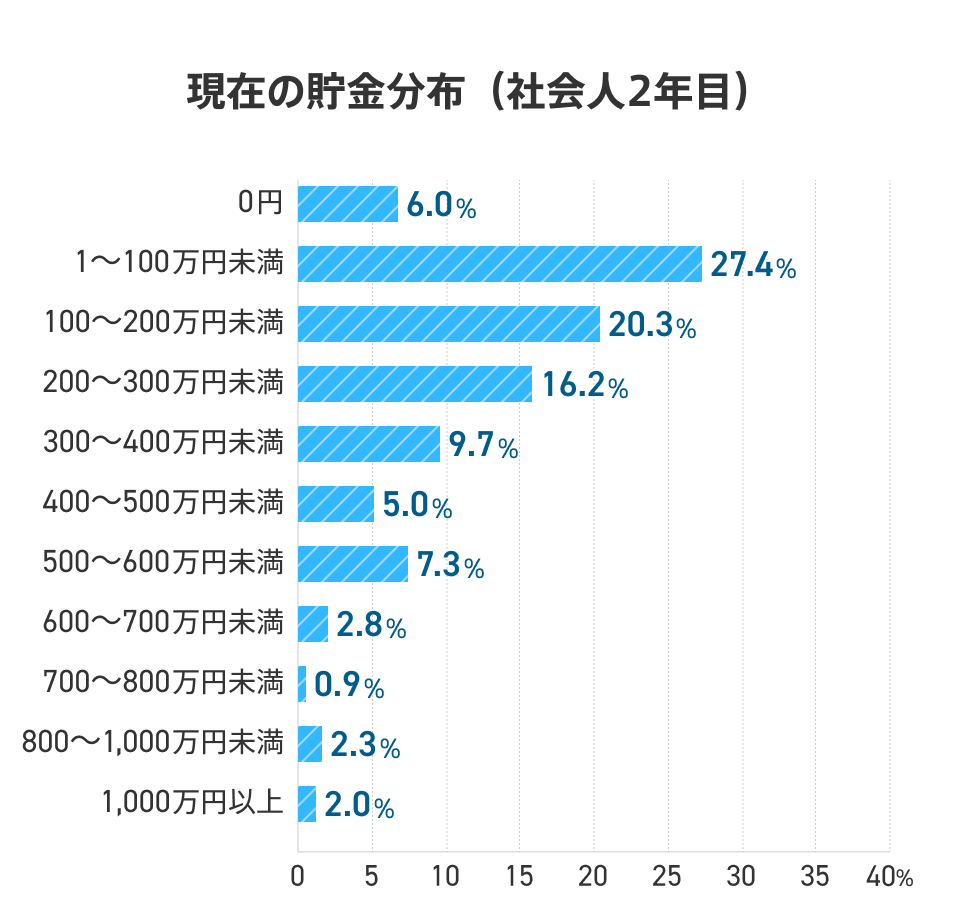
多くの社会人2年目が抱く「給料が上がったはずなのに、なぜか生活が苦しい」という違和感の最大の要因は、公的負担の仕組みにあります。いわゆる「2年目の罠」と呼ばれる現象の正体は、税制上のタイムラグです。
新卒1年目の給与明細を思い返すと、所得税や社会保険料(健康保険・厚生年金・雇用保険)は控除されていたものの、住民税は引かれていませんでした。住民税は「前年の1月1日から12月31日までの所得」に対して課税される仕組みであるため、前年に給与所得がなかった新卒1年目は課税されない決まりになっています。
問題となる住民税の天引きがいつから始まりどんな影響を及ぼすかという点ですが、具体的には社会人2年目の6月支給分の給与から毎月の給料から天引き(特別徴収)がスタートします。新卒1年目の年収が仮に300万〜350万円程度だった場合、引かれる住民税は毎月おおよそ7,000円〜1万2,000円程度に上ります。数千円程度の定期昇給があったとしても住民税の控除額に相殺され、結果として「額面は増えたのに社会人2年目の手取りが住民税で激減する」という逆転現象が起こるわけです。
以下は、標準的な単身世帯における1年目と2年目の月次家計シミュレーションの比較データです。
都市部における社会人2年目の一人暮らしにおける生活費内訳を見ると、家賃が手取りの3割を超える6万5,000円〜7万5,000円に達し、食費(外食含む)が4万〜5万円、水道光熱費・通信費が約2万円、交際費・日用品が3万〜4万円と推移するのが一般的です。手取りが実質的に減少する局面で支出の膨張を放置すれば、貯蓄ペースが急減速するのは自明の理といえます。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
