
孫への教育資金贈与は損?1500万非課税の落とし穴と2026年の現実

孫への教育資金贈与は損?1500万非課税の落とし穴と2026年の現実についての真相を徹底解説します。
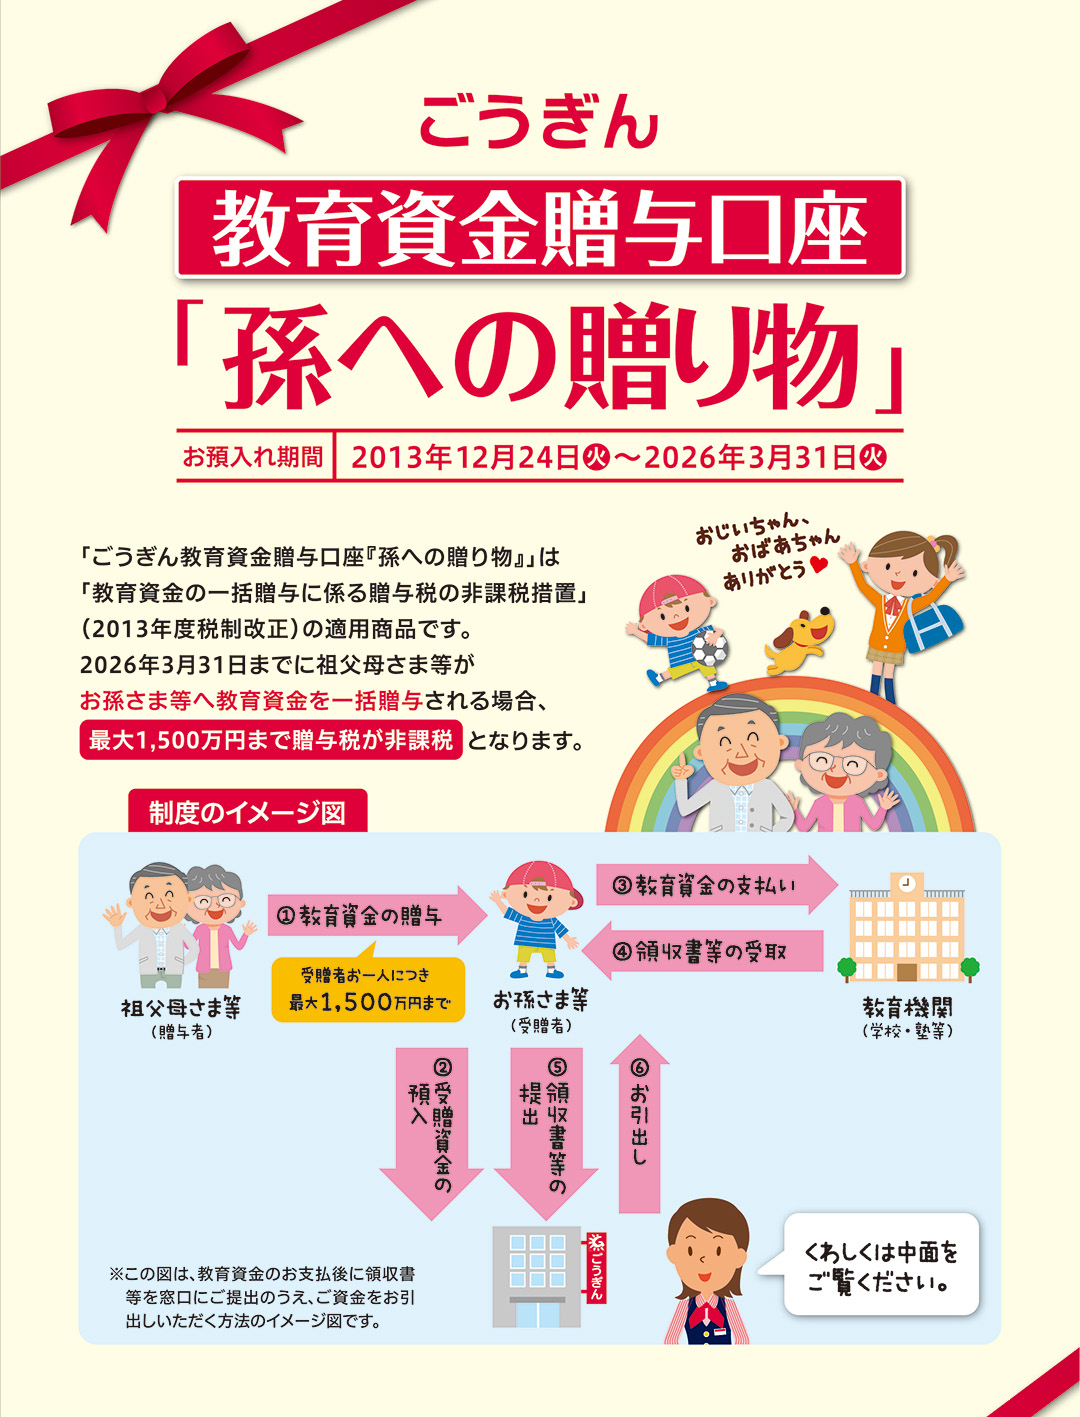
「孫のために1,000万円を入れてくれた義父には感謝していますが、本音を言えば地獄のような日々の始まりでした」
都内在住の40代母親は、息子の小学校入学に合わせて義父が開設した教育資金信託口座を振り返り、重い息を吐きます。信託銀行の専用アプリや窓口を使った払い出し手続きには、「教育資金 領収書 提出期限」という厳格なタイムリミットが立ちはだかります。支払った日から1年以内、あるいは金融機関が定める締め切り日までに、支払先・日付・金額・摘要が明記された正式な領収書原本を提出しなければ出金が認められません。
ネットの掲示板やSNS上でも、「教育資金信託 解約 トラブル」や「窓口で領収書を撥ねられた」という愚痴が日常茶飯事となっています。特にトラブルの火種になりやすいのが、「教育資金贈与 対象外 習い事」の境界線です。
文部科学省が定める基準は細かく、学校教育法上の学校への支払いは上限1,500万円まで認められる一方、学習塾や水泳教室、ピアノ教室といった「学校外」の支払いは500万円が上限です。さらに問題なのは、費用の中身です。
- 対象となる例:塾の月謝、スイミングスクールの指導料、学校指定の教科書代
- 対象外となる例:通学のための定期代(学校以外への移動)、習い事の遠征費用、合宿の食事代、知人から譲り受けた楽器の修理代、自主学習用の参考書代(一般書店購入分)
現場の窓口担当者から「このレシートは品名が書籍代としか書かれていないため受理できません」「スケート教室のリンク入場料は対象外です」と突き返されるたびに、親世代の負担は跳ね上がります。良心から口座を作ってくれた祖父母に「対象外でお金が出なかった」とは言い出せず、結局親が自腹を切って補填するという本末転倒な事態が水面下で頻発しています。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
