
訃報で聞く不慮の事故とは?保険と医学で違う定義の真相【2026】

訃報で聞く不慮の事故とは?保険と医学で違う定義の真相【2026】とはどんな影響があるのか? 専門的な分析を整理してお届けします。
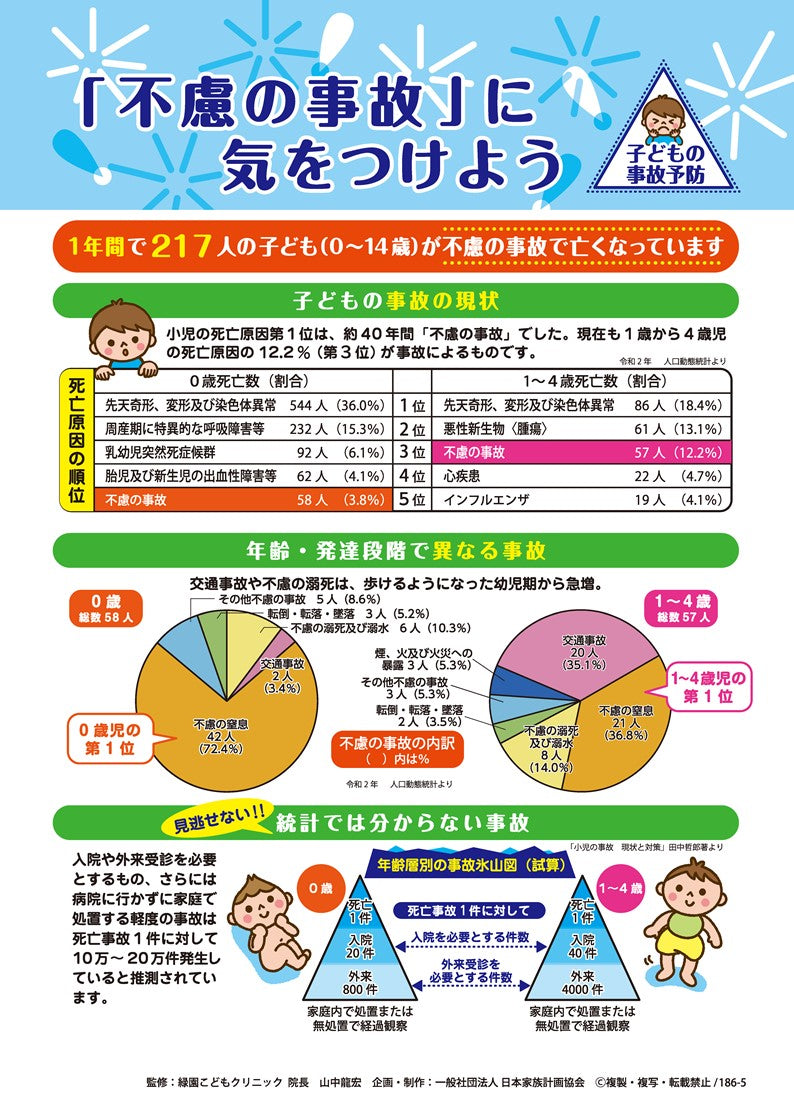
大手法律相談ポータルや知恵袋、SNSの当事者コミュニティには、肉親を不慮の事故で亡くした遺族たちの生々しい叫びと葛藤が日々書き込まれています。「死体検案書の死因欄に『不詳の外因』と書かれたため、保険金の支払いがストップした」「保険会社から故人の過去10年分の通院履歴を開示するよう求められ、精神的に追い詰められている」といった声は氷山の一角です。
実際に保険金請求のアジャスター(損害調査員)が調査に入った現場では、警察署の事情聴取調書、検案医の所見、救急隊の活動記録、さらには故人のスマートフォン内の通話履歴や歩数計データまで照合されます。遺族が悲嘆に暮れる最中、数千万円の給付金をめぐるシビアな事実確認が淡々と進行します。
【プロの結論】事故か病気かで数千万円変わる保険の境界線と防衛策
高齢化が極限まで進む現代において、完全な「純粋事故」と「純粋な病死」の境界線は溶け出しています。高齢者が自宅で転倒して亡くなった際、骨粗鬆症による病的骨折が先だったのか、段差による純粋なスリップ事故だったのかを医学的に100%切り離すことは困難を極めます。
この過酷な現実を踏まえ、賢明な個人が取るべき判断基準を整理します。
【災害割増特約を手厚くすべき人の条件】
20代〜40代前半で、日々の通勤や長距離運転の頻度が高く、持病のない現役世代。この層は疾患リスクが低く突発事故リスクが相対的に高いため、割安な保険料で数千万円の特約保障を上乗せする費用対効果が極めて優れています。
【特約に頼るべきではない・見直しを検討すべき人の条件】
50代後半以降のシニア世代、あるいは高血圧・糖尿病・不整脈などの基礎疾患を抱えている人。この層が自宅で事故死した場合、保険会社から病因先行を疑われ、不払い紛争に発展する確率が跳ね上がります。「事故死で倍額」を狙う特約に無駄な保険料を払うのではなく、死因を問わず一律に支払われる「主契約(普通死亡保険金)」を手厚く設計し直すことが、遺族に無用な裁判闘争を残さないための防衛策です。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
