
銀行印と認印の違いとは?兼用の危険性と後悔しない見分け方を徹底解説

銀行印と認印の違いとは?兼用の危険性と後悔しない見分け方を徹底解説に関する詳細情報を分かりやすくまとめました。最新データをチェックしましょう。
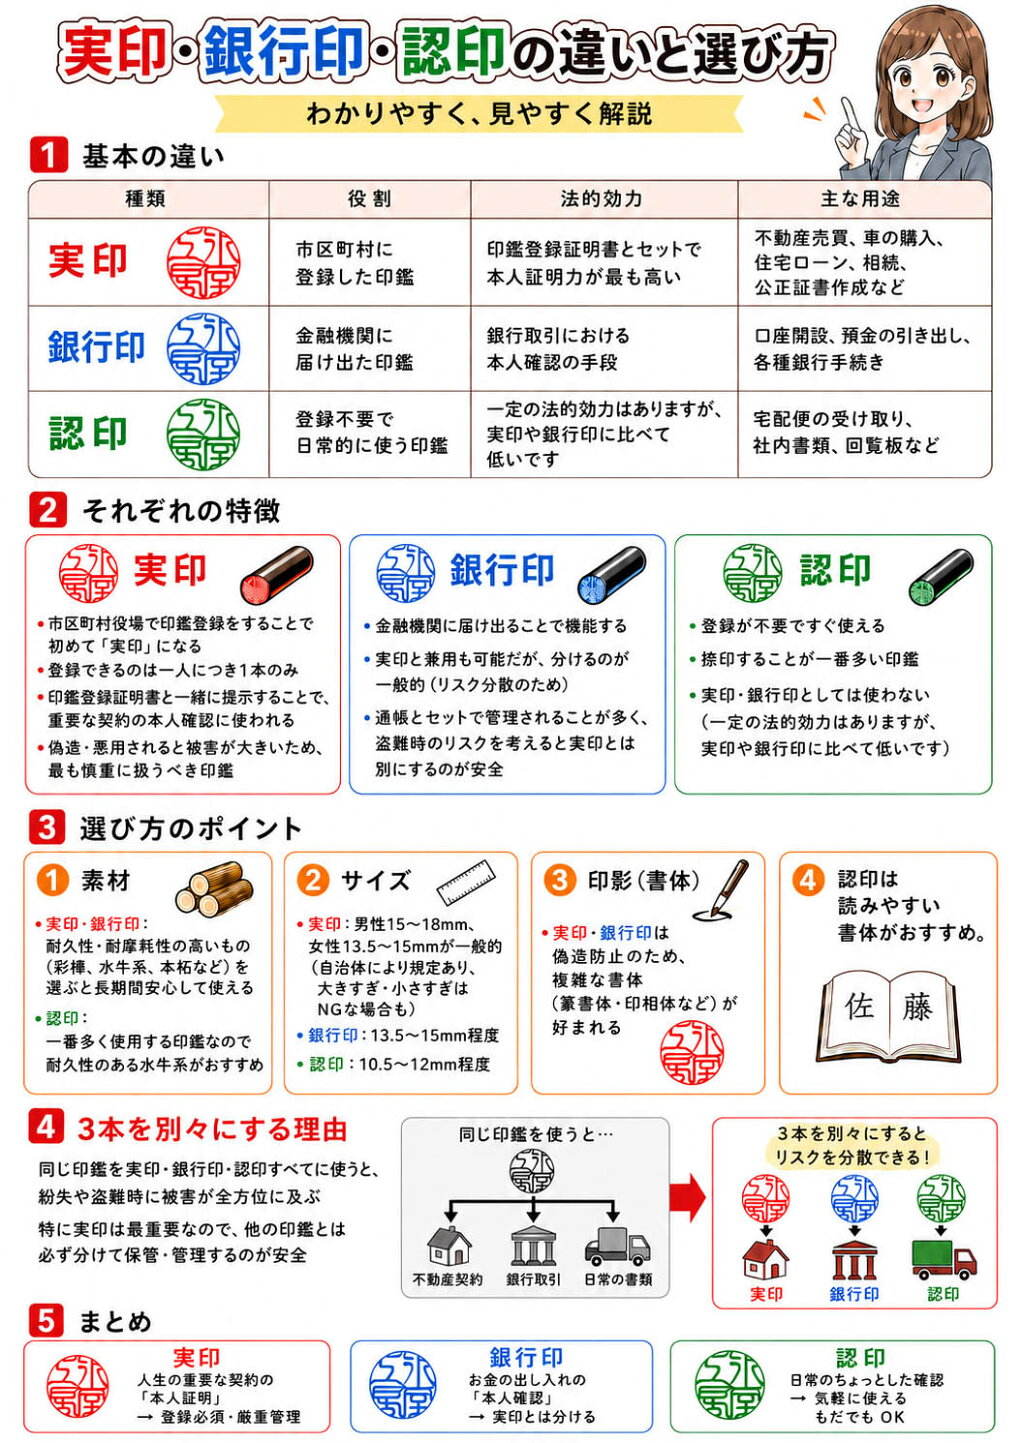
印鑑の使い分けは、単なる文房具の分類ではありません。社会学や行動経済学の観点から見れば、それは「個人の責任領域と資産の境界線(バウンダリー)」をどのように設定しているかという意識の表れです。長年家族関係のトラブルや遺産分割協議を取材してきた現場記者の視点から言えば、印鑑の管理がルーズな家庭ほど、親子の共依存や親族間の金銭トラブルが深刻化しやすい傾向にあります。「家族だから認印も銀行印も共用でいい」という甘い認識が、高齢化社会における認知症発症後の預金凍結トラブルや、無断での使い込み問題の温床となっているのです。
2026年のスマートな暮らしにおいて、印鑑をどのように管理すべきか、明確な判断基準を提示します。
【今すぐ印鑑を分けるべき人・兼用を見直すべき人の条件】
- 1つの印鑑で複数の銀行口座、郵便局、役所の届出をすべて済ませている人
- 銀行に登録した印鑑を、普段の宅配受領や会社の回覧書類に日常的に使っている人
- 100円ショップや文具店の回転什器で買った既製品の印鑑で口座を開設した記憶がある人
- 家族全員の印鑑が玄関やリビングの同一の引き出しに無造作に放り込まれている世帯
【正しく資産を守るためのスマートな管理基準】
- 実印:フルネーム彫刻、15.0mm以上、印相体。耐火金庫や厳重な鍵付き保管庫へ。
- 銀行印:苗字の横彫りまたは名のみ、12.0mm〜13.5mm(女性)/13.5mm〜15.0mm(男性)、篆書体。通帳とは物理的に別の場所へ保管。
- 認印:苗字の縦彫り、10.5mm〜12.0mm、古印体。日常のデスク周りで管理。
デジタル認証が主流となった今だからこそ、物理的な印鑑を必要とする局面は「人生の重要局面」に研ぎ澄まされています。1本の印鑑に数千円〜1万円程度の投資を行い、適切な書体とサイズで銀行印を新調することは、あなたが生涯をかけて築く資産を守るための最も安価で確実な保険となります。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
