経過勘定とは?決算でつまずく理由と4大分類の仕訳・振替を徹底解説

経過勘定とは?決算でつまずく理由と4大分類の仕訳・振替を徹底解説について見逃せない 事実を分かりやすく解説いたします。

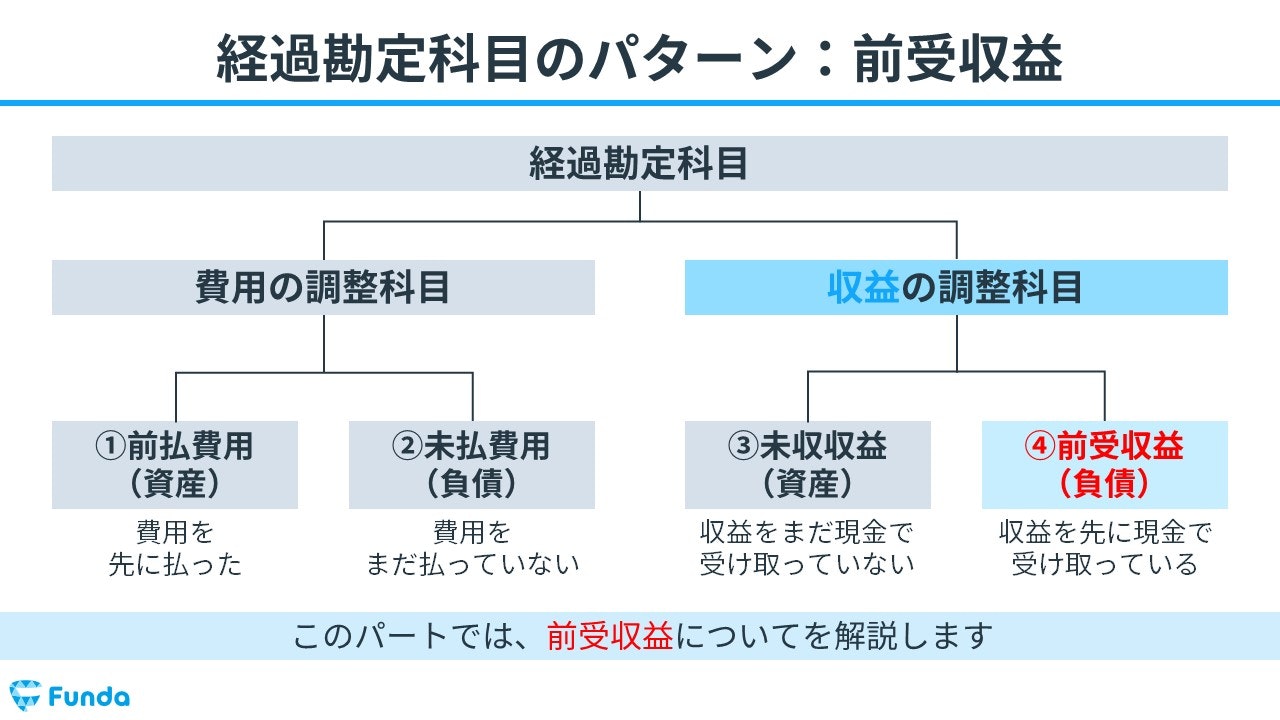
経過勘定で扱われる科目は、大きく「繰延べ(くりのべ)」と「見越し(みこし)」の2つに分かれ、それぞれに費用と収益が存在するため、合計4つの種類で構成されます。多くの人が混乱するのは、どの科目が「資産」でどの科目が「負債」なのかというポジションの混同です。

勘定科目名分類(処理区分)貸借対照表(B/S)の区分経済的意味と実務上の典型例前払費用(まえばらいひよう)費用の繰延べ流動資産代金は支払済だが、サービスの提供は将来受ける権利(例:年払い家賃、年間保険料)。前受収益(まえうけしゅうえき)収益の繰延べ流動負債代金は受取済だが、将来サービスを提供する義務(例:サブスク年間利用料の受取、前受家賃)。未払費用(みばらいひよう)費用の見越し流動負債サービスは既に受けたが、代金支払期日が到来していない債務(例:翌月払いの借入金利息、翌月払い給与)。未収収益(みしゅうしゅうえき)収益の見越し流動資産サービスは既に提供したが、代金受取期日が到来していない債権(例:後払い契約の貸付金利息、後払い手数料)。

判断に迷った際は、「将来サービスを受ける権利=資産(前払費用・未収収益)」、「将来サービスを提供する義務または将来支払う義務=負債(前受収益・未払費用)」という本質に立ち返ると、貸借のポジショニングを瞬時に整理できます。

林 結菜

林 結菜

ライフスタイル編集者

エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。

Share this article
Twitter Facebook Pinterest