
テイクアウトの消費税は8%か10%か?外食と持ち帰りの境界線と損しない新常識

テイクアウトの消費税は8%か10%か?外食と持ち帰りの境界線と損しない新常識の基礎知識と応用に迫る! 専門的な視点で紐解きます。
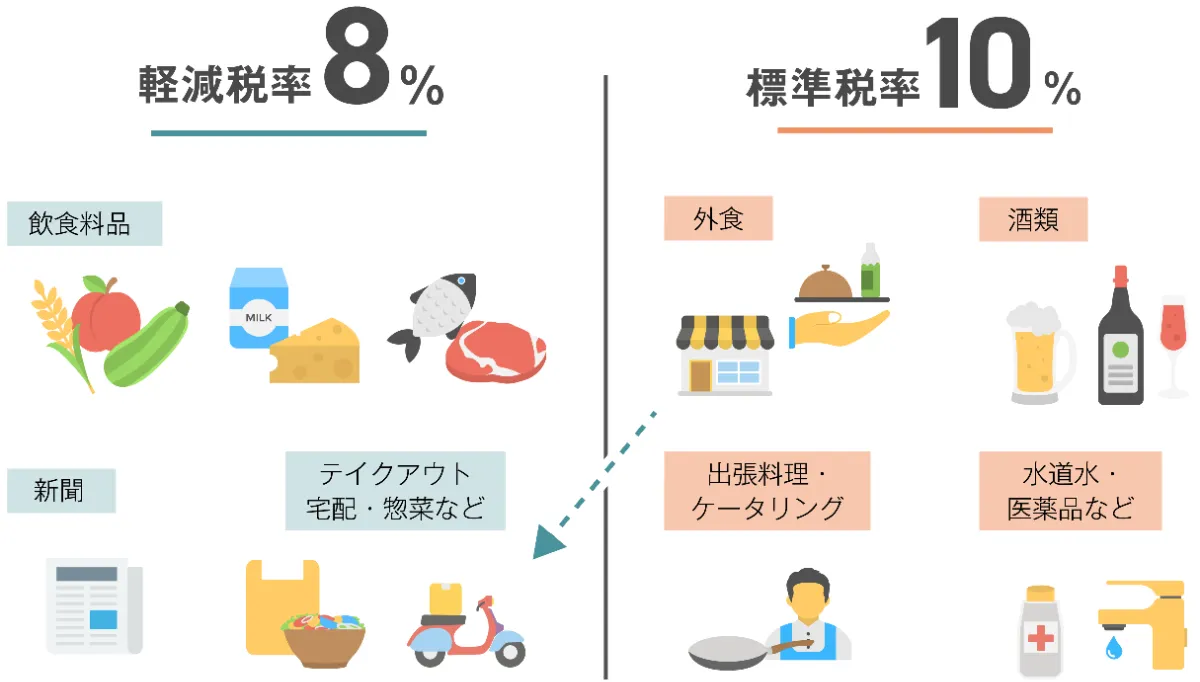
外食業界において税率8%と10%を分ける最大の基準は、国税庁の「飲食料品に関する軽減税率Q&A」において「外食の定義(店舗等での飲食設備の利用)」と明確に定められています。単に食品を販売する行為は軽減税率8%の対象ですが、テーブルやイス、カウンターなどの「飲食設備がある場所で飲食させる役務の提供」に該当すると標準税率10%が適用されます。
必読記事
ここで重要なのは、税率の判定タイミングが「顧客が注文・会計を行う時点」であるという点です。レジで「持ち帰ります」と申告して会計を済ませた時点で、法律上の取引形態は「飲食料品の譲渡(8%)」として確定します。そのため、基本的には店側のレジ打ちと利用者の意思確認が一致した時点で税率が決定する仕組みになっています。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
