
リボ払いと分割払いの決定的な違いとは?手数料の罠と得する選び方2026

リボ払いと分割払いの決定的な違いとは?手数料の罠と得する選び方2026に関する疑問や疑問点を徹底的にまとめました。今すぐチェックことができます。
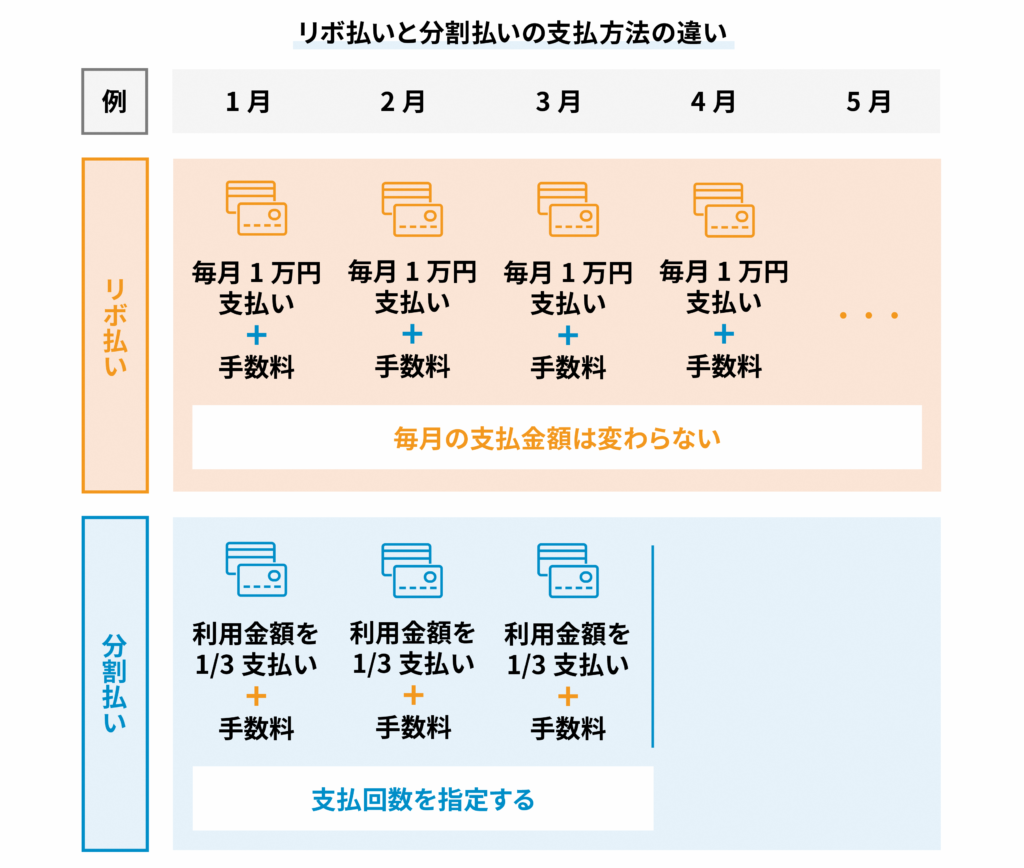
Q1:店頭で「1回払い」で買った商品を、あとから分割払いやリボ払いに変更できますか?
A1:ほぼすべてのクレジットカードで変更可能です(あとから分割・あとからリボ)。ただし、一度リボ払いに変更した後に分割払いへ戻すことはできないカードが多いため、変更手続きは慎重に行う必要があります。
Q2:分割払いの「2回払い」や「ボーナス一括払い」は本当に手数料が無料なのですか?
A2:はい、国内主要カード会社(JCB、三井住友、楽天、エポスなど)の多くで、2回払いおよびボーナス一括払いは手数料無料(実質年率0%)と定められています。ただし、一部の加盟店や海外利用では2回払いが指定できない場合があります。
Q3:リボ払いの残高を一括返済したい場合、どのような手順を踏めばよいですか?
A3:カード会社の公式アプリ・会員サイトから「リボ払い臨時増額」を設定して次回引き落とし日に全額支払うか、コールセンターに連絡して指定口座へ直接銀行振込を行うことで、即座に完済して手数料の発生を止めることができます。
Q4:2026年現在、クレジットカードの分割手数料率は変更されていますか?
A4:近年の金利動向を背景に一部カードで見直しが進んでいるものの、一般的な実質年率はリボ払いが年15.0%〜18.0%、分割払いが年12.0%〜15.0%前後で推移しています。正確な料率はカードごとの会員規約をご確認ください。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
