
損益計算書と貸借対照表の決定的な違い|プロが明かす繋がりの本質

話題沸騰中の 損益計算書と貸借対照表の決定的な違い|プロが明かす繋がりの本質について、詳しいまとめをご紹介しています。
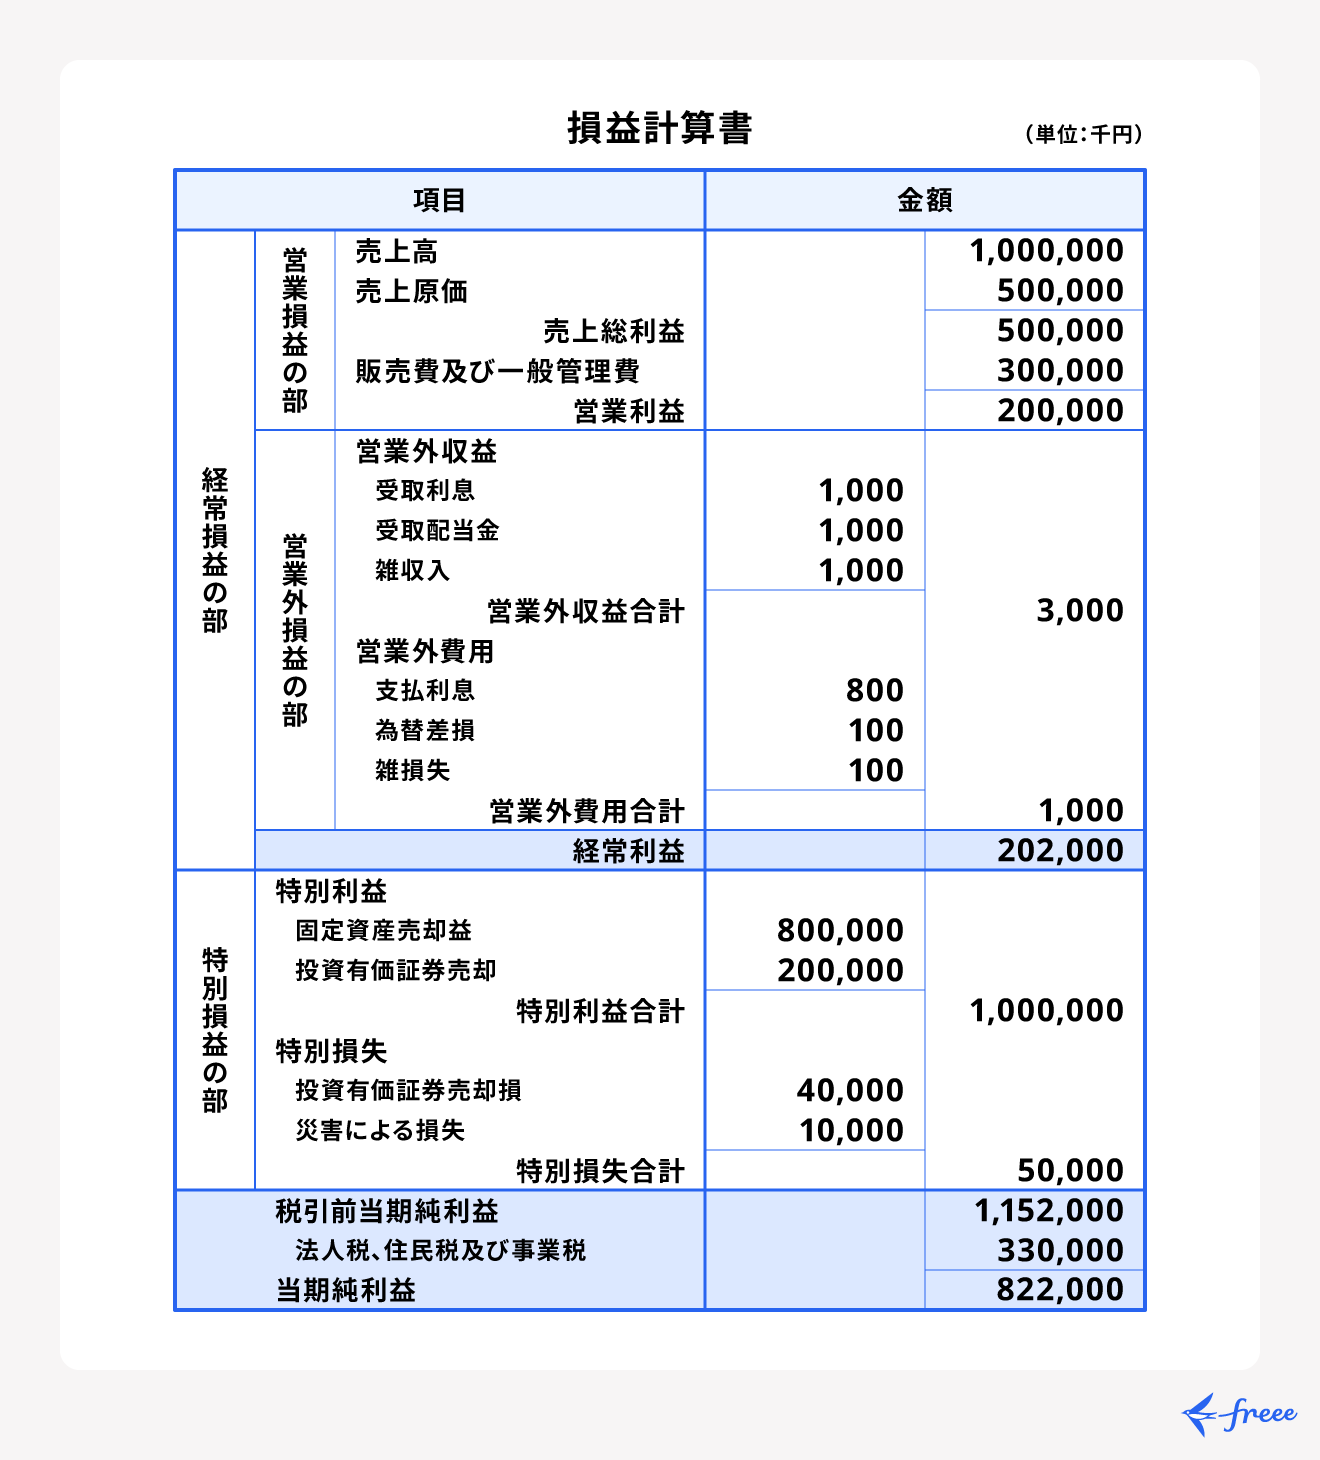
企業の決算は、損益計算書と貸借対照表に「キャッシュフロー計算書(C/F)」を加えた財務三表の基本構造で捉えることで、偽りのない経営実態が見えてきます。それぞれの特徴と違いを一覧表で整理しました。
ここで特筆すべきは、キャッシュフロー計算書との違いです。損益計算書は「売買契約が成立したタイミング」で売上を立てる発生主義を採用しているため、顧客からの入金が数カ月先であっても利益が計上されます。一方、キャッシュフロー計算書は手元の「リアルな現金」の出入りしかカウントしません。このタイムラグを埋めるために三表が共存しているのです。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
