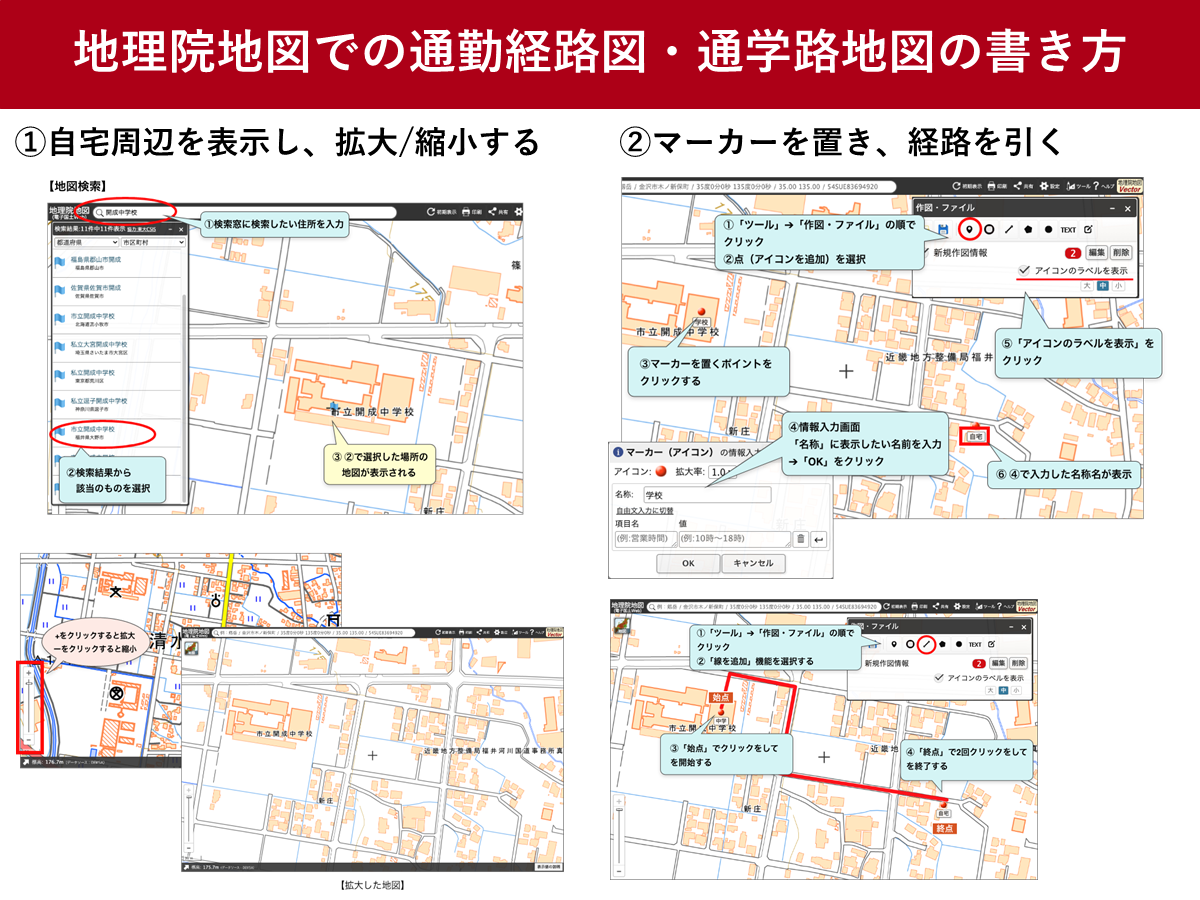
通勤経路の正しい書き方完全ガイド【2026年最新版・記入例つき】
通勤経路の正しい書き方完全ガイド【2026年最新版・記入例つき】にまつわる役立つ知識を詳しく紐解きます。
通勤経路の正しい書き方完全ガイド【2026年最新版・記入例つき】の注目されている理由をコンパクトにまとめました。全体像を一目で把握できます。
通勤手段ごとに求められる申請基準、手当の算出ルール、2026年における税法上の取り扱いを一覧表にまとめました。
通勤手段手当の算定基準・詳細データ2026年 非課税限度額・相場編集部の見解・実務上の注意点電車(鉄道)最安または最短の合理的経路に基づく定期券代(1か月/3か月/6か月)月額150,000円まで非課税(所得税法準拠)新幹線や特急利用は特認がない限り特急料金は自己負担。IC運賃と切符運賃の差額は社内規程に準拠。路線バス鉄道駅から自宅等の距離が一定以上(例:1.5km〜2km以上)の場合に支給電車代と合算して月額150,000円まで非課税雨天時のみの単発利用は原則申請不可。通年利用を前提とした定期代申請が基本。自動車(マイカー)片道の通勤距離(km)に応じたガソリン代相当額支給(燃費換算式)片道距離別(2km未満は全額課税、10km〜15km未満:月7,100円等)高速道路利用料金は自己負担となるケースが大半。任意保険の加入義務化要件を要確認。自転車片道2km以上で定額(駐輪場補助等)支給または手当なし(無支給)マイカーと同様の距離別非課税枠が適用(2km未満は課税)手当が出ない場合でも労災管理のため経路提出は必須。ヘルメット着用努力義務・保険加入が前提。徒歩のみ通勤手当の支給対象外(支給基準0円)非課税枠の適用なし(支給自体なし)金銭支給がなくても、災害時の安否確認・通勤労災認定のために届出用紙の提出は必須。