
他社借入7件で借りれるカードローンの真実と審査突破・生活再建の全貌

他社借入7件で借りれるカードローンの真実と審査突破・生活再建の全貌に関する最新のニュースを速報でお届けします。最新情報を求める方は必見です。
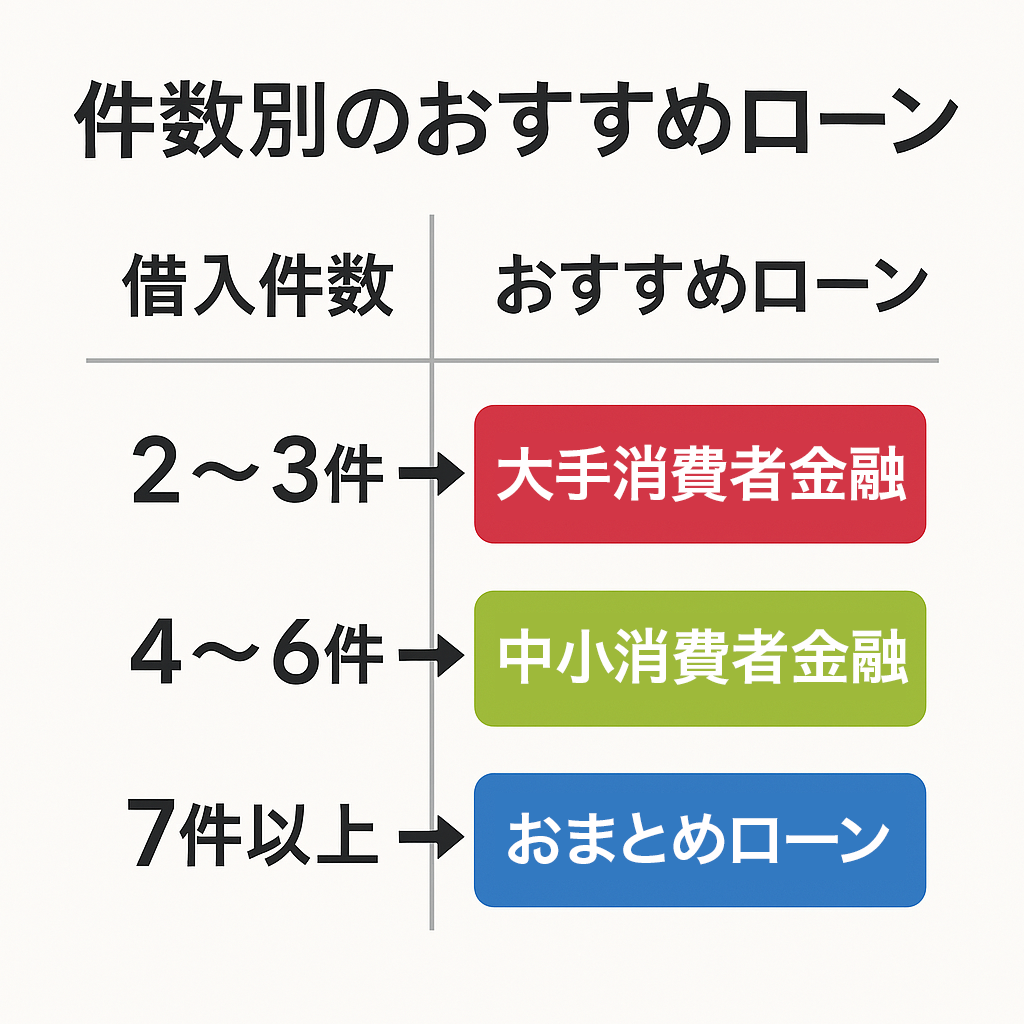
7件もの借入を抱えている場合、カードローンの追加審査に通るかどうかを悩む時期はとうに過ぎています。月々の支払額の過半が「元金」ではなく「利息」に消えているなら、それは構造的に完済が不可能な破綻状態です。この泥沼から脱出するための最も有効な法的手段が任意整理です。
任意整理は、弁護士や司法書士が債権者と交渉し、将来発生する利息を0%(完全カット)にした上で、元金のみを原則3年〜5年(36回〜60回払い)の分割で返済していく合意を結ぶ手続きです。裁判所を通さないため、財産の差し押さえや官報への氏名掲載を回避できます。
具体的な任意整理の減額シミュレーションを見てみましょう。例えば、7社から合計300万円を年利18.0%で借りているケースを想定します。自力で返済を続けた場合、毎月の返済総額は約9万円に達し、そのうち利息の支払いだけで月4万5,000円近くが吹き飛びます。5年間で支払う利息の累計額は約150万円以上に達し、総返済額は450万円を超えてしまいます。
しかし、任意整理を成立させて将来利息を完全にゼロにした場合、借金総額は元金の300万円のみに固定されます。これを60回(5年)分割で返済すれば、毎月の支払額は一律5万円にまで圧縮されます。毎月支払っていた4万円の利息負担が消滅し、支払った金額が100%元金の減少につながるため、完済への確実なカウントダウンが始まります。
同時に、失業や病気によって生活基盤そのものが揺らいでいる場合は、国の生活再建支援と公的融資制度の活用を検討してください。社会福祉協議会が窓口となっている「生活福祉資金貸付制度(総合支援資金や緊急小口資金)」は、無利子または年1.5%程度の超低金利で生活再建資金を借り入れることができます。民営カードローンの高金利に頼るのではなく、セーフティネットを活用して生活基盤を立て直すことが不可欠です。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
