
貸借対照表と損益計算書の違いと連動|初心者が知るべき決算書の読み方

貸借対照表と損益計算書の違いと連動|初心者が知るべき決算書の読み方に関する最新のニュースを速報でお届けします。最新情報を求める方は必見です。
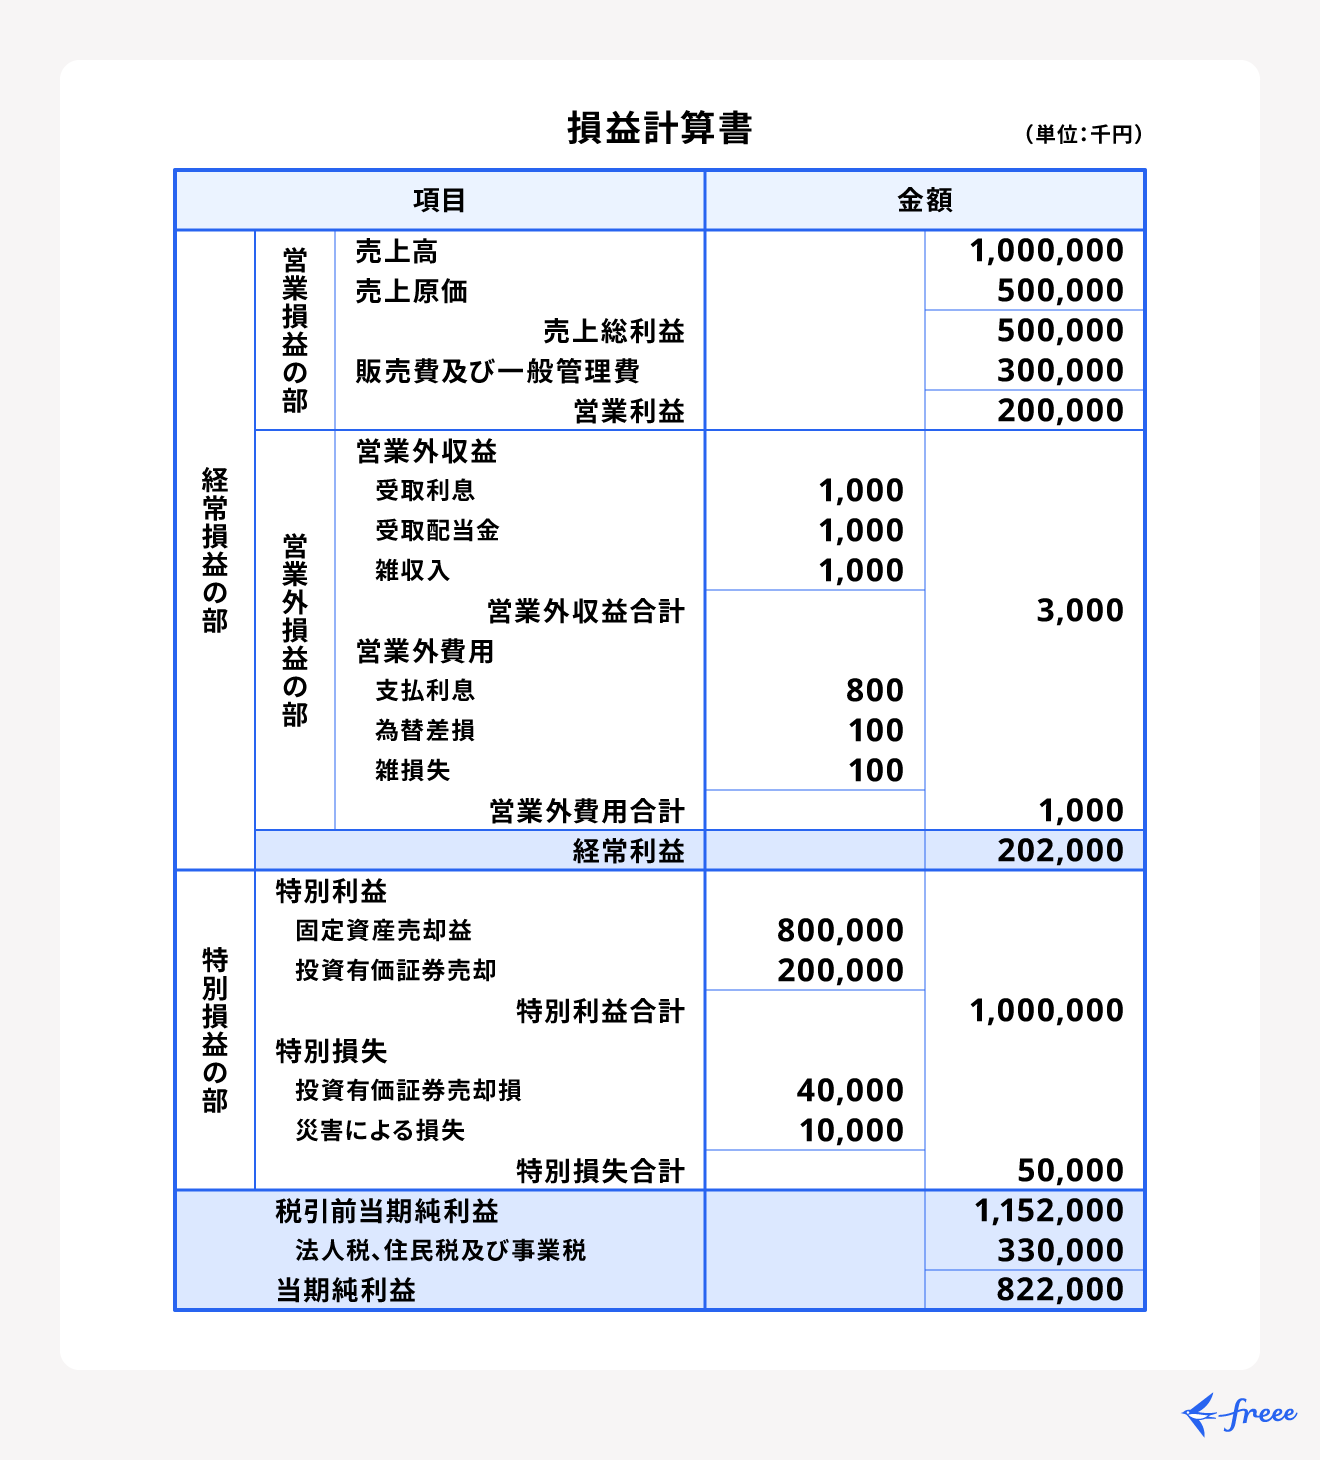
実際のビジネスや投資の現場では、決算書の数字をどのように読み解くべきなのでしょうか。税理士や財務担当者へのヒアリングや現場の実務データをもとに、2つの対照的な企業モデルを比較してみます。
対照的な2社に見る「見かけの好業績」の危うさ
決算書の読み方をわかりやすい例で比較するために、年商10億円の同業他社2社を想定します。
- A社(見かけは急成長企業):売上高10億円、当期純利益8,000万円。P/Lだけを見れば大成功に見えます。しかしB/Sを開くと、資産の大半が回収の遅れている「売掛金3億円」と過剰な「在庫2億円」で占められ、現金預金はわずか1,000万円。短期借入金が4億円あり、自己資本比率は8%に過ぎません。
- B社(手堅い筋肉質企業):売上高10億円、当期純利益3,000万円。P/Lの利益額はA社より控えめです。しかしB/Sを見ると、売掛金は翌月回収の5,000万円のみ、現金預金が3億円あり、無借金経営で自己資本比率は65%に達しています。
経済環境の急変や取引先の倒産が発生した際、真っ先に資金ショートを起こして危機に陥るのは利益額の大きいA社です。P/Lの利益は会計上の「意見」に過ぎず、B/Sの現金預金と純資産こそが企業の存続を担保する「事実」であるという現場の鉄則が、この対比から明確に分かります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
