
住宅ローン4000万がきつい理由とは?年収別返済額と金利上昇の落とし穴

住宅ローン4000万がきつい理由とは?年収別返済額と金利上昇の落とし穴について見逃せない 注意点を分かりやすく解説いたします。
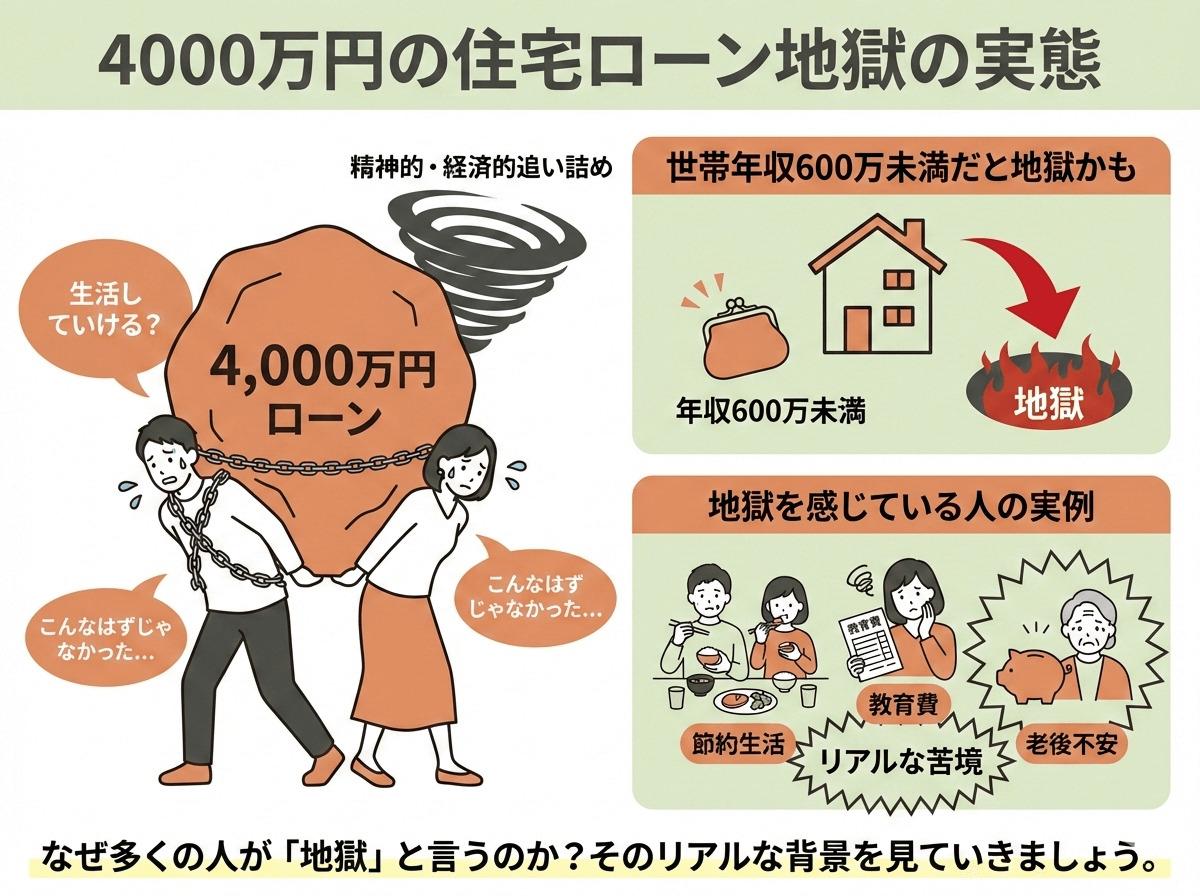
Q1:年収500万円で4,000万円の住宅ローンの審査に通ったのですが、買っても大丈夫でしょうか?
A1:審査に通ることと、無理なく返せることは全くの別問題です。年収500万円の場合、手取り月収に対する返済負担率は40%前後に達し、固定資産税や修繕費を加えると家計破綻の確率が極めて高くなります。頭金を増やして借入額を3,000万円程度まで減らすか、物件価格の再検討を強くおすすめします。
Q2:2026年以降の金利上昇局面で、変動金利から固定金利に切り替えるべきですか?
A2:すでに固定金利の水準も引き上げられているため、安易に今すぐ全期間固定へ切り替えると月々の返済額が即座に跳ね上がるリスクがあります。まずは金利が1%上昇した際のシミュレーションを行い、家計が耐えられるかを確認した上で、ミックスローンへの移行や部分的な見直しを検討するのが現実的です。
Q3:住宅ローンの返済がきつくて払えない場合、家を手放すしかありませんか?
A3:即座に売却する必要はありません。まずは銀行への返済期間延長(リスケジュール)の相談、家計の固定費削減、保険や通信費の見直しを行います。それでも改善が難しい場合は、市場価格で売却できる「任意売却」や、売却後も家賃を払って住み続けられる「リースバック」などの選択肢があります。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
