
年金定期便「受取額が少なすぎる」罠!50歳の違いと2026年最新見方

今注目を集めている 年金定期便「受取額が少なすぎる」罠!50歳の違いと2026年最新見方について、主要な情報をご紹介しています。
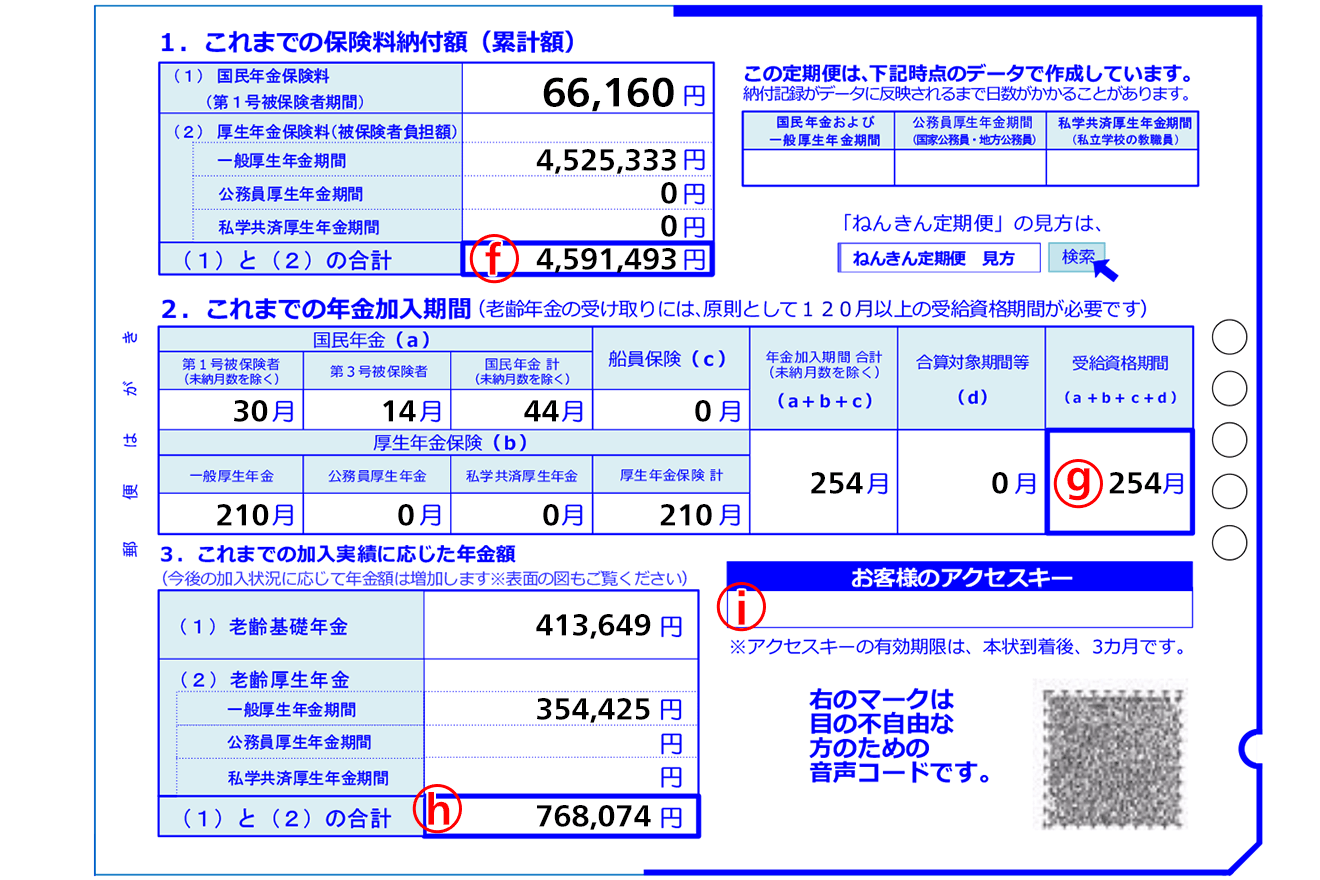
紙の定期便を眺めるだけでは、静止した情報しか得られません。現代の年金戦略において最大のゲームチェンジャーとなっているのが、政府のマイナポータルを経由したねんきんネット連携ログインです。
マイナンバーカードとスマートフォンを連携させれば、ハガキに記載されたアクセスキーの有効期限(3カ月)に縛られることなく、24時間365日いつでも最新の国民年金保険料納付実績の確認が可能です。さらに、画面上ですぐに試せる「年金見込額試算」の機能こそが、老後設計の最大の武器となります。
ここで圧倒的な威力を発揮するのが、年金受給開始年齢繰り下げシミュレーションです。日本の公的年金は、受給開始を標準の65歳から1カ月遅らせるごとに受給額が「0.7%」増額されます。この増額率は生涯にわたって固定され、物価スライド等で基礎額が改定されても維持されます。
- 65歳受給(基準):100%(増減なし)
- 70歳まで繰り下げ(5年待機):142%(+42%増額)
- 75歳まで繰り下げ(10年待機・上限):184%(+84%増額)
仮に65歳時点で年額180万円(月15万円)の年金を受け取れる人が、70歳まで5年間受給を我慢した場合、年額は約255万6,000円(月21万3,000円)まで恒久的に跳ね上がります。民間保険や定期預金では絶対に達成不可能な「終身+42%」という利回りを国が保証しているのです。ねんきんネットの画面で自分の将来収入をスライダーで動かし、65歳退職後のキャッシュフローを可視化することで、現役時代に抱く漠然とした老後不安は具体的な行動計画へと転換されます。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
