
Idecoはデメリットしかない?後悔する前に知るべき2026年の真相

Idecoはデメリットしかない?後悔する前に知るべき2026年の真相に関する疑問や疑問点を徹底的にまとめました。今すぐチェックことができます。
Q1:iDeCoを始めて途中で払えなくなったらどうなりますか?
A1:掛金の拠出を停止し、「運用指図者」になる手続きを行えば、新たな拠出を止めることができます。ただし、積み立てた資金は60歳まで引き出せず、停止中も毎月66円(年792円)の口座管理手数料が資産残高から差し引かれ続けます。
Q2:公務員や会社員でもiDeCoをやらないほうがいいケースはありますか?
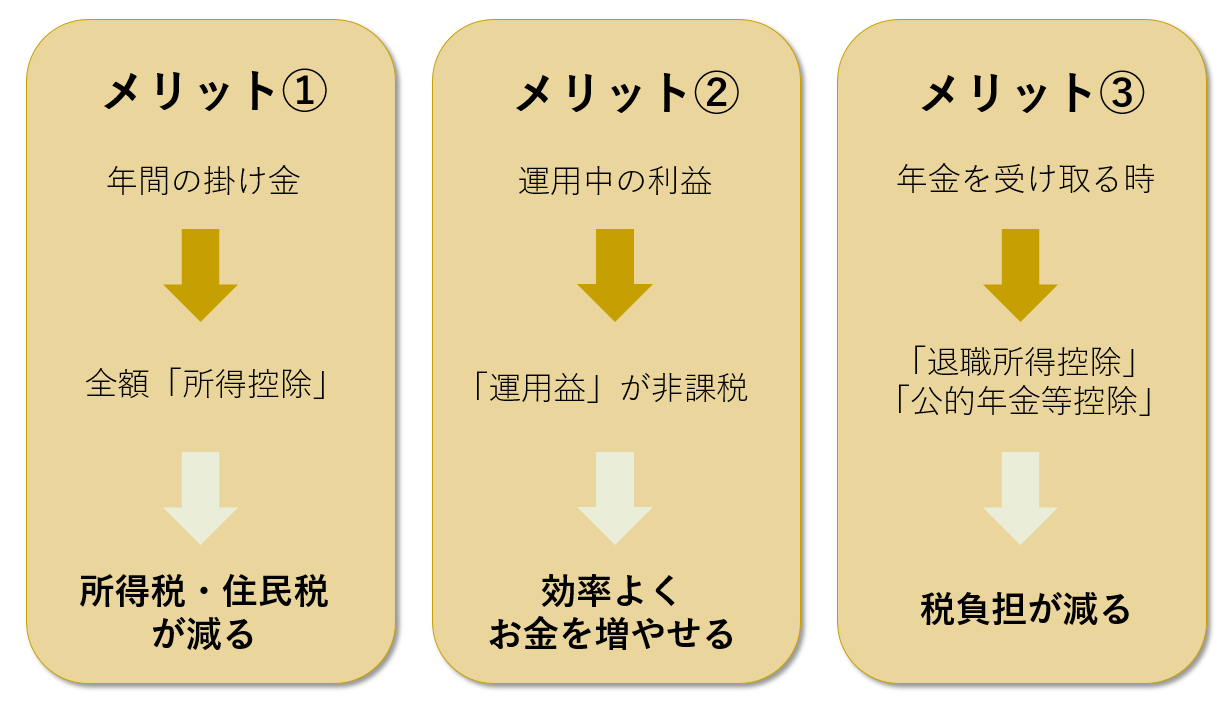
A2:退職金が手厚い大企業勤務者や公務員の場合、受取時に退職所得控除枠を使い切って課税負担が大きくなる可能性があります。また、企業型確定拠出年金(企業型DC)との上限枠の兼ね合いもあるため、新NISAを優先したほうが柔軟に資産形成を行えるケースが少なくありません。
Q3:手数料負けを防ぐための具体的な対策はありますか?
A3:第一に、運営管理機関手数料が無料の主要ネット証券(SBI証券や楽天証券、マネックス証券など)を選択し、毎月の維持費用を法定最低限の171円に抑えることです。第二に、毎月の掛金を可能な限り引き上げ(最低でも1万円以上推奨)、信託報酬の極めて低い全世界株式や全米株式インデックスファンドを選択して長期運用することが基本対策となります。
Q4:専業主婦ですが、iDeCoのメリットは本当に全くないのでしょうか?
A4:所得控除による節税効果はありませんが、「運用益の非課税」メリットは残ります。しかし、運用益非課税の恩恵だけなら、いつでも引き出せて口座管理手数料が一切かからない新NISAのほうが圧倒的に有利です。専業主婦があえてiDeCoを優先する合理的理由はほぼありません。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
