
18歳の車保険が年30万超え?高すぎるカラクリと劇的節約術を公開

18歳の車保険が年30万超え?高すぎるカラクリと劇的節約術を公開に関する知りたいポイントを徹底的にまとめました。詳細を読もうことができます。
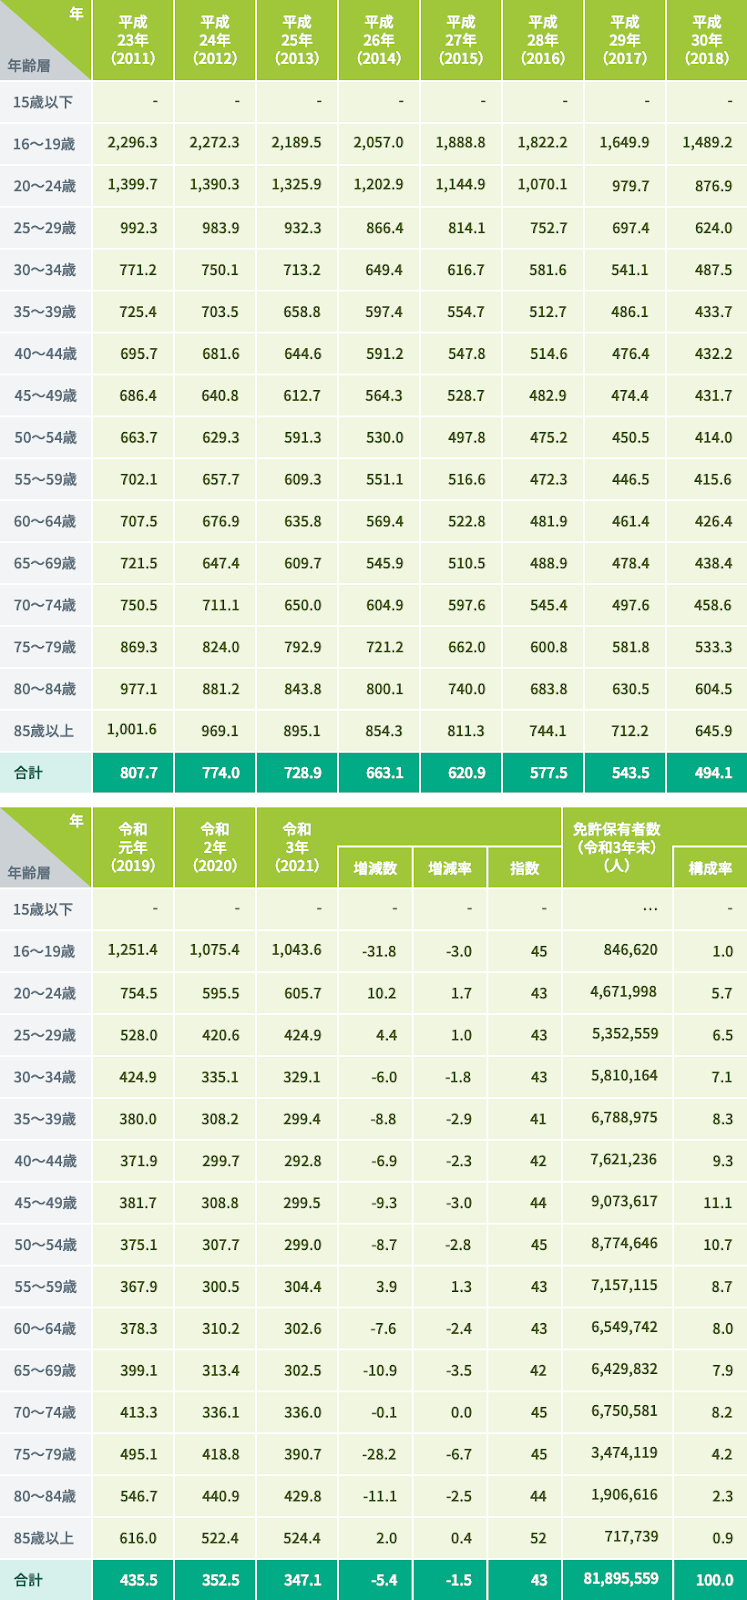
これほどまでに保険料が高騰する背景には、感情論ではなく冷徹なリスク計算が存在します。保険会社が保険料率を算出する最大の根拠は、損害保険料率算出機構が公表する膨大な事故データと統計です。
警察庁および損害保険業界の公式統計によると、原付以上運転者の年齢層別免許保有者10万人あたり事故件数は、16〜19歳の若年層が全年齢層の中で突出して最多を記録し続けています。免許取得から1年未満のドライバーは、速度超過や安全不確認、操作不慣れによる単独事故・重大事故を起こす確率が統計上極めて高い数値を示しています。
保険料を左右するもう一つの大きな要因が、契約時に設定する「運転者年齢条件特約」の区分です。多くの損害保険では「21歳以上補償」「26歳以上補償」「30歳以上または35歳以上補償」といった年齢区分を設けてリスクを細分化していますが、18歳が運転する場合には最もリスクが高いとされる「年齢を問わず補償(全年齢対象)」を適用せざるを得ません。事故リスクの極めて高い層を無制限にカバーする契約となるため、保険料の基礎レートそのものが跳ね上がります。
さらに、自動車の安全装置(ADAS)高度化に伴うバンパー・センサー類の修理費用高騰や、物価上昇を反映した保険金支払いコストの増加を受け、損害保険業界では保険料の引き上げ傾向が強まっています。このマクロ経済的な要因が、ただでさえ高い若年層の保険料基準をさらに押し上げる二重苦を生み出しています。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
