
ボーナス手取りが激減する真相は?賞与の所得税計算と前月給与の罠

ボーナス手取りが激減する真相は?賞与の所得税計算と前月給与の罠とはどのようなものなのか? 背景や要点を丁寧に紐解いて紹介します。
ボーナスの手取り額は、支給総額から「社会保険料」と「所得税」を差し引くことで確定します。毎月の給与明細で見慣れているはずの天引きですが、賞与の現場では月給とは明確に異なる計算手順が採られています。給与計算の実務現場や関係各所の統計を精査すると、額面に対する実際の手取り割合はおおむね75%〜82%前後に収束することが確認できます。
計算の第一段階は、賞与の額面金額から1,000円未満の端数を切り捨てた「標準賞与額」の算出です。この標準賞与額を基準に、健康保険料、厚生年金保険料、雇用保険料、さらに40歳以上であれば介護保険料が計算され、容赦なく天引きされます。社会保険料だけで合計およそ15%強が削り取られるため、この時点で手取りはすでに8割台半ばまで減少します。
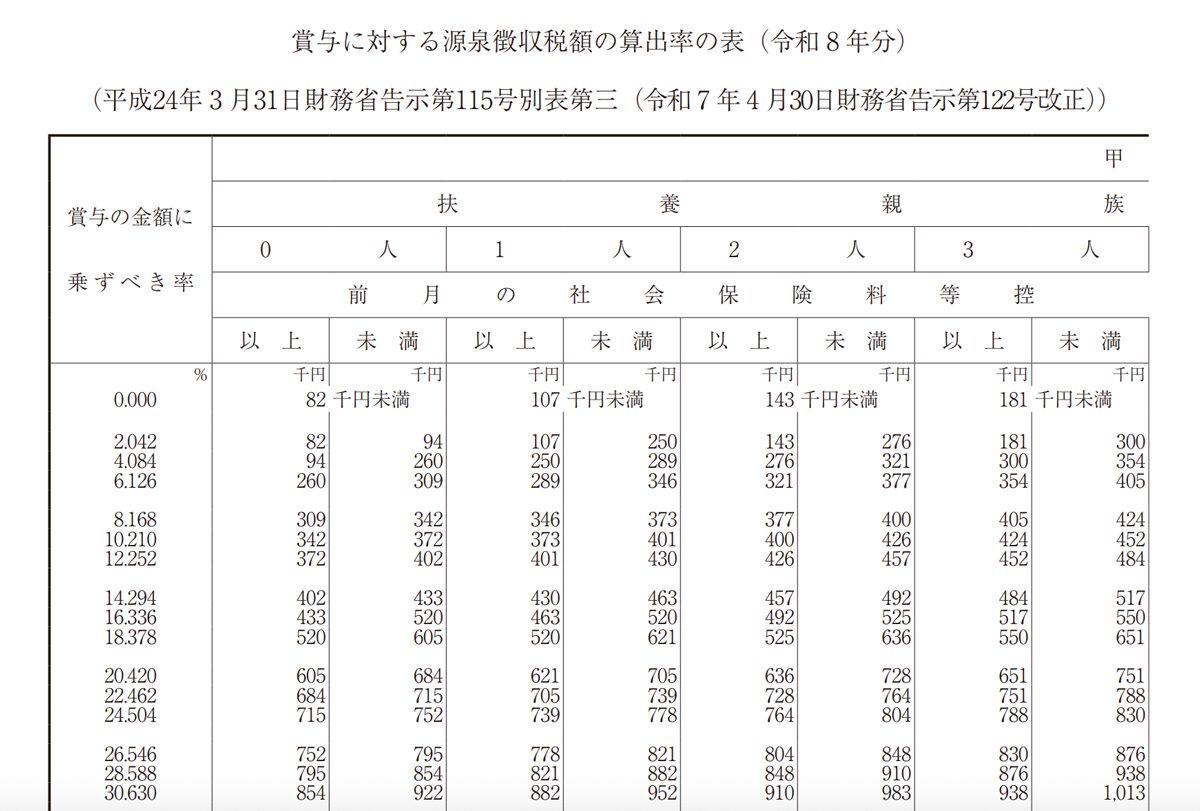
そして第二段階として行われるのが、本稿の核心である「賞与の源泉徴収税額」の算出です。ここで多くのビジネスパーソンが勘違いしやすいのが、「ボーナスの額面が大きかったから高い税率が適用された」という思い込みです。国税庁が定めた現行ルールにおいて、賞与の所得税率を決定づけるのはボーナスそのものの金額ではなく、直近に支払われた「前月の給与」の多寡です。この二重構造の控除システムこそが、支給日に口座残高を見て肩を落とす最大の要因となっています。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
